

Et si la prochaine révolution alimentaire ne venait pas d’un chef étoilé, mais d’un entrepôt parfaitement chorégraphié, capable de préparer des dizaines de cuisines sous le même toit puis de les faire voyager jusqu’à un dortoir, un stade ou un salon ? C’est précisément le pari que vient de relancer Wonder, la société de foodtech contrôlée par Marc Lore, en s’alliant à DoorDash dans un ensemble d’accords valorisé à 425 millions de dollars. Derrière le chiffre, il y a une mécanique industrielle, une série d’acquisitions déjà réalisées et une phrase presque trop ambitieuse : servir les vingt et un repas que l’on prend chaque semaine.
Une Alliance Qui Change L’Échelle De La Foodtech
Le 15 septembre 2026, l’annonce est tombée comme une confirmation plus que comme une surprise. DoorDash n’entre pas seulement au capital. La plateforme de livraison rachète l’activité Grubhub Campus Dining, autrefois connue sous le nom de Tapingo, pour 300 millions de dollars, et ajoute 125 millions à la Series D de 650 millions déjà dévoilée en juillet. Le message est limpide : Wonder veut se concentrer sur la production et l’expérience culinaire multi-marques, tandis que DoorDash veut verrouiller des flux captifs dans les universités, puis les étendre aux stades, hôtels et autres lieux à forte densité.
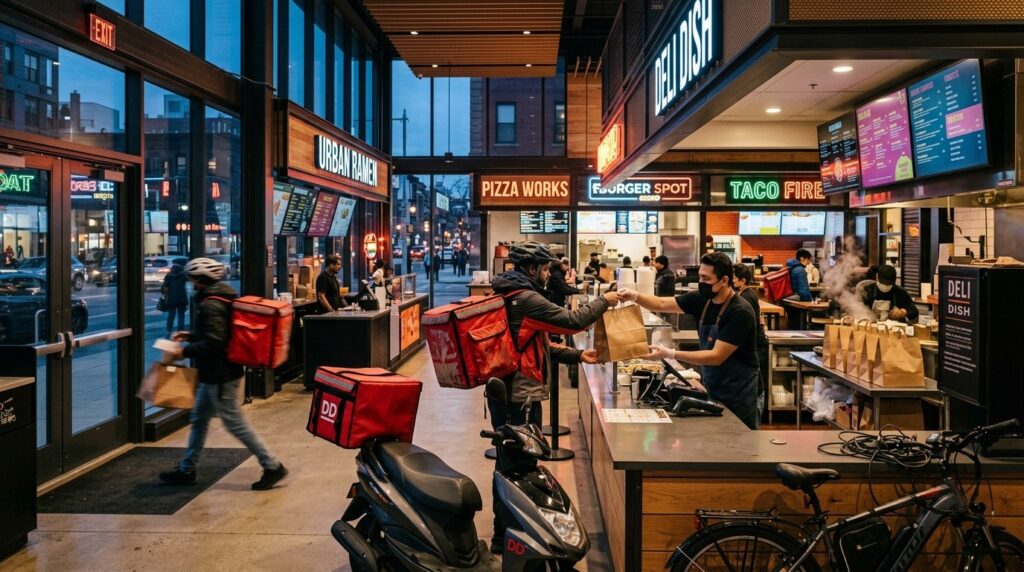
Pour qui observe le Nord-Est et le Mid-Atlantic américain, cette croissance n’a rien d’abstrait. Les halls Wonder semblent surgir au coin des rues, avec leurs comptoirs multiples, leurs sacs prêts à partir et cette promesse d’un fast-casual « tout-en-un ». La société affirme aujourd’hui 157 implantations, plus de quatre fois son réseau depuis le début de 2025, et vise le Texas dès le début de 2027. Ce n’est plus une expérience locale. C’est une tentative de standardiser le repas hors domicile comme on a standardisé le colis.
Marc Lore, L’Artisan Discret Des Empires Du Quotidien
Impossible de parler de Wonder sans parler de son fondateur. Marc Lore n’est pas un restaurateur de formation. C’est un bâtisseur d’infrastructures de consommation. Ses précédentes aventures, rachetées respectivement par Amazon et Walmart, ont laissé une trace : comprendre le dernier kilomètre, compresser les coûts logistiques, et transformer un geste banal — commander — en habitude quasi automatique.
Avec Wonder, il applique la même obsession à l’assiette. Moins de restaurants isolés, davantage de halls alimentaires conçus pour la livraison. Moins de dépendance à une seule enseigne, davantage d’un catalogue de cuisines réunies sous un même toit. L’idée n’est pas nouvelle en soi. Les ghost kitchens existent depuis des années. Ce qui change ici, c’est l’ampleur du capital, la superposition des marques rachetées et la volonté affichée d’aller jusqu’à un système alimentaire largement autonome.
Se concentrer sur notre ambition de long terme : un système alimentaire pleinement autonome, capable de planifier, produire et livrer des repas personnalisés à grande échelle, en servant les 21 repas que les gens prennent chaque semaine.
Marc Lore, fondateur de Wonder
Cette phrase mérite qu’on s’y arrête. Vingt et un repas, ce n’est pas un slogan marketing anodin. C’est une prétention à occuper le petit-déjeuner, le déjeuner et le dîner, sept jours sur sept, pour une part significative de la population urbaine. Peu d’acteurs osent formuler l’objectif aussi crûment. Lore le fait, et le partenariat avec DoorDash sert précisément à séparer deux métiers trop souvent mélangés : fabriquer le repas, et le faire arriver à l’heure.
Décortiquer Les 425 Millions Sans Se Perdre
Le montage financier se lit en deux blocs distincts, et c’est ce qui le rend intéressant. D’un côté, une cession d’actif : Grubhub Campus Dining passe dans le giron de DoorDash pour 300 millions. De l’autre, une injection de capital : 125 millions viennent gonfler une Series D déjà colossale. Wonder encaisse de la visibilité, de la trésorerie et un partenaire de distribution. DoorDash récupère un réseau déjà vivant dans 450 collèges et universités.
Cette séparation n’est pas cosmétique. Elle révèle une doctrine. Wonder ne veut plus porter à elle seule toute la complexité de la livraison institutionnelle. Elle veut que ses cuisines tournent, que ses marques internes ou acquises saturent les créneaux horaires, et que la logistique soit confiée à un spécialiste dont l’application est déjà ouverte des millions de fois par jour. DoorDash, de son côté, n’achète pas seulement un chiffre d’affaires campus. Elle achète une habitude, celle de l’étudiant qui commande depuis son téléphone entre deux cours.
| Volet | Montant | Effet immédiat |
| Rachat Grubhub Campus Dining | 300 millions de dollars | DoorDash hérite d’un réseau universitaire déjà déployé |
| Participation à la Series D | 125 millions de dollars | Wonder accélère halls, marques et automatisation |
| Total annoncé | 425 millions de dollars | Partage clair entre production et distribution |
On peut lire ce tableau comme un simple résumé comptable. On peut aussi y voir une carte des priorités. L’argent qui quitte Wonder via la cession n’est pas une perte d’ambition. C’est un recentrage. L’argent qui entre via la Series D n’est pas un chèque de vanité. C’est le carburant d’une expansion physique très concrète, celle des 157 sites aujourd’hui et des prochains marchés, à commencer par le Texas.
Grubhub Campus Dining, La Pièce Que DoorDash Voulait
Tapingo, puis Grubhub Campus Dining : le nom a changé, pas la logique. Sur un campus, le repas n’est pas un luxe impulsif. C’est un flux prévisible, cadencé par les emplois du temps, les résidences, les cartes étudiantes et parfois les programmes de bourses alimentaires. Qui contrôle ce flux dispose d’une demande relativement stable, d’un accès privilégié aux bâtiments et d’une relation contractuelle avec l’université.
Tony Xu, cofondateur de DoorDash, a résumé l’intention sans détour : apporter plus de choix et de commodité aux étudiants, tout en simplifiant les opérations côté établissements. Traduction opérationnelle : moins de friction pour les services aux étudiants, plus de restaurants disponibles dans l’application, et une promesse d’étendre le même modèle aux stades, hôtels et autres sites captifs. Le campus devient un laboratoire. Le stade devient le passage à l’échelle événementiel. L’hôtel devient le test du voyageur pressé.
Pour Wonder, céder cette verticale n’est pas un aveu d’échec. C’est l’acceptation qu’un réseau universitaire demande une force de vente institutionnelle, une intégration aux systèmes de badges et une présence commerciale que DoorDash peut industrialiser plus vite. Wonder garde ce qui la distingue : la capacité à produire plusieurs cuisines dans un même bâtiment, avec des temps de préparation pensés pour le sac isotherme plutôt que pour la nappe.
Le Modèle Des Halls : Une Seule Toiture, Plusieurs Appétits
Imaginez un lieu où l’on peut commander un barbecue, un poulet frit, un plat d’inspiration new-yorkaise et d’autres enseignes encore, sans changer de quartier et parfois sans même croiser une salle à manger traditionnelle. C’est le cœur du modèle Wonder. La société parle d’une approche one-size-fits-all du fast-casual : un format unique, plusieurs marques, une logistique commune.
Cette architecture a des avantages évidents. Les coûts immobiliers se mutualisent. Les équipes peuvent basculer d’un comptoir à l’autre selon les pics. Les stocks partagent parfois des ingrédients de base. Les livreurs n’ont qu’une adresse à retenir. Pour le client, l’illusion d’un choix large masque une production centralisée. Pour l’investisseur, le rêve est celui d’une usine à repas dont le rendement s’améliore à chaque nouveau site.
- Un même bâtiment accueille plusieurs enseignes et plusieurs types de cuisines.
- La préparation est calibrée pour l’emporter et la livraison, pas seulement pour le service à table.
- Le réseau physique sert de base à une ambition plus large de planification des repas.
- Les acquisitions de chaînes locales viennent nourrir le catalogue interne.
Le risque, bien sûr, existe. Trop standardiser, c’est émousser le goût. Trop multiplier les marques, c’est diluer l’identité. Trop miser sur la livraison, c’est dépendre d’une météo économique où le pourboire, les frais de service et le prix du repas s’additionnent jusqu’à lasser le client. Wonder avance malgré tout, convaincue que la densité urbaine du Nord-Est lui offre encore assez de volume pour lisser ces tensions.
Un Portefeuille Déjà Chargé : Grubhub, Blue Apron Et Les Chaînes
Le partenariat DoorDash ne tombe pas dans un désert stratégique. L’an dernier, Wonder a racheté la plateforme de livraison Grubhub pour 650 millions de dollars. Dans le même mouvement de constitution d’empire, elle a ajouté à son écosystème des noms comme Blue Apron et Tastemade, ainsi que des chaînes new-yorkaises : Mighty Quinn’s BBQ, Salt Hank’s et Blue Ribbon Fried Chicken.
Chacun de ces actifs joue un rôle différent. Grubhub apportait une marque grand public et une base de restaurants partenaires, même si le campus vient d’être isolé puis cédé. Blue Apron parle de repas à cuisiner chez soi, donc d’un autre créneau de la semaine. Tastemade touche au contenu, à l’appétit culturel, à la mise en scène de la nourriture. Les chaînes rachetées fournissent des recettes déjà éprouvées, des équipes formées et une légitimité de terrain que l’on ne fabrique pas en six mois dans un tableur.
On voit alors se dessiner une constellation. D’un côté, des lieux physiques qui produisent. De l’autre, des marques qui racontent. Au milieu, des canaux de distribution qui varient selon le public : l’étudiant, le foyer qui ouvre un kit, le quartier qui commande un seau de poulet, le spectateur d’un match. DoorDash s’insère dans cette constellation comme le tuyau le plus large, celui qui peut absorber les volumes dès lors que Wonder les sort de cuisine.
Les Vingt Et Un Repas, Ou L’Obsession Du Temps Complet
La plupart des applications de livraison se battent pour le dîner du vendredi soir. Wonder affiche une autre carte. Petit-déjeuner trop souvent négligé, déjeuner de bureau, dîner familial, encas du week-end : l’objectif déclaré est d’occuper l’ensemble du cycle hebdomadaire. Cela suppose des menus adaptés aux heures, des prix qui ne s’effondrent pas hors des pics, et une logistique capable de livrer un muffin à 8 heures aussi bien qu’un plat mijoté à 20 heures.
Derrière le mot autonome, on devine plusieurs couches. Planifier, c’est anticiper la demande par quartier, par météo, par calendrier universitaire ou sportif. Produire, c’est automatiser une partie des gestes, standardiser les fiches techniques, réduire le hasard humain sans tuer le goût. Livrer, c’est s’appuyer sur un partenaire comme DoorDash plutôt que de reconstruire une armée de coursiers. Personnaliser, enfin, c’est promettre que le même système saura se souvenir d’une allergie, d’une préférence ou d’un budget.
Cette vision séduit les fonds parce qu’elle ressemble à une plateforme, pas à une simple chaîne. Elle inquiète les restaurateurs indépendants parce qu’elle industrialise ce qui, pour eux, reste un métier d’accueil. Elle interroge le consommateur parce que le repas devient un flux, presque un abonnement mental, plus qu’un moment choisi. Rien n’oblige pourtant le public à tout déléguer. Le succès de Wonder dépendra de sa capacité à rester assez bon, assez rapide et assez abordable pour que la délégation paraisse naturelle.
Pourquoi Le Nord-Est D’Abord, Pourquoi Le Texas Ensuite
La géographie de Wonder n’est pas un hasard. Le Nord-Est et le Mid-Atlantic offrent densité, pouvoir d’achat, habitude de la livraison et un tissu universitaire dense. Ouvrir 157 sites dans ces corridors, c’est maximiser le nombre de commandes par kilomètre carré. Chaque nouveau hall bénéficie d’une notoriété déjà installée dans les États voisins. Les équipes régionales se déplacent plus facilement. Les fournisseurs locaux comprennent le rythme.
Le Texas, annoncé pour le début de 2027, est un autre test. Surfaces plus vastes, automobilistes plus nombreux, climat différent, concurrence déjà rude sur le barbecue et le poulet. Réussir là-bas, ce n’est pas recopier New York. C’est prouver que le format hall multi-marques survit hors de son berceau. Si Wonder y parvient, le récit national s’écrit tout seul. Si elle échoue, le modèle restera celui d’une puissance régionale très capitalisée, ce qui n’est déjà pas rien, mais ce n’est pas un empire continental.
Entre les deux, DoorDash joue le rôle d’accélérateur de demande. Une implantation Wonder sans flux digital fort reste un bel entrepôt. Une application DoorDash sans offre locale différenciante reste une galerie d’enseignes interchangeables. L’intérêt de l’accord est précisément d’accrocher les deux bouts : des cuisines qui sortent du volume, une application qui sait où les envoyer.
Ce Que Cela Change Pour Les Étudiants Et Les Campus
Sur le papier, l’étudiant gagne. Plus de restaurants dans l’écosystème DoorDash, des délais potentiellement mieux tenus, une interface unique. Les universités, elles, veulent moins de prestataires à coordonner, moins d’incidents aux heures de pointe, davantage de données sur ce qui se consomme vraiment. Le discours officiel insiste sur le choix et la réduction des frictions.
La réalité quotidienne sera plus nuancée. Un campus n’est pas un centre-ville. Les allées piétonnes, les règles de sécurité, les fenêtres de livraison autorisées, les files devant les résidences : tout cela crée des goulets. Si DoorDash industrialise trop vite, le service peut se dégrader au moment même où le marketing promet l’inverse. Si les prix s’alignent sur ceux des grandes villes, le budget étudiant grincera. La qualité perçue des plats issus de halls industrialisés sera aussi un juge de paix. On peut aimer la commodité et regretter le stand tenu par un indépendant au bas de la colline.
Il reste que 450 établissements constituent déjà une tête de pont rare. Peu de startups foodtech disposent d’un tel ancrage institutionnel. En le transférant à DoorDash, Wonder monétise un actif mature. DoorDash, elle, s’offre un laboratoire grandeur nature pour tester des formats « hors domicile collectif » avant de les dupliquer dans des stades où la contrainte de temps est encore plus brutale : tout le monde a faim à la mi-temps.
La Livraison En 2026 : Concentration, Fatigue Et Nouveaux Fronts
Le marché américain de la livraison n’est plus celui de 2018. Les consommateurs comparent les frais. Les livreurs arbitrent entre plateformes. Les villes réglementent. Les chaînes hésitent à dépendre d’un seul intermédiaire. Dans ce climat, une alliance de 425 millions n’est pas un caprice. C’est une tentative de sécuriser des volumes là où la demande est la plus prévisible : campus, événements, hôtellerie, quartiers déjà conquis par Wonder.
Uber Eats et les autres acteurs ne resteront pas spectateurs. On peut s’attendre à des contre-offres sur les contrats universitaires, à des exclusivités de stades, à des guerres de commissions. Wonder, de son côté, n’est plus seulement une flotte de cuisines. Elle possède encore Grubhub dans son paysage plus large, même après la cession du campus. La frontière entre partenaire et concurrent peut donc rester poreuse. C’est le propre des écosystèmes foodtech : on se vend un actif le mardi et l’on se dispute un quartier le jeudi.
La fatigue du consommateur est l’autre variable. Commander tous les soirs n’est ni bon pour le portefeuille ni forcément souhaitable pour la santé perçue. D’où l’intérêt, pour Wonder, de parler de planification et de personnalisation plutôt que de simple « binge » alimentaire. Si l’entreprise parvient à faire du repas livré un geste aussi banal et relativement maîtrisé qu’un abonnement de streaming, elle gagne. Si elle reste associée au surplus de frais et à l’emballage jetable, elle plafonne.
Automatisation, Main-D’Œuvre Et Promesse Industrielle
Un système « pleinement autonome » ne se décrète pas. Entre la phrase de Lore et une cuisine où les machines prennent une part décisive, il y a des années d’ingénierie, de sécurité sanitaire, de formation et de compromis. On peut automatiser la découpe, le assemblage froid, une partie de la cuisson, le suivi des stocks. On automatise moins facilement le jugement sur une sauce, la gestion d’une rupture d’approvisionnement ou l’accueil d’un client furieux.
Pourtant, le capital de la Series D et l’apport DoorDash donnent à Wonder les moyens d’accélérer ces chantiers. Chaque point de pourcentage de productivité dans un hall se multiplie par 157 sites, puis davantage. C’est là que le modèle cesse d’être artisanal. C’est aussi là que les questions sociales apparaissent : quels emplois restent, lesquels se transforment, comment recruter dans des bassins où la restauration peine déjà à fidéliser.
Le discours public restera sans doute du côté de la commodité et de l’innovation. Le travail réel se jouera dans des arrière-cuisines trop chaudes, devant des écrans de commandes qui défilent, dans des tournées de livreurs dont le temps est minuté. Un article honnête ne peut pas ignorer cet envers. L’empire alimentaire se construit avec des humains avant de se rêver autonome.
Ce Que Les Investisseurs Regardent Vraiment
Au-delà du communiqué, les questions concrètes s’alignent. Quelle est la rentabilité d’un hall à maturité ? Combien de commandes faut-il pour justifier le loyer ? Quelle part du ticket moyen part en commissions de plateforme ? Les marques acquises se cannibalisent-elles ? Blue Apron et les halls physiques se renforcent-ils ou se marchent-ils sur les pieds ? Grubhub, hors campus, retrouve-t-il une dynamique ?
Les 125 millions ajoutés à la Series D ne répondent pas à ces questions. Ils achètent du temps et de la vitesse. DoorDash, en mettant 300 millions sur le campus, parie que le contrat universitaire est un actif défendable, plus stable qu’une guerre de codes promo en centre-ville. Les deux lectures peuvent être justes en même temps. C’est même pour cela que l’accord est élégant : chacun emporte le morceau qui correspond à son métier dominant.
Pour un observateur européen, le dossier a aussi valeur d’étude. Les dark kitchens ont connu des lendemains plus difficiles de ce côté de l’Atlantique. Les valorisations se sont calmé. Les consommateurs ont comparé. Voir un acteur américain remettre une telle somme sur la table rappelle que le marché d’outre-Atlantique reste d’une autre échelle, avec d’autres habitudes de pourboire, d’autres densités et d’autres appétits pour le capital-risque.
Marques Locales, Goût Global : Le Pari Identitaire
Mighty Quinn’s, Salt Hank’s, Blue Ribbon Fried Chicken : ces noms ne sont pas de simples logos à coller sur un menu digital. Ce sont des récits de quartier, des fumets, des files d’attente. Les intégrer à un système de halls, c’est gagner en reconnaissance immédiate. C’est aussi risquer d’aplatir ce qui faisait le charme d’une adresse unique. Wonder devra prouver que le poulet frit sorti d’un site multi-marques a encore le croustillant attendu, que le barbecue n’a pas le goût d’un processus trop lisse.
Le consommateur américain est paradoxal. Il aime la commodité et réclame l’authenticité. Il commande depuis son canapé et poste la photo d’un plat « comme à l’ancienne ». Les entreprises qui réussissent tiennent les deux bouts. Celles qui échouent se font taxer de nourriture d’entrepôt. Wonder le sait. D’où, probablement, le choix d’acheter des enseignes déjà aimées plutôt que d’inventer uniquement des marques fantômes.
Tastemade, dans ce dispositif, n’est pas un accessoire. Le contenu crée l’envie avant même que le sac n’arrive. Blue Apron occupe le créneau de ceux qui veulent encore cuisiner, un peu. L’ensemble ressemble à une tentative de couvrir le spectre : regarder, cuisiner, se faire livrer, manger sur le campus, emporter après le match. Peu d’acteurs assemblent autant de pièces. C’est impressionnant. C’est aussi très lourd à orchestrer.
Stades, Hôtels, Lieux Captifs : La Deuxième Vague
DoorDash n’a pas caché sa volonté d’emmener Grubhub Campus Dining hors des seuls amphis. Un stade pose des problèmes différents : pics extrêmes, sécurité, parcours des livreurs, qualité qui doit tenir malgré l’attente. Un hôtel pose la question du room service réinventé, des horaires décalés, des clients internationaux aux attentes variées. Ces terrains sont difficiles. Ils sont aussi moins exposés à la guerre de coupons du samedi soir résidentiel.
Si le duo réussit, on assistera à une banalisation du repas « plateforme » dans tous les lieux où l’on attend. La file du concessionnaire de stade pourrait se déplacer vers l’application. Le plateau de l’hôtel pourrait ressembler à un menu Wonder assemblé à quelques rues. Les universités pourraient devenir le premier maillon d’une chaîne d’espaces fermés. C’est cohérent. Ce n’est pas inévitable. Les exploitants de concessions ont leurs propres contrats, souvent longs, souvent exclusifs.
Le plus prudent est donc de voir 2026 comme l’année du basculement campus, et 2027 comme l’année des preuves hors campus, Texas compris. Les communiqués vont plus vite que les travaux. Les travaux vont plus vite que les habitudes. Les habitudes, elles, se mesurent au bout de plusieurs saisons universitaires et de plusieurs calendriers sportifs.
Limites, Critiques Et Zones D’Ombre
Il serait malhonnête de clore sur un hymne. Première limite : la concentration. Quand production, marques et distribution se rapprochent, le choix réel du consommateur peut diminuer même si le menu s’allonge. Deuxième limite : l’environnement. Plus de sacs, plus de trajets, plus d’emballages, sauf investissement sérieux dans le réemploi. Troisième limite : la santé publique. Un système conçu pour occuper vingt et un repas peut, s’il n’y prend garde, normaliser une alimentation trop uniforme, trop salée, trop dépendante du réconfort rapide.
Quatrième limite, financière : les valorisations foodtech ont déjà connu des désillusions. Un tour à 650 millions, plus 125 millions, plus une cession à 300 millions, cela impressionne. Cela n’interdit pas les déconvenues opérationnelles. Cinquième limite : la culture d’entreprise. Faire cohabiter des équipes issues de Grubhub, de chaînes new-yorkaises, de Blue Apron et d’un partenaire aussi puissant que DoorDash demande plus qu’un organigramme. Les fusions se jouent dans les détails de commission, de priorité d’affichage, de qualité refusée, de responsabilité en cas de plat raté.
Ces réserves ne condamnent pas le projet. Elles rappellent qu’un empire alimentaire n’est pas un logiciel que l’on met à jour en une nuit. La nourriture reste un produit périssable, culturel, émotionnel. On peut industrialiser le flux. On n’industrialise pas entièrement le plaisir.
Ce Que Cette Histoire Dit De La Foodtech Contemporaine
Wonder n’est pas un cas isolé. Elle incarne une génération d’acteurs qui refusent de choisir entre la marque, l’usine et l’application. Pendant des années, on a séparé ces mondes. Les restaurateurs cuisinaient. Les plateformes distribuaient. Les médias culinaires racontaient. Ici, tout se recoud. Le risque est l’usine à repas sans âme. La chance est un service plus fluide, plus prévisible, parfois plus accessible dans des zones mal pourvues en options le soir.
Marc Lore applique à l’alimentation ce qu’il a appris dans le commerce : le volume absout beaucoup d’approximations, à condition que l’expérience reste « assez bonne » et que le dernier kilomètre tienne. DoorDash applique ce qu’elle sait faire : capter la demande là où les gens sont déjà captifs. L’accord de 425 millions n’est donc pas seulement une ligne dans un journal économique. C’est un révélateur. La foodtech entre dans un âge où l’on achète des verticales entières plutôt que de les construire une par une.
Pour les fondateurs plus jeunes, la leçon est ambivalente. Oui, l’échelle attire encore des chèques immenses. Non, on n’y arrive plus avec une seule application élégante. Il faut du foncier, des marques, des contrats, des usines, des partenaires capables d’absorber le pic de 18 heures. C’est plus lourd. C’est plus cher. C’est, apparemment, la voie que le marché américain continue de financer.
Regarder La Suite Sans Se Laisser Aveugler Par Le Chiffre
Les prochains mois diront si les 157 sites tiennent leurs promesses de cadence, si le Texas s’ouvre sans casser le modèle, si les étudiants trouvent réellement plus de choix ou seulement plus de notifications. Ils diront aussi si la formule des vingt et un repas reste une horizon inspirant ou un slogan trop vaste. Un système qui vise tous les repas de la semaine doit accepter d’être jugé tous les jours. C’est exigeant. C’est aussi ce qui rend le dossier fascinant.
En attendant, une chose est déjà tangible. Wonder ne se contente plus d’ouvrir des halls. Elle redistribue ses cartes : elle vend le campus, elle encaisse du capital, elle garde la production, elle laisse à DoorDash le soin d’élargir le tuyau. C’est une manière adulte de grandir. Moins romantique que le mythe de la startup qui veut tout faire. Plus proche de la réalité des empires qui survivent.
La prochaine fois que l’on verra un sac thermique traverser une rue du New Jersey, un hall lumineux au bord d’une avenue de Philadelphie ou une notification de livraison dans une résidence universitaire, on pourra y lire autre chose qu’un simple dîner. On y lira une industrie en train de se réorganiser, à coups de centaines de millions, autour d’une idée simple et radicale : le repas comme infrastructure. Reste à savoir si l’infrastructure saura encore avoir du goût.
