

Et si la prochaine percée des puces n’était plus une question de nanomètres supplémentaires, mais d’épaisseur atomique ? Depuis des décennies, l’industrie des semi-conducteurs répète le même geste : miniaturiser le silicium, empiler davantage de transistors, puis recommencer. Ce réflexe a construit l’économie numérique. Il commence aussi à se heurter à la physique. Contrôler le flux des électrons dans des canaux toujours plus étroits devient un casse-tête. Les fuites s’aggravent. La chaleur s’accumule. La consommation explose alors même que les centres de données réclament davantage de puissance. C’est dans cette tension que s’inscrit Nexstrom, une jeune pousse singapourienne incubée par Xora Innovation, qui veut faire entrer les transition-metal dichalcogenides dans les salles blanches des fonderies.
Quand Le Silicium Approche De Ses Limites
Le récit officiel de l’industrie reste séduisant. Plus petit, plus dense, plus rapide. Derrière le slogan, les ingénieurs savent que chaque génération de nœud technologique coûte plus cher et rapporte moins d’avantages qu’autrefois. Le transistor n’est plus seulement un interrupteur miniature. C’est un objet où les électrons se comportent de façon capricieuse dès que les dimensions se rapprochent de quelques atomes. Les phénomènes de fuite, les variations de seuil et les contraintes thermiques ne sont plus des détails de laboratoire. Ils pèsent sur le rendement, sur la facture énergétique et sur la capacité des fabricants à livrer à temps.
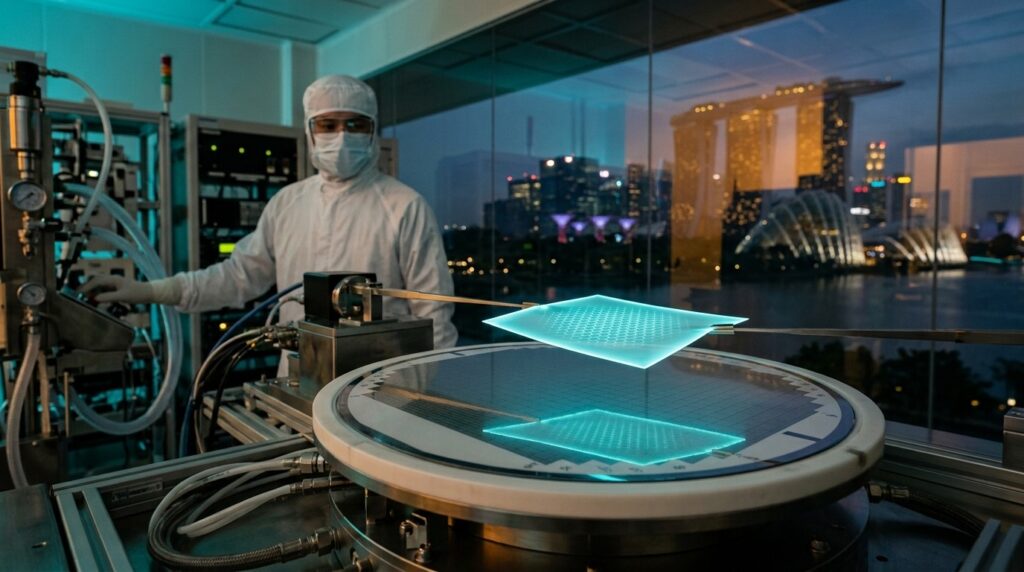
La demande n’attend pas. L’intelligence artificielle, les accélérateurs d’entraînement, les mémoires à très haute bande passante et les réseaux des centres de calcul tirent le marché vers le haut. Les pénuries de composants liées à cette ruée n’ont rien d’un accident passager. Elles révèlent un goulot d’étranglement structurel : on sait concevoir des architectures ambitieuses, on peine encore à les produire à l’échelle industrielle sans compromis. C’est précisément ce décalage que Nexstrom tente d’attaquer, non pas en construisant une usine rivale de TSMC, Samsung ou Intel, mais en proposant des équipements et des procédés capables de faire croître des films ultrafins directement sur des wafers commerciaux de 300 millimètres.
Les matériaux dits bidimensionnels occupent depuis des années les colonnes des revues scientifiques. On en parle comme d’une famille, même si le terme « 2D » relève davantage de la métaphore que de la géométrie pure. Les dichalcogénures de métaux de transition, souvent désignés par le sigle TMD, n’ont que quelques couches atomiques d’épaisseur. Cette minceur extrême attire les architectes de transistors parce qu’elle promet un meilleur contrôle électrostatique et, potentiellement, une poursuite du rétrécissement là où le silicium massif s’essouffle. Encore faut-il que ces films existent non pas sur un échantillon de deux pouces, mais sur une galette de douze pouces compatible avec les lignes de production actuelles.
Une Famille De Matériaux Trop Longtemps Restée Au Laboratoire
Dans un laboratoire universitaire, obtenir un cristal de haute qualité sur quelques millimètres carrés n’a plus rien d’extraordinaire. Les chercheurs y parviennent depuis plus d’une décennie. Le saut industriel est d’une autre nature. Il faut une uniformité sur toute la surface du wafer, une répétabilité de lot à lot, une compatibilité avec les températures, les chimies et les contraintes de contamination d’une fonderie. Il faut aussi des outils de mesure capables de dire, sans ambiguïté, si le film est assez bon pour un transistor de production.
Lance Li, cofondateur et directeur scientifique de Nexstrom, a passé des années à explorer l’électronique d’après-silicium, notamment au sein de TSMC. Son constat est limpide : la science des petits échantillons existe déjà. Ce qui manque, c’est l’échelle.
En laboratoire, on obtient des matériaux de très haute qualité, mais seulement à très petite échelle. C’est exactement l’écart que Nexstrom cherche à combler.
Lance Li, cofondateur et directeur scientifique de Nexstrom
Cette phrase résume presque tout le métier de la startup. Elle ne prétend pas inventer le graphène ou redécouvrir le disulfure de molybdène. Elle veut industrialiser une croissance directe sur wafer de 300 mm, dans une machine baptisée North Star. L’ambition n’est pas cosmétique. Si un film TMD peut être déposé de manière contrôlée sur le format standard de l’industrie, les fonderies n’ont plus à rêver d’une usine parallèle. Elles peuvent, en théorie, greffer une étape nouvelle dans un flux déjà existant.
North Star, Ou L’Art De Faire Pousser L’Ultrafin
Le produit phare de l’entreprise vise un objectif que beaucoup d’équipes académiques évitent : la croissance sur grand diamètre. Passer de deux pouces à six, puis viser huit pouces avant la fin octobre, n’est pas un détail de calendrier. C’est la démonstration qu’un procédé peut survivre à l’agrandissement de la surface sans s’effondrer en défauts, en grains mal orientés ou en variations d’épaisseur. Phoebe Tan, directrice générale, insiste sur le fait que le travail actuel consiste d’abord à livrer la qualité de matériau exigée par des partenaires industriels, plutôt qu’à multiplier les communiqués.
À ce stade, notre priorité est de livrer la qualité de matériau spécifiée par nos partenaires. Nous avons obtenu des résultats sur wafers grâce à notre système 12 pouces tout juste installé. Nous sommes passés de façon systématique de 2 pouces à 6 pouces, et nous terminerons le 8 pouces d’ici fin octobre.
Phoebe Tan, CEO de Nexstrom
Le calendrier commercial reste volontairement lointain. L’entreprise évoque une maturité d’équipement pour une production commerciale entre 2030 et 2035. Cette prudence est rare dans l’écosystème startup, où l’on promet souvent la révolution pour le trimestre suivant. Ici, le réalisme tient à la nature même du métier. Qualifier un procédé auprès d’une fonderie n’est pas une signature de contrat en deux semaines. C’est une suite de lots, de mesures, d’échecs documentés, d’ajustements de chambre, de recettes chimiques et de protocoles de contamination croisée.
Les fonds levés doivent servir précisément cela. Nexstrom a annoncé un tour d’amorçage de 12 millions de dollars auprès d’investisseurs dont Xora, Foothill Ventures et SEEDS, pour un total d’environ 15 millions collectés à ce jour. L’usage annoncé n’a rien de flamboyant : raffiner la technologie, rapprocher les machines d’un usage commercial, renforcer le contrôle de procédé, améliorer la métrologie, étoffer l’équipe et accompagner les programmes de qualification avec de possibles clients. Autrement dit, moins de storytelling, davantage de salles blanches.
Pourquoi Les Géants S’Intéressent Déjà Aux Matériaux 2D
Nexstrom n’évolue pas dans un désert. TSMC, Intel et l’institut belge IMEC travaillent à l’intégration de matériaux bidimensionnels dans des transistors. Des fournisseurs d’équipements et de matériaux comme AIXTRON, CDimension et d’autres jeunes pousses s’attaquent à d’autres maillons de la chaîne. Récemment, TSMC, ASML et IMEC ont même montré qu’un transistor à matériau 2D pouvait s’inscrire dans un flux d’intégration 300 mm. Le signal est clair : le sujet a quitté le seul campus universitaire pour entrer dans les feuilles de route des acteurs qui fabriquent réellement les puces.
Cette convergence n’élimine pas la difficulté principale. Faire un démonstrateur n’est pas faire un rendement. Un wafer de démonstration peut impressionner une conférence. Une ligne de production exige des milliers de wafers, des spécifications figées, des outils de maintenance et une économie qui tienne debout. C’est pourquoi la startup singapourienne insiste sur sa place dans la chaîne : elle ne veut pas concurrencer les fonderies. Elle veut leur vendre une brique, ou devenir leur partenaire de procédé.
Des échantillons de wafers et de matériaux seraient déjà entre les mains de certains acteurs du secteur. Les noms restent secrets, ce qui est habituel à ce stade. Dans les semi-conducteurs, la discrétion n’est pas un caprice de communication. C’est une protection contre les fuites de recettes, les spéculations boursières et les pressions concurrentielles. Pour un lecteur extérieur, cette opacité peut frustrer. Pour un ingénieur de qualification, elle est presque rassurante : on ne parle publiquement d’un partenaire que lorsque le procédé a cessé d’être fragile.
Ce Que Change Vraiment Un Film De Quelques Atomes
Pour comprendre l’enjeu, il faut revenir à la physique du canal. Dans un transistor classique, le silicium occupe un volume. Quand on réduit ce volume, les électrons deviennent plus difficiles à gouverner. Un matériau ultrafin peut, en principe, offrir un canal dont l’épaisseur est naturellement limitée à une ou quelques couches. Le champ de grille a alors davantage de prise. Moins d’épaisseur parasite, moins de volume où les charges se perdent, davantage de chance de conserver un bon rapport entre courant passant et courant bloqué.
Cela ne signifie pas que les TMD remplaceront demain le silicium partout. Le silicium reste extraordinaire par sa maturité industrielle, sa qualité de surface, ses oxydes, ses dopages et son écosystème d’équipements. Les matériaux 2D apparaissent plutôt comme une option pour des étages précis : canaux avancés, empilements où l’espace vertical devient aussi précieux que l’espace horizontal, ou fonctions où la minceur compte davantage que la familiarité historique. Le plus probable n’est pas une révolution brutale, mais une coexistence progressive, d’abord dans des modules, ensuite dans des nœuds plus ambitieux.
Encore faut-il résoudre des problèmes concrets. La croissance doit être homogène du centre du wafer jusqu’au bord. Les joints de grains ne doivent pas ruiner la mobilité. Les interfaces avec les diélectriques de grille doivent rester propres. Les contacts métalliques, souvent le talon d’Achille des dispositifs 2D, doivent cesser d’être résistifs au point d’annuler le bénéfice du canal. Rien de tout cela ne se règle par un seul brevet. Tout cela se règle par des itérations de procédé, des outils de mesure et une discipline d’usine.
Singapour, Un Terrain Moins Spectaculaire Qu’On Ne Le Croît
Que cette aventure parte de Singapour n’est pas un hasard de carte postale. La cité-État a bâti depuis longtemps une industrie de l’électronique, des salles blanches, des centres de recherche et un capital-risque capable de suivre des cycles longs. Xora Innovation, qui a incubé Nexstrom, s’inscrit dans cette logique de technologies profondes plutôt que d’applications grand public à croissance fulgurante. Un équipement de dépôt pour fonderie ne se vend pas comme une application mobile. Il se qualifie. Il se maintient. Il se copie difficilement.
Cette géographie a aussi un avantage diplomatique discret. L’Asie concentre une part immense de la fabrication mondiale de puces. Être proche des usines, des fournisseurs de gaz, des intégrateurs d’équipements et des talents formés aux salles blanches réduit les frictions. Cela n’efface pas la concurrence de Taiwan, de la Corée, des États-Unis ou de l’Europe. Cela place simplement l’entreprise là où les wafers circulent déjà.
Le financement de 12 millions de dollars reste modesté au regard des usines de plusieurs dizaines de milliards. Il est en revanche cohérent pour une société d’équipement encore en phase de preuve. L’argent ne sert pas à acheter une fab. Il sert à faire tenir une machine, une équipe de process, une métrologie et un dialogue patient avec des clients potentiels. Dans ce métier, trop lever trop tôt peut même devenir un piège : on promet alors une commercialisation que la physique n’est pas prête à honorer.
Le Vrai Obstacle N’Est Pas L’Idée, C’Est La Constance
Le défi le plus cité par l’entreprise elle-même est d’une banalité redoutable : faire croître des TMD de façon constante sur un wafer entier. On peut obtenir une belle zone au centre et un désastre en périphérie. On peut réussir un lot et rater le suivant. On peut avoir une mobilité correcte et une rugosité d’interface inacceptable. L’industrie des puces n’achète pas des exploits isolés. Elle achète des distributions statistiques. Un procédé n’existe vraiment que lorsqu’il est ennuyeux, prévisible, documenté.
- Uniformité d’épaisseur du centre jusqu’au bord du wafer.
- Contrôle de la taille et de l’orientation des grains cristallins.
- Interfaces propres avec les diélectriques et les contacts.
- Mesure fiable, répétable, industrialisable.
- Compatibilité avec les contraintes de contamination d’une fab.
Chacun de ces points pourrait justifier une thèse. Ensemble, ils justifient une décennie. C’est pourquoi l’horizon 2030-2035 n’a rien d’un aveu de faiblesse. C’est le temps réel d’une qualification semi-conducteur, surtout lorsqu’il s’agit d’introduire une famille de matériaux encore peu familière aux lignes de production.
Une Stratégie De Fournisseur, Pas De Fonderie Fantôme
Beaucoup de startups hardware rêvent de devenir le prochain champion intégré. Nexstrom choisit une posture plus froide. Vendre aux géants, ou travailler avec eux, évite de devoir lever les montagnes de capital nécessaires à une usine avancée. Cela expose toutefois à une autre dépendance : le rythme du client. Une fonderie peut tester, ralentir, changer de priorité, ou intégrer en interne une solution voisine. Le fournisseur d’équipement vit alors dans l’incertitude des feuilles de route d’autrui.
Cette dépendance n’est pas une malédiction si le procédé apporte un avantage mesurable. Les fabricants de puces n’adoptent pas une nouveauté par amour de la science. Ils l’adoptent si elle améliore le courant, réduit les fuites, facilite un empilement, ou ouvre un nœud autrement inaccessible. Tant que Nexstrom reste dans cette logique de preuve mesurable, sa place dans la chaîne reste défendable. Le jour où le discours glisserait vers la magie du matériau, le doute reviendrait.
Le marché des équipements de dépôt et de croissance n’est pas non plus vierge. Des acteurs établis possèdent déjà des chambres, des ventes, des équipes de service et la confiance des fabs. Une jeune société doit donc exceller sur un point précis : la qualité des TMD à grand diamètre, la maîtrise d’une recette, la capacité à dialoguer avec les spécifications d’un partenaire. Être « une startup 2D » ne suffit pas. Il faut être l’outil qui fait tenir le film.
Ce Que La Levée De Fonds Dit Du Moment
Un tour d’amorçage de 12 millions de dollars, dans un climat où l’intelligence artificielle capte l’essentiel de l’attention, a une signification particulière. Il indique que certains investisseurs acceptent encore les cycles longs de la deep tech. Il indique aussi que le goulot des puces est devenu assez visible pour justifier des paris en amont de la production, et pas seulement sur les modèles logiciels qui consomment ces puces.
Xora, Foothill Ventures et SEEDS ne financent pas une application grand public. Ils financent une hypothèse industrielle : on peut faire croître des matériaux ultrafins assez bien, assez grand, assez propre, pour qu’une fonderie s’y intéresse vraiment. Si l’hypothèse est juste, la valeur se logera dans la machine, dans le savoir-faire de procédé et dans les relations de qualification. Si elle est fausse, il restera de beaux papiers scientifiques et des wafers de démonstration.
Cette bipolarité est saine. Elle rappelle que l’innovation hardware n’est pas un récit linéaire. Elle avance par paliers de diamètre, par rapports de mesure, par échecs de chambre. Le public aime les annonces de rupture. Les fabs aiment les courbes qui se resserrent.
Lire Au-Delà Du Communiqué
Un article de levée de fonds donne souvent l’illusion que le plus dur est derrière. Ici, le plus dur commence. Installer un système 12 pouces est une étape. Tenir des spécifications partenaires en est une autre. Terminer le 8 pouces d’ici la fin octobre en est une troisième. Aucune de ces victoires n’équivaut encore à une adoption en volume. Entre l’échantillon testé et l’outil qualifié s’étend une zone grise peuplée d’audits, de lots de confirmation et de compromis de coût.
Il faut aussi garder en tête la concurrence intellectuelle. Les matériaux 2D ne sont pas la seule réponse aux limites du silicium. Les architectures 3D, les nouveaux schémas de transistor, les avancées de lithographie, les empilements de mémoire et les co-optimisations conception-technologie existent déjà dans les feuilles de route. Les TMD devront justifier leur place face à ces alternatives, parfois moins élégantes sur le papier, mais plus matures dans l’usine.
Le plus intéressant, dès lors, n’est pas de proclamer la mort du silicium. C’est d’observer si une société relativement petite peut devenir l’un des rares endroits où un film atomique cesse d’être une curiosité. Si North Star parvient à rendre ennuyeuse la croissance des TMD sur 300 mm, alors l’industrie aura gagné un levier. Si elle n’y parvient pas, le sujet retournera pour un temps aux posters de conférence.
Une Grille De Lecture Pour Suivre La Suite
Pour ne pas se laisser emporter par le vocabulaire de rupture, mieux vaut suivre quelques indicateurs simples. La taille des wafers réellement maîtrisés. La nature des mesures publiées ou partagées avec des partenaires. Le passage d’échantillons anonymes à des programmes de qualification nommés. L’élargissement de l’équipe process et métrologie. Enfin, le maintien d’un calendrier commercial éloigné, signe que l’entreprise refuse de vendre une maturité qu’elle n’a pas.
| Signal | Ce Qu’Il Indique | Piège Possible |
| Passage 2″ vers 6″ puis 8″ | Le procédé survit à l’échelle | Une belle zone locale peut masquer le bord |
| Système 12″ installé | Ambition format fab | Installer n’est pas qualifier |
| Échantillons chez des acteurs | Intérêt industriel réel | Tester n’est pas adopter |
| Horizon 2030-2035 | Lucidité du cycle fab | Peut décourager les impatients |
Ces critères paraissent austères. Ils sont pourtant plus fidèles au métier que n’importe quel slogan. Une startup de matériaux pour fonderie se juge à la répétabilité, pas à la poésie du bidimensionnel.
Ce Que Cette Histoire Dit De L’Après-Loi De Moore
On a trop souvent enterré la loi de Moore. Elle n’est pas morte d’un coup. Elle s’est fragmentée. Densité, performance, coût et énergie ne progressent plus ensemble avec la même élégance. Les matériaux 2D s’inscrivent dans cette fragmentation. Ils ne promettent pas de ressusciter le rythme des années 1990. Ils proposent une option pour continuer à sculpter le canal lorsque le volume de silicium devient un handicap.
Dans cette perspective, Nexstrom est moins une prometteuse de miracle qu’un artisan d’infrastructure. Son objet n’est pas l’application que l’utilisateur touchera. C’est la couche invisible sans laquelle certaines architectures futures resteront des schémas. L’histoire des puces est pleine de ces artisans. On retient les marques de processeurs. On oublie les chambres, les gaz, les recettes et les ingénieurs de qualification. Or c’est souvent là que se joue la possibilité d’un nœud.
Si l’on devait formuler un pari raisonnable, ce serait celui-ci : les TMD n’envahiront pas d’un seul geste toutes les puces. Ils entreront, s’ils entrent, par des fenêtres étroites où leur minceur apporte un avantage net. La startup qui saura ouvrir ces fenêtres sans casser le flux d’une fab aura une place. Les autres resteront des notes de bas de page savantes.
Une Leçon De Tempo Pour L’écosystème Startup
Il existe une tension permanente entre le rythme du capital-risque et le rythme de la physique. Le premier aime les courbes d’adoption rapides. Le second impose des années de défauts, de mesures et de négociations d’interface. Nexstrom, en affichant un horizon commercial lointain tout en levant un tour d’amorçage conséquent, tente de concilier les deux. Elle donne aux investisseurs une thèse claire — l’échelle manquait, nous la construisons — et aux ingénieurs le temps de ne pas tricher avec le wafer.
Cette attitude devrait inspirer d’autres projets de hardware profond. Trop de récits transposent le tempo du logiciel à des objets qui se qualifient comme des médicaments industriels. Une machine de croissance n’est pas une fonctionnalité que l’on pousse en production un vendredi soir. Elle doit convaincre des équipes dont le métier est de dire non, par prudence, par coût, par habitude. Le non des fabs n’est pas une insulte. C’est leur manière de protéger des milliards d’investissements.
Le lecteur pressé verra une startup asiatique, un chiffre de levée, un acronyme de matériau. Le lecteur plus lent verra autre chose : une tentative de transformer une élégance de laboratoire en routine d’usine. C’est moins spectaculaire. C’est probablement plus important.
Au Bout Du Compte, Une Question D’Usine
Toute cette affaire se ramène à une interrogation presque artisanale. Peut-on faire pousser, jour après jour, un film de quelques atomes sur une galette de 300 mm, avec la constance qu’exige une fonderie ? Si la réponse devient oui, les architectes de transistors disposeront d’un levier supplémentaire pour affronter les fuites, la chaleur et la densité. Si la réponse reste non, le silicium continuera d’être tordu, empilé, contourné par d’autres ruses, et les TMD resteront admirables sous microscope.
Nexstrom n’a pas encore tranché cette question. Elle a seulement choisi de la poser au bon endroit : non plus dans une salle de thèse, mais dans le format des wafers que les usines savent déjà faire tourner. C’est un déplacement de terrain plus qu’un coup de théâtre. Et c’est précisément pour cela que l’histoire mérite d’être suivie sans emphase, wafer après wafer, mesure après mesure, jusqu’à ce que le matériau cesse d’étonner et commence enfin à servir.
En attendant 2030, le plus honnête est de garder cette phrase en tête. L’industrie n’a pas besoin d’un nouveau mythe du post-silicium. Elle a besoin d’un procédé qui tienne sur douze pouces. Tout le reste, y compris les récits de rupture, pourra attendre que North Star ait rendu l’extraordinaire un peu plus banal.
