

Et si la prochaine grande bataille de l’électricité ne se jouait ni dans une raffinerie, ni dans un champ d’éoliennes, mais à plus de quatre kilomètres sous nos pieds ? Une jeune pousse californienne, incubée chez Khosla Ventures, vient de refermer une série B de 135 millions de dollars pour aller chercher une chaleur tellement intense que l’eau n’est plus vraiment de l’eau. L’ambition paraît démesurée. Elle l’est. Et c’est précisément pour cela que des fonds, des majors pétrolières et des fondations se pressent autour de la table.
Une levée qui change l’échelle de la géothermie
Le tour a été décrit comme sursouscrit. Ce détail n’est pas cosmétique. Dans un marché où les projets climat se disputent des capitaux plus sélectifs qu’il y a trois ans, voir une entreprise encore en phase de développement industriel attirer autant d’appétit dit quelque chose. Mazama Energy ne promet pas un gadget. Elle promet des puits horizontaux dans de la roche superchaude capables, selon elle, de délivrer jusqu’à 15 mégawatts par ouvrage.
La société vise une première production électrique dès l’année prochaine. Le calendrier est serré. Il l’est toujours dans l’énergie. Mais le récit que l’entreprise avance n’est plus celui d’un pilote confidentiel. Son premier site, en Oregon, serait désormais capable de porter un potentiel de 10 gigawatts. L’an dernier, Vinod Khosla évoquait encore 5 gigawatts pour le même lieu. Le doublement n’est pas anodin. Il traduit soit une meilleure compréhension du réservoir, soit une confiance accrue dans la densité énergétique que la chaleur extrême peut offrir.
On aurait tort de lire cette actualité comme une simple fiche de financement. Elle s’inscrit dans une bascule plus large. Les data centers, les usines de semi-conducteurs et les réseaux saturés cherchent des électrons disponibles 24 heures sur 24. Le gaz naturel a repris du terrain parce qu’il est dispatchable. Les startups de géothermie dite enhanced veulent démontrer qu’une autre ressource dispatchable existe, sans combustion, et qu’elle se trouve sous des terrains déjà prospectés ou négligés.
Qui met l’argent, et pourquoi maintenant
Le tour a été mené par Centaurus Capital et Doerr Capital. ConocoPhillips et Shell Ventures ont participé. Khosla Ventures et Gates Frontier, déjà présents, ont suivi. Sont aussi arrivés SiteGround Capital, H. Barton Asset Management et la fondation Jeffrey et Marieke Rothschild. La liste mélange finance spécialisée, industrie fossile en reconversion partielle et philanthropie climatique. Ce n’est pas un hasard.
Les majors savent forer. Elles savent gérer la pression, les tubages, les imprévus géologiques. Elles savent aussi que leurs compétences historiques peuvent se recycler vers des ressources bas carbone si le rendement par puits devient convaincant. Une participation de ConocoPhillips ou de Shell Ventures n’équivaut pas à une validation scientifique définitive. Elle signale toutefois que le dossier a passé des filtres techniques habitués aux projets longs et capitalistiques.
Incubée chez Khosla Ventures, Mazama Energy avance désormais avec un tour conçu pour industrialiser des puits plus profonds, plus chauds et plus productifs que la géothermie classique.
Lecture du tour de table, septembre 2026
Le moment compte autant que les noms. Les besoins électriques liés à l’intelligence artificielle ont cessé d’être une projection lointaine. Ils se lisent dans les files d’attente de raccordement, dans les contrats d’achat d’électricité et dans les discours des opérateurs de réseaux. Une startup capable de dire « nous pouvons livrer de la puissance ferme à partir de chaleur souterraine » entre dans une conversation que le solaire intermittent, seul, ne clôt pas.
Descendre plus bas pour extraire plus d’énergie
La géothermie traditionnelle s’est longtemps contentée de réservoirs relativement accessibles, là où l’eau chaude circulait déjà. Le modèle a ses vertus. Il a aussi un plafond. Les sites idéaux sont rares. La puissance par puits reste souvent modeste. Mazama, comme d’autres acteurs de la géothermie stimulée, vise autre chose : des roches plus profondes, plus sèches au départ, et surtout beaucoup plus chaudes.
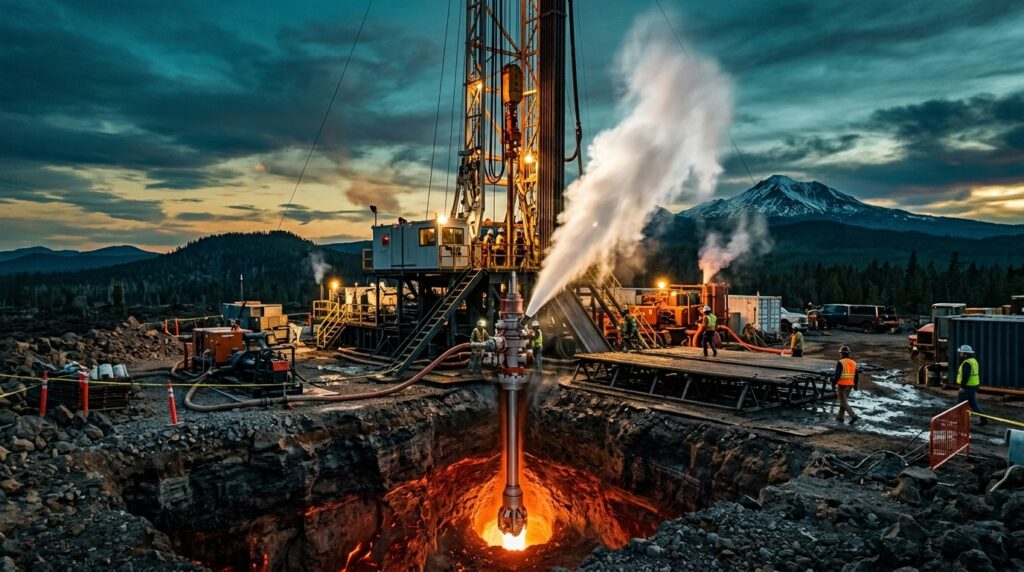
L’entreprise affirme avoir dépassé les 10 000 pieds en quinze jours, en route vers environ 15 000 pieds. À ces profondeurs, la température visée tourne autour de 400 °C, soit près de 750 °F. Dans ces conditions, et sous haute pression, l’eau bascule vers un état supercritique. Elle n’est plus tout à fait liquide, plus tout à fait vapeur. Elle transporte beaucoup plus d’énergie qu’une vapeur ordinaire.
C’est le cœur de la thèse industrielle. Si le fluide capte davantage d’énergie et si le puits peut être conduit horizontalement dans la zone chaude, le rendement par forage s’envole. Mazama avance un facteur jusqu’à dix fois supérieur aux technologies géothermales classiques. Dix fois, dans l’énergie, ce n’est pas un slogan marketing anodin. C’est la différence entre un projet qui reste une curiosité régionale et un actif capable de parler aux acheteurs d’électricité à grande échelle.
Le forage horizontal n’est pas une invention née dans un laboratoire climat. L’industrie pétrolière et gazière l’a industrialisé pendant des décennies. L’idée, ici, consiste à importer cette géométrie dans un contexte où l’objectif n’est plus d’extraire un hydrocarbure, mais de faire circuler un fluide caloporteur dans une veine de chaleur extrême. Plus la surface d’échange augmente, plus le puits peut, en théorie, soutenir une puissance élevée et relativement stable.
Pourquoi les data centers regardent sous terre
Les opérateurs de centres de données n’achètent pas une histoire écologique. Ils achètent de la disponibilité, un prix, un calendrier et une acceptabilité réglementaire. Le gaz coche plusieurs de ces cases. Il a pourtant un défaut politique et climatique de plus en plus lourd. Les renouvelables variables cochent d’autres cases, mais demandent stockage, renforcement de réseau et parfois une patience que les feuilles de route d’entraînement de modèles n’ont pas.
La géothermie superchaude se présente comme une troisième voie. Elle n’est pas intermittente comme le vent. Elle n’exige pas, en principe, de brûler du méthane. Elle peut s’installer près de charges industrielles si la géologie le permet. Elle peut aussi, si les coûts de forage baissent, occuper des terrains moins spectaculaires que les grands champs hydrothermaux déjà connus.
Cette promesse explique le ton presque martial de certains investisseurs climat. Ils ne parlent plus seulement de décarbonation. Ils parlent de capacité ferme. Dans un réseau qui doit absorber des charges nouvelles de plusieurs centaines de mégawatts d’un seul tenant, la fermeté n’est pas un luxe. C’est la monnaie d’échange.
- Une production potentiellement continue, indépendante du soleil et du vent.
- Une densité énergétique supérieure dès que l’on atteint l’état supercritique.
- Un savoir-faire de forage déjà mature dans d’autres industries.
- Un récit compatible avec les engagements climat des grands acheteurs.
- Un calendrier qui vise des électrons dès l’année suivante, pas dans une décennie abstraite.
Rien de tout cela ne garantit le succès. Un puits profond peut réserver des surprises. Un fluide supercritique est corrosif, exigeant, délicat à contenir. Les matériaux, les pompes, les échangeurs et les protocoles de sécurité deviennent alors aussi importants que la carte géologique. L’argent levé servira autant à forer qu’à apprendre, parfois douloureusement, ce que la roche accepte et ce qu’elle refuse.
L’Oregon comme laboratoire grandeur nature
Le premier site se trouve en Oregon. Le choix n’est pas décoratif. L’Ouest américain concentre une activité volcanique et tectonique qui rapproche la chaleur utile de la surface, même si « proche » reste un mot relatif lorsqu’on parle de milliers de mètres. Mazama indique que le développement complet du premier site est visé pour 2030, avec une cible de 200 mégawatts à cette échéance.
Entre une première injection d’électrons l’an prochain et 200 MW en 2030, il y a toute la distance qui sépare un démonstrateur d’une centrale. Il faudra multiplier les puits, fiabiliser les débits, négocier les raccordements, convaincre les régulateurs et tenir les coûts. Le potentiel de 10 GW affiché pour le site relève d’une ressource théorique. Le transformer en capacité installée demanderait des années, des autorisations et une logistique industrielle que peu de startups maîtrisent du premier coup.
La société a déjà sécurisé du foncier pour un second développement. Ce point mérite d’être lu avec attention. Dans les projets énergétiques, le terrain, les servitudes et l’acceptabilité locale tuent davantage de dossiers que la physique. Avoir une option sur un deuxième site, alors que le premier n’est pas encore en régime commercial, montre une volonté de pipeline, pas seulement de preuve de concept.
On peut comparer cette trajectoire à celle d’autres filières jeunes. L’éolien offshore a mis longtemps à faire chuter ses coûts. Le solaire aussi. La géothermie stimulée n’échappera pas à une courbe d’apprentissage. La question n’est pas de savoir si chaque puits sera parfait. La question est de savoir si le dixième puits coûtera nettement moins cher que le premier, et s’il produira de façon prévisible.
Le chiffre qui donne le vertige : 63 térawatts
Selon des travaux cités par l’Université de Twente et le Clean Air Task Force, exploiter seulement 1 % de la roche superchaude mondiale pourrait fournir plus de 63 térawatts d’électricité. Le chiffre est astronomique. Il dépasse de très loin la capacité électrique installée de la planète. Il faut donc le manier avec prudence. Un potentiel géologique n’est pas un plan d’affaires. Il ne dit rien du prix, des permis, de l’eau, de la sismicité induite ou de la métallurgie des tubages.
Il dit toutefois une chose utile. La ressource, à l’échelle du globe, n’est pas le facteur limitant. Le facteur limitant, c’est la capacité à atteindre cette ressource à un coût acceptable, puis à en extraire durablement de l’énergie sans détruire l’outil. C’est exactement le pari de Mazama et de ses concurrentes.
| Repère | Ordre de grandeur avancé | Ce que cela change |
| Profondeur visée | environ 15 000 pieds | Accès à une chaleur beaucoup plus dense |
| Température | près de 400 °C | Passage possible à l’état supercritique |
| Puissance par puits | jusqu’à 15 MW | Moins de forages pour une même centrale |
| Potentiel du site Oregon | jusqu’à 10 GW | Échelle compatible avec de grandes charges |
| Cible 2030 | 200 MW développés | Première marche industrielle |
Ces ordres de grandeur servent de boussole. Ils ne remplacent pas une campagne de mesures, ni un historique d’exploitation. Dans la géothermie, la carte n’est jamais le territoire. Deux puits distants de quelques centaines de mètres peuvent raconter des histoires différentes. D’où l’importance du capital patient. 135 millions de dollars ne paient pas seulement des trépans. Ils paient le droit de se tromper une première fois sans disparaître.
Ce que la chaleur supercritique change vraiment
Pour un lecteur non spécialiste, l’état supercritique peut sembler un détail de physicien. Il n’en est pas un. Dans une centrale classique à vapeur, l’efficacité dépend de la température et de la pression du fluide. Plus le fluide est énergétiquement dense, plus une même masse peut faire tourner des turbines ou alimenter des échangeurs avec un meilleur rendement. Atteindre 400 °C n’est donc pas une performance sportive. C’est une tentative de changer la constante économique du puits.
Cette densité a un envers. Les équipements vieillissent plus vite. Les joints, les alliages, les ciments de puits et les capteurs doivent tenir dans un environnement hostile. La maintenance devient un sujet stratégique. Une startup qui sait forer mais ne sait pas durer n’a qu’une victoire temporaire. Les investisseurs industriels le savent. C’est sans doute l’une des raisons pour lesquelles des acteurs habitués aux conditions extrêmes du sous-sol s’invitent au capital.
Il existe aussi une dimension territoriale. Un projet géothermal n’est pas un logiciel que l’on duplique d’un clic. Chaque permis, chaque communauté, chaque nappe et chaque faille impose un dialogue. La réussite technique sans licence sociale reste une victoire incomplète. Les entreprises qui l’oublient le paient en retards, parfois en abandon.
Le peloton des outsiders face au gaz
Les observateurs du secteur parlent déjà d’un dark horse. L’expression est juste. Pendant que les développeurs de data centers signent des contrats gaziers pour sécuriser leurs calendriers, une poignée de startups forent plus profond, testent des stimulés hydrauliques adaptés à la chaleur, et cherchent le point où le coût du mégawattheure cesse d’être exotique.
Mazama n’est pas seule sur cette ligne. D’autres équipes travaillent sur des systèmes stimulés, des puits fermés, des approches différentes du transfert thermique. Cette concurrence est saine. Elle accélère l’apprentissage collectif. Elle force aussi chaque société à préciser sa thèse : profondeur, géométrie, fluide, région, modèle de vente d’électricité.
Le gaz conserve des avantages immédiats. Les turbines existent. Les chaînes d’approvisionnement existent. Les banquiers savent modéliser le risque. La géothermie superchaude, elle, doit encore transformer des forages impressionnants en usine électrique banale. Le jour où un puits de ce type deviendra un objet aussi prévisible qu’un parc solaire bien exposé, le rapport de force changera. Nous n’y sommes pas. Nous n’en sommes plus très loin non plus, si l’on en croit la vitesse d’exécution affichée.
Ce que 135 millions permettent concrètement
Une série B de cette taille, dans une entreprise d’infrastructure énergétique, n’est pas destinée à payer des campagnes d’acquisition d’utilisateurs. Elle finance des équipes de forage, des études de réservoir, des essais de matériaux, des raccordements, des assurances et du temps. Le temps, ici, a un prix très élevé. Chaque mois de retard sur un site décale des revenus et fragilise le récit auprès des acheteurs d’électricité.
L’objectif déclaré de développer des puits horizontaux dans la zone superchaude implique des campagnes plus complexes qu’un simple puits vertical. Il faut diriger l’outil, tenir la trajectoire, comprendre les contraintes de la roche, puis créer un réseau de circulation suffisamment ouvert pour que le fluide entre et ressorte avec un gain thermique utile. C’est un métier d’ingénieurs de terrain autant que de financeurs.
Le caractère sursouscrit du tour donne aussi une indication psychologique. Des investisseurs ont accepté d’entrer même si l’allocation n’était pas garantie. Dans l’univers climat, cela arrive lorsque deux récits se rencontrent : une technologie qui semble franchir un seuil, et un marché aval qui crie famine en électrons fermes. Mazama se trouve à cette intersection.
Risques, angles morts et questions encore ouvertes
Un article honnête ne peut s’arrêter au communiqué. Plusieurs questions restent ouvertes. Quelle sera la durée de vie réelle d’un puits à 400 °C ? Quel débit pourra-t-on maintenir après six mois, puis après trois ans ? Quel niveau de sismicité induite les autorités locales jugeront-elles acceptable ? Combien d’eau, ou de fluide de substitution, faudra-t-il gérer dans des bassins parfois déjà sous tension hydrique ?
Le coût du capital pèsera lourd. Un projet énergétique se finance sur des décennies. Si les premiers puits tiennent leurs promesses, la dette bon marché suivra. Si les premiers puits déçoivent, le equity restera cher et les calendriers s’allongeront. C’est la loi des infrastructures. Aucune levée, même brillante, n’y échappe.
Il faudra aussi regarder la chaîne d’approvisionnement. Foreuses adaptées, aciers spéciaux, cimentations haute température, capteurs downhole : tout cela peut devenir un goulot si plusieurs startups accélèrent en même temps. L’ironie serait qu’une ressource quasi infinie se heurte à une pénurie de trépans ou d’alliages.
- Tenue des matériaux dans le temps.
- Prévisibilité du débit thermique.
- Acceptabilité locale et permis.
- Coût actualisé de l’électricité réellement livrée.
- Capacité à répliquer le modèle hors de l’Oregon.
Ces points ne disqualifient pas l’approche. Ils dessinent le cahier des charges des vingt-quatre prochains mois. C’est dans cette fenêtre que Mazama a annoncé vouloir faire entrer ses premiers électrons sur le réseau. Le marché jugera moins les communiqués que les compteurs.
Une histoire plus large que celle d’une startup
Derrière le nom Mazama Energy, on lit une tentative de réconcilier deux mondes qui se sont longtemps regardés en chiens de faïence : l’industrie du sous-sol et la transition énergétique. L’un savait extraire. L’autre voulait décarboner. Le forage profond dans la roche chaude est l’un des rares endroits où ces compétences cessent d’être contradictoires.
On y voit aussi une leçon de méthode. Au lieu de chercher uniquement de nouveaux sites hydrothermaux déjà « faciles », l’entreprise force le verrou de la profondeur. C’est plus risqué. C’est potentiellement plus scalable. Si la physique et l’économie s’alignent, la carte mondiale de la géothermie s’élargit bien au-delà des régions aujourd’hui considérées comme évidentes.
Les data centers serviront de révélateur. S’ils signent, c’est que le produit électrique est crédible. S’ils restent au gaz, c’est que le calendrier ou le prix n’ont pas encore basculé. Entre les deux, il y aura sans doute des contrats hybrides, des garanties, des premières tranches modestes. C’est ainsi que les filières naissent, plus souvent que par une révolution soudaine.
Ce qu’il faut retenir sans se laisser éblouir
Mazama Energy a levé 135 millions de dollars pour accélérer une thèse simple à formuler et difficile à exécuter : aller chercher une chaleur extrême, la convertir via un fluide supercritique, et en tirer beaucoup plus d’électricité par puits que la géothermie héritée. Le premier site en Oregon concentre à la fois un potentiel réévalué à 10 GW et une cible plus terre-à-terre de 200 MW d’ici 2030. Des électrons sont promis dès l’année prochaine. Les investisseurs, des fonds climat aux bras corporate de l’oil and gas, ont choisi de croire que le calendrier n’était pas fantaisiste.
La suite ne se jouera pas dans un slide. Elle se jouera dans la roche, dans la tenue des aciers, dans la constance d’un débit et dans la signature d’un premier contrat d’achat assez solide pour rassurer les suivants. Si cela fonctionne, la géothermie cessera d’être une énergie de niche régionale. Si cela échoue, le capital se reportera vers d’autres paris de puissance ferme. Pour l’instant, le sous-sol a repris la parole. Et il parle plus fort que prévu.
Les lecteurs qui suivent l’innovation énergétique auraient tort de classer cette actualité dans la pile des tours de table ordinaires. Un forage qui gagne quinze jours sur une descente de trois kilomètres, une température qui ouvre la porte du supercritique, un site dont le potentiel double en un an : ces signaux, pris ensemble, dessinent une filière qui cherche à sortir de l’expérimentation. Il reste à prouver que la chaleur du fond peut devenir aussi ennuyeuse, aussi prévisible, aussi finançable qu’une infrastructure mature. C’est exactement ce que réclame un réseau saturé. C’est exactement ce que cette levée de fonds a l’intention de tester.
Dans les mois qui viennent, trois indicateurs vaudront mieux que tous les récits. La première mise sous tension réelle. La puissance soutenue d’un puits au-delà des essais courts. Le rythme auquel le second site avance. Tant que ces trois points resteront flous, la prudence s’impose. Dès qu’ils s’éclairciront, le débat basculera du « est-ce possible » vers le « à quelle vitesse peut-on répliquer ». C’est à cet instant que la géothermie superchaude quittera la chronique startup pour entrer dans celle des systèmes électriques.
En attendant, une évidence s’installe. Pour alimenter des charges toujours plus voraces, le XXIe siècle ne pourra pas se contenter de ce qui est déjà visible à la surface. Une partie de la solution, si elle existe, se trouve plus bas, plus chaude, plus difficile d’accès. Mazama Energy vient d’obtenir les moyens d’y descendre. Le reste appartiendra à la roche, et à ceux qui sauront la lire sans la surestimer.
