

On demande encore à un humain de réussir un examen de conduite avant de lui confier un volant. Pour une navette sans pédales ni rétroviseurs, la règle n’existe pas. C’est précisément ce flou qui agite aujourd’hui les fondateurs, les régulateurs et les investisseurs autour de May Mobility, de Beep, de Lucid ou de Zoox. La question n’est plus seulement « est-ce que ça marche ? ». Elle est devenue : à partir de quand un système de conduite automatisée est-il assez sûr pour sortir du laboratoire et entrer dans le trafic réel ?
Quand Une Startup Devient Le Thermomètre Du Marché
Le secteur de la mobilité autonome a longtemps avancé derrière des géants. Waymo appartient à Alphabet, Zoox à Amazon, Tesla reste un constructeur intégré. Aurora et Kodiak se concentrent sur le camion. Dans ce paysage, une entreprise de taille moyenne qui annonce vouloir être la première société américaine cotée uniquement dédiée au robotaxi change la conversation. Wall Street va devoir juger un modèle, pas un conglomérat.
May Mobility exploite des Toyota Sienna autonomes dans trois villes. Son discours insiste sur une approche « asset-light » et « partnership-first » : moins de véhicules en propre, davantage d’alliances avec des flottes et des collectivités. Le projet d’introduction via une fusion avec le véhicule d’acquisition ACP Holdings Acquisition Corp. vise plus de 300 millions de dollars pour une valorisation autour de 1,4 milliard. Ce n’est pas encore un verdict de marché. C’est un test grandeur nature de l’appétit des investisseurs pour une thèse pure robotaxi.
Notre priorité numéro un pour ce consortium est la compétence des systèmes de conduite automatisée, qui éclairera et accélérera une norme fédérale correspondante.
Jonathan Morrison, administrateur de la NHTSA
Pourquoi La Sécurité Reste Le Vrai Produit
Les normes fédérales américaines actuelles, les fameuses FMVSS, ont été pensées pour des voitures avec volant, pédales, rétroviseurs latéraux et intérieur. Un Cybercab Tesla ou un robotaxi Zoox ne rentre pas dans ce moule. L’agence NHTSA le reconnaît. Elle prépare un cadre pour les véhicules automatisés qui, selon ses propres mots, doit poser la sécurité comme fondation sans étouffer l’innovation ni transformer le régulateur en machine à « whack-a-mole ».
Cette semaine-là, l’agence a officialisé avec la SAE l’initiative ASCEND. L’objectif affiché : accélérer des standards de performance fondés sur les données. Pas un examen de permis classique. Un référentiel de compétence pour les systèmes ADS. Tant que ce référentiel n’existe pas, chaque État, chaque ville, chaque opérateur invente sa propre grille. Le patchwork américain devient un coût, un risque juridique et un argument commercial selon que l’on soit startup agile ou constructeur prudent.
Il n’y a pas encore de calendrier public pour la livraison de ces standards. L’industrie, on s’en doute, est déjà autour de la table. C’est là que le récit des startups devient politique autant que technologique. Qui fournit les jeux de données ? Qui définit le scénario « assez sûr » ? Qui assume la responsabilité quand un événement rare, une crue éclair à San Antonio par exemple, emporte un véhicule en service ?
May Mobility, Le Pari D’Une Cotation Pure Play
May Mobility ne promet pas de révolutionner le design du véhicule. Elle promet d’industrialiser un service de transport à la demande sans chauffeur, en s’appuyant sur des partenaires. Cette sobriété de discours séduit certains fonds fatigués des démos spectaculaires sans P&L. Elle en inquiète d’autres : un modèle asset-light dépend de la qualité des partenaires, de la maintenance des Sienna, de la cartographie locale et de la tolérance des riverains.
Comparer May Mobility à Tesla, Rivian, Aurora ou Kodiak n’a de sens que pour rappeler ce qu’elle n’est pas. Elle n’est pas un constructeur de pick-up. Elle n’est pas une plateforme de camions longue distance. Elle n’est pas non plus Waymo, même si Wayve vient d’embaucher une ancienne de Waymo à la direction financière, Elisa de Martel, signe que les talents circulent et que la finance de l’autonomie se professionnalise.
- Positionnement : robotaxi et navettes urbaines, pas le fret autoroutier.
- Flotte actuelle : Toyota Sienna adaptées, trois territoires d’exploitation.
- Thèse investisseurs : premier titre américain centré uniquement sur le ride-hailing autonome.
- Montage : fusion avec un SPAC, levée potentielle supérieure à 300 millions de dollars.
- Valorisation visée : environ 1,4 milliard de dollars.
Le marché jugera la récurrence des revenus, le coût au kilomètre, le taux de désengagement et la capacité à passer d’une ville à trois, puis à trente, sans recréer un usine à pertes. Les SPAC ont laissé des souvenirs mitigés dans la mobilité. May Mobility devra donc raconter une histoire plus nette que « la technologie fonctionne parfois ».
Beep Et Freebee, La Fusion Du Dernier Kilomètre
Pendant que May Mobility vise la cote, Beep absorbe Freebee, opérateur de transport public à la demande basé à Miami. La société combinée garde le nom Beep. Kevin Reid, cofondateur de Beep, devient président et directeur général. Kris Kimball et Jason Spiegel, cofondateurs de Freebee, prennent respectivement les fonctions de directeur des opérations et de président chargé de la croissance.
Le geste est logique. D’un côté, une brique technologique et une ambition de navettes autonomes. De l’autre, un réseau déjà ancré dans les collectivités, les campus et les quartiers qui ont besoin d’un rabattement flexible. Beaucoup de projets autonomes meurent au moment où il faut signer avec une ville, assurer l’accessibilité, former les opérateurs de supervision et convaincre un conseil municipal. Fusionner avec qui possède déjà ces relations réduit le délai entre prototype et ligne régulière.
Ce type de rapprochement dit aussi quelque chose du cycle. Après les années de levées géantes et de promesses de robotaxis partout en 2023-2024, le marché 2026 privilégie les combinaisons qui collent un logiciel à un usage déjà payé par une collectivité. Moins glamour qu’une valorisation à deux chiffres de milliards. Plus proche d’un compte d’exploitation.
Lucid Et Bolt, L’Alliance Transatlantique À 25 000 Véhicules
Lucid Motors a annoncé un partenariat avec la plateforme européenne Bolt pour déployer au moins 25 000 véhicules pleinement autonomes bâtis sur la future architecture midsize du constructeur. Plus petite, moins chère que les berlines actuelles de la marque, cette base vise le volume. Bolt apporte la demande, la connaissance des villes européennes et un réseau de chauffeurs qui, à terme, pourrait basculer vers la supervision à distance.
Le chiffre impressionne. Il faut le lire avec prudence. « Déployer au moins 25 000 » n’est pas « livrer demain 25 000 robotaxis homologués sans conducteur ». C’est une intention industrielle, un signal aux fournisseurs de batteries, aux équipes d’homologation et aux villes partenaires. En Europe, le cadre réglementaire n’est pas celui de la NHTSA. Les États membres, le règlement sur l’IA, les règles d’approbation par type et la responsabilité civile dessinent un autre labyrinthe.
Pour une startup ou un constructeur encore fragile financièrement, une commande-cadre de cette taille peut valoir autant qu’une levée. Elle conditionne aussi le design : un véhicule pensé dès l’origine pour le service, pas pour un conducteur particulier qui veut un volant en cuir.
Ce Que Les Normes Changent Pour Les Fondateurs
Une startup qui développe un ADS aujourd’hui investit dans des simulations, des pistes fermées, des cartographies HD, des stacks de perception et des équipes de sécurité opérationnelle. Elle investit aussi, de plus en plus, dans le plaidoyer réglementaire. ASCEND et la future règle de compétence ADS peuvent réduire l’incertitude. Elles peuvent aussi figer trop tôt une définition de la performance, avant que les architectures neuronales n’aient fini d’évoluer.
Morrison a insisté sur le leadership fédéral pour éviter la mosaïque des exigences locales. Les fondateurs qui opèrent déjà dans plusieurs États savent ce que cela coûte : un protocole d’incident différent à Austin, à Las Vegas, à San Antonio. Waymo a relancé son service à San Antonio cinq mois après qu’un véhicule a été emporté par une crue éclair. La même entreprise a ouvert Las Vegas et annoncé des travaux de cartographie à Singapour. Zoox, de son côté, reste sous un plafond de 100 véhicules à Las Vegas jusqu’au 25 septembre, date à laquelle le cap saute et l’expansion commerciale redevient possible.
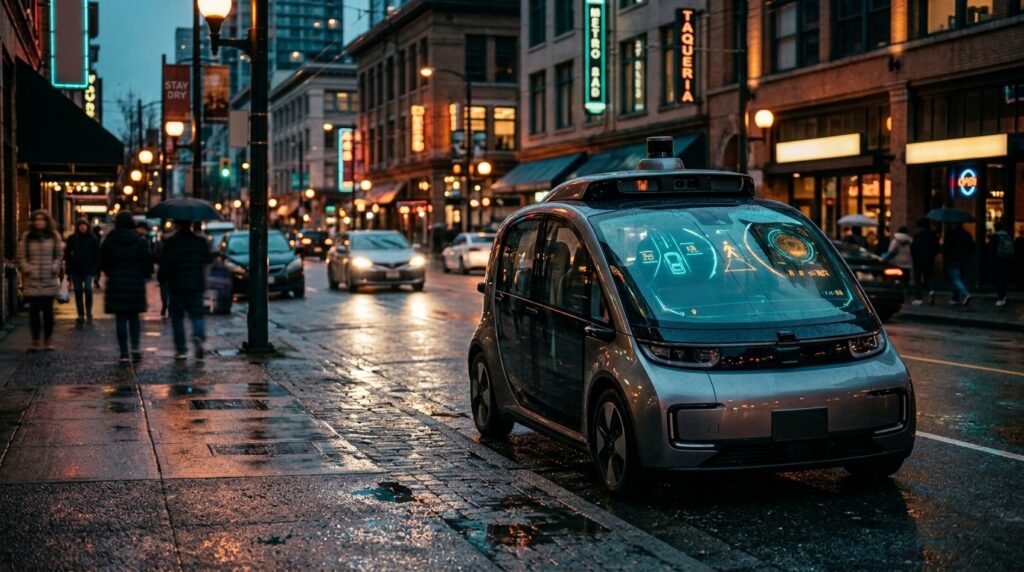
Ces détails opérationnels pèsent plus lourd que les communiqués. Un plafond de flotte, une interdiction temporaire après un événement météo, un audit de cybersécurité : voilà le quotidien d’une scale-up autonome. Les investisseurs qui entreront au capital de May Mobility devront aimer ce genre de friction, pas seulement les démos de nuit sous la pluie.
Autour Du Robotaxi, Tout Un Écosystème Bouge
La newsletter mobilité d’où part cette réflexion ne se limite pas aux taxis sans chauffeur. R3 Lithium, recycleur de batteries basé en Géorgie, a levé 15 millions de dollars en Série A auprès de TDK Ventures, Integral GlobalTech Partners et Axial Partners. Sans filière de fin de vie crédible, le récit « électrique plus autonome » se heurte à la critique environnementale. Les startups de seconde vie deviennent des pièces du puzzle, pas des annexes.
Côté usage, General Motors a présenté une nouvelle interface pour ses pick-up full-size Silverado et Sierra, avec affichage picture-in-picture pour Apple CarPlay et Android Automotive. Ce n’est pas de l’autonomie. C’est le rappel que le cockpit reste un champ de bataille, même quand d’autres retirent le volant. Volkswagen a dévoilé un prototype électrique annoncé comme record d’efficacité. Joby Aviation a fait voler un appareil équipé de sa stack d’autonomie sur plus de 3 100 miles aux États-Unis sans reprise humaine. L’autonomie n’est plus un sujet de berline californienne. Elle migre vers l’air, le camion, la navette de campus et, demain, le midsize européen de Lucid.
Deux alertes assombrissent le tableau. Des équipes de cybersécurité des Coast Guard et du FBI ont dû intervenir sur des pétroliers en route vers les États-Unis après qu’au moins un réseau de bord aurait été compromis, avec prise de contrôle rapportée de la navigation, de la propulsion et des systèmes de cargaison. Le groupe ShinyHunters a publié des centaines de milliers de fichiers issus d’une base floridienne de véhicules et de permis. La voiture connectée, autonome ou non, agrège des données que des acteurs malveillants convoitent. Une startup qui néglige la sécurité informatique de sa flotte ne passera aucun audit sérieux, qu’il soit fédéral ou assurantiel.
Le Congrès, La Radio AM Et Les Détails Qui Comptent
La Chambre des représentants américaine a largement adopté le AM Radio for Every Vehicle Act. Les constructeurs d’électriques avaient souvent retiré les récepteurs AM, l’interférence des moteurs électriques brouillant ces fréquences. Le législateur peut donc imposer, d’ici un an, le retour d’un équipement que beaucoup jugeaient obsolète. Anecdotique ? Pas pour une équipe produit qui doit déjà jongler avec l’absence de volant, les capteurs lidar, la redondance de freinage et désormais une contrainte radio héritée du XXe siècle.
Ces frictions rappellent qu’une startup de mobilité ne vend pas seulement un algorithme. Elle vend un objet qui doit cohabiter avec le code de la route, les syndicats de taxis, les assureurs, les maires, les hackers et parfois la radio du dimanche matin. Le discours « software-defined vehicle » se heurte à cette matière politique.
Comment Lire Un Indicateur De Sûreté Sans Permis Officiel
En l’absence de test standardisé, les opérateurs publient des kilomètres parcourus, des taux de désengagement, des comparaisons avec le taux d’accident humain. Ces métriques sont utiles et manipulables. Un parcours cartographié par beau temps n’équivaut pas à une crue, un chantier non signalé ou un agent de police qui fait signe au milieu d’un carrefour. ASCEND vise précisément à sortir de cette guerre des communiqués pour aller vers une compétence mesurable, reproductible, opposable.
Pour un fondateur francophone qui observerait ce marché depuis Paris, Lyon ou Montréal, la leçon est double. Premièrement, le timing réglementaire américain va influencer les valorisations mondiales : si Washington produit une norme ADS claire, les due diligence des fonds européens s’aligneront dessus. Deuxièmement, les modèles qui survivent ne sont pas forcément les plus spectaculaires. Ce sont ceux qui savent signer avec une ville, former une équipe de supervision 24 heures sur 24 et expliquer un incident sans langue de bois.
| Acteur | Angle principal | Signal récent |
| May Mobility | Robotaxi pur, asset-light | Projet de cotation via SPAC, ~1,4 Md$ |
| Beep + Freebee | Navettes et transport à la demande | Fusion, direction unique sous Kevin Reid |
| Lucid + Bolt | Flotte autonome midsize | Intention de 25 000 véhicules |
| Waymo | Robotaxi multi-villes | Retour San Antonio, lancement Las Vegas, cartographie Singapour |
| Zoox | Véhicule dédié sans volant | Fin du cap de 100 unités à Las Vegas |
Ce Que Les Investisseurs Devraient Exiger
Un deck qui montre uniquement une vidéo de trajectoire fluide ne suffit plus. Les questions utiles ressemblent à ceci. Quelle part du kilométrage se fait sans opérateur à bord ? Quel est le coût de la supervision humaine restante ? Comment l’entreprise archive les données d’incident pour un futur audit NHTSA ? Quelle est l’exposition à un seul constructeur de base roulante, Toyota dans le cas de May Mobility ? Que se passe-t-il si un État impose un plafond de flotte comme Las Vegas l’a fait pour Zoox ?
La valorisation de 1,4 milliard n’est ni absurde ni acquise. Elle suppose que le marché croit à une croissance de villes, à une baisse du coût des capteurs et à une normalisation réglementaire. Si ASCEND tarde, le multiple se contracte. Si une norme trop rigide arrive trop tôt, certaines architectures devront être réécrites. Les fondateurs qui ont déjà des données réelles de service public, comme celles que Freebee apporte à Beep, partent avec un avantage narratif.
Une Lecture Européenne Du Moment Américain
L’Europe n’a pas le même calendrier. Les expérimentations existent, les navettes de campus aussi, mais le passage à un service commercial sans opérateur de sécurité à bord reste plus lent. L’alliance Lucid-Bolt est donc intéressante précisément parce qu’elle force le dialogue entre une architecture véhicule américaine et une plateforme de mobilité européenne. Si 25 000 unités voient le jour, elles devront satisfaire des exigences d’accessibilité, de langue, de données personnelles et d’assurance différentes de celles du Nevada.
Les startups françaises et européennes de perception, de simulation ou de téléopération peuvent se greffer à cette vague. Elles peuvent aussi la rater si elles restent dans le prototype sans partenaire d’exploitation. Le message de 2026 n’est pas « inventez un meilleur réseau de neurones ». Il est « trouvez qui paiera le kilomètre dès la première année ».
Cybersécurité, Données Conducteur Et Confiance Publique
Le abordage de pétroliers après une intrusion réseau et la fuite de fichiers floridiens ne sont pas des anecdotes de fin de newsletter. Ils dessinent le risque systémique. Un robotaxi est une flotte d’ordinateurs roulants. Si un groupe obtient les identifiants d’une plateforme de supervision, le scénario n’est plus un accident de perception. C’est une prise de contrôle. Les assureurs le savent. Les villes aussi. Les startups qui traiteront la cybersécurité comme un poste budgétaire de dernière minute le paieront en retards d’autorisation.
La confiance du public se joue aussi dans la communication après incident. Waymo a choisi de revenir à San Antonio après cinq mois. Ce délai raconte autant que le communiqué de relance. Il dit le temps nécessaire pour comprendre un événement extrême, ajuster les règles d’engagement météo et convaincre les autorités locales. Une scale-up cotée n’aura pas le luxe d’un silence prolongé. May Mobility, si elle entre en Bourse, devra apprendre ce langage boursier de la transparence opérationnelle.
Ce Qu’Il Faut Retenir Sans Se Laisser Aveugler Par La Démo
Le permis de conduire humain reste un rite imparfait mais partagé. Le « permis » des systèmes autonomes n’existe pas encore. Entre-temps, des entreprises avancent, fusionnent, lèvent, cartographient Singapour ou Las Vegas, et demandent à Wall Street de croire que le service précède la norme. C’est un pari. Il n’est pas irrationnel. Il n’est pas non plus une évidence.
- La NHTSA et la SAE lancent ASCEND pour fonder une compétence ADS sur des données, pas sur des slogans.
- May Mobility teste l’appétit boursier pour un robotaxi pur, sans maison mère géante.
- Beep avale Freebee pour coller la tech à un usage déjà ancré dans les collectivités.
- Lucid et Bolt visent un volume européen sur une architecture plus accessible.
- Zoox sort d’un plafond de flotte, Waymo reprend et s’étend, Wayve muscule sa finance.
- La cybersécurité et les fuites de fichiers conducteur rappellent que la confiance n’est pas qu’une affaire de freinage d’urgence.
On peut aimer la promesse d’une ville moins encombrée, moins accidentogène, plus accessible la nuit pour qui ne conduit pas. On peut aussi exiger que cette promesse soit mesurée autrement que par une vidéo de trois minutes. Le consortium ASCEND, s’il aboutit, ne fermera pas le débat. Il lui donnera enfin une unité de mesure. En attendant, les startups qui survivront seront celles qui tiennent à la fois la route, le conseil municipal et, pour certaines, le prospectus d’introduction.
Le plus honnête, peut-être, est d’admettre que personne aujourd’hui — ni Morrison, ni un fondateur de May Mobility, ni un analyste de SPAC — ne possède la réponse définitive à la question du titre. On sait seulement que l’absence de réponse n’arrête plus le déploiement. Elle le rend simplement plus coûteux, plus politique et plus intéressant à suivre pour qui veut comprendre comment une technologie quitte le statut d’exploit pour devenir un service banal, le matin, sous la pluie, à l’heure de pointe.
