
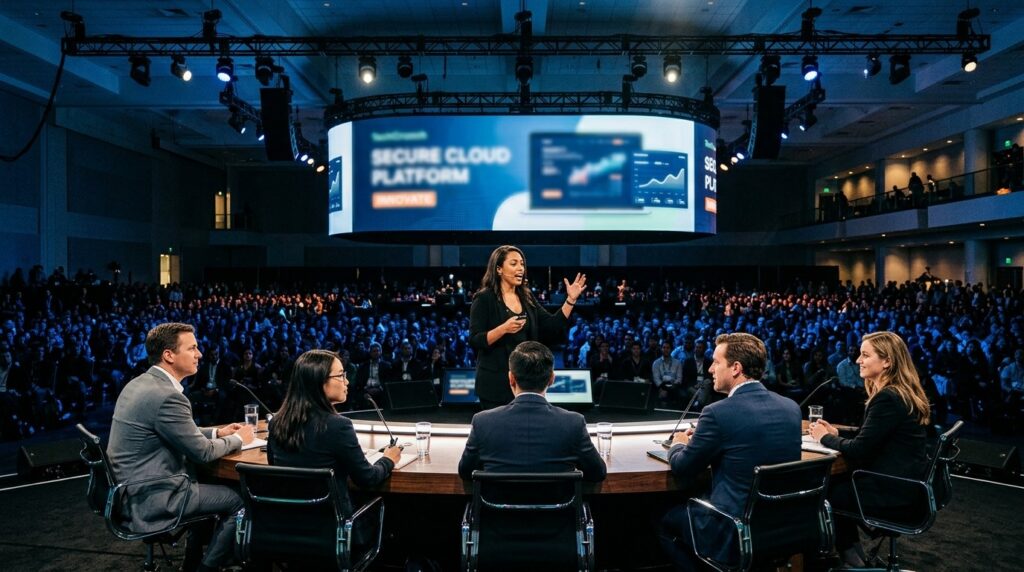

Six minutes. C’est tout ce dont dispose un fondateur pour convaincre une salle de dix mille personnes… et, plus encore, un banc de juges qui ont déjà vu des milliers de pitches. À TechCrunch Disrupt 2026, du 13 au 15 octobre au Moscone West de San Francisco, Startup Battlefield 200 n’est pas un simple concours de présentation. C’est un révélateur. Les questions qui fusent après le chronomètre disent souvent plus que le slide final. Peut-on exécuter ? Le marché est-il assez vaste ? Pourquoi maintenant ? Qu’est-ce qui est défendable ? Ces interrogations, chaque investisseur, client ou futur salarié les posera tôt ou tard. Les voir formulées en public, par des profils qui ont réellement déployé du capital, vaut parfois plus qu’un atelier de fundraising.
Une Vague De Juges Pour Lire Les Dossiers Autrement
L’édition 2026 continue d’étoffer un jury déjà dense. Après une première série de dix investisseurs présentés sur l’agenda officiel, cinq nouveaux noms viennent d’être ajoutés. Ils n’ont pas le même métier, pas le même stade d’intervention, pas la même géographie mentale. C’est précisément ce qui rend le banc intéressant. Un fonds pre-seed obsédé par la réindustrialisation n’écoute pas un dossier comme un growth investor habitué aux séries B. Une ancienne présidente d’Atlassian ne juge pas une stack enterprise comme une associée seed fraîchement promue. Cette diversité n’est pas cosmétique. Elle force les équipes à tenir un discours cohérent face à plusieurs grilles de lecture.
Le prix affiché reste de 100 000 dollars. L’enjeu réel dépasse le chèque. Une place en finale, une question bien parée, une phrase reprise dans la salle : voilà ce qui ouvre des conversations hors scène. Pour les fondateurs dans le public, le spectacle a une autre valeur. On y apprend comment un dossier est réellement pesé, loin des posts LinkedIn et des templates de deck. On y voit aussi ce qui fait basculer un juge : un chiffre trop lisse, une défense de moat trop théorique, une équipe qui ne sait pas dire ce qu’elle ne fera pas.
Les conversations après le pitch sont aussi précieuses pour les milliers de fondateurs dans la salle que pour les équipes sur scène.
Esprit de Startup Battlefield, reformulé
Pourquoi Ce Concours Compte Encore En 2026
On pourrait croire que les concours de pitch appartiennent à une époque où le capital était plus rare et les réseaux plus fermés. Ce n’est pas le cas. Le volume de levées a changé, pas la difficulté de se faire entendre avec clarté. Les fonds reçoivent plus de dossiers qu’ils ne peuvent en lire vraiment. Une scène contrainte, chronométrée, publique, reste un filtre brutal et lisible. Elle impose une hiérarchie : problème, marché, timing, équipe, défense. Rien de neuf, dira-t-on. Sauf que chaque cycle économique déplace le curseur. En période d’enthousiasme pour l’intelligence artificielle, « pourquoi maintenant » devient « pourquoi vous, et pas le modèle suivant ». En période de tension sur les coûts d’énergie et de composants, « marché assez grand » se transforme en « chaîne d’approvisionnement tenable ».
Disrupt rassemble plus de dix mille dirigeants, opérateurs et investisseurs. Ce n’est pas un salon confidentiel. L’audience mélange des gens qui écrivent des chèques, des gens qui achètent des logiciels, et des gens qui recruteront demain les mêmes profils. Un fondateur qui survit aux questions du jury survit aussi, en miniature, à un premier comité d’investissement improvisé. Ce n’est pas une garantie de levée. C’est une répétition grandeur nature, avec micro ouvert.
Vaibhav Agrawal, Le Regard Clinique Sur L’Industrie Réelle
Vaibhav « Dr.V » Agrawal cofonde et dirige ODDBIRD VC, un fonds pre-seed lancé en 2024. Le mandat affiché est net : soutenir des sociétés d’intelligence artificielle qui « réindustrialisent l’Ouest », avec une attention particulière à la santé et au vivant, aux chaînes d’approvisionnement critiques et à l’automatisation du monde physique. Le parcours n’est pas celui d’un financier de salon. Médecin de formation, titulaire d’un MBBS, il a ensuite obtenu un MBA à Stanford. Avant ODDBIRD, il a été general partner chez Lightspeed Venture Partners India, où il investissait dès 2016 dans des jeunes pousses.
Son portefeuille public inclut Anterior, une société d’IA appliquée à la santé, qui a levé 64 millions de dollars auprès de NEA et Sequoia. Ce seul signal dit quelque chose du type de dossiers qu’il saura interroger. Un pitch « IA santé » trop générique ne tiendra pas. Il faudra montrer comment le produit s’insère dans un parcours clinique, qui paie, qui prescrit, qui encaisse le risque réglementaire. De même, un discours sur l’automatisation d’usine qui ignore les délais d’équipement, la maintenance et la formation des opérateurs sonnera creux face à quelqu’un qui a choisi de financer le réel plutôt que le slide.
Pour un fondateur, la présence d’Agrawal sur le banc change la préparation. Il faudra tenir à la fois la thèse technologique et la contrainte industrielle. Le pre-seed aime l’ambition. Il déteste le flou opérationnel. Dire « on va automatiser la supply chain » n’est pas une stratégie. Dire « voici le goulot, voici le client qui le paie, voici le temps de cycle que l’on réduit » l’est davantage. Le surnom de médecin n’est pas un accessoire de communication. Il rappelle qu’une erreur de diagnostic a un coût. Sur scène, le diagnostic trop rapide se voit.
Anu Bharadwaj, L’Exigence Produit Née Chez Atlassian
Anu Bharadwaj est partner chez ICONIQ, où elle se concentre sur les logiciels d’entreprise et les sociétés d’intelligence artificielle. Avant le capital-risque, elle a passé près de douze ans chez Atlassian, jusqu’aux fonctions de présidente et directrice des opérations. Elle y a piloté produit, ingénierie et activité enterprise autour de Jira, Confluence et de la plateforme cloud, pendant que l’entreprise passait à plusieurs milliards de revenus annuels. Plus tôt, elle a occupé des responsabilités chez Microsoft. Formation d’ingénieure en informatique au R.V. College of Engineering.
Ce profil n’écoute pas un pitch SaaS comme un analyste junior. Elle a vécu la bascule cloud, la vente aux grands comptes, la dette technique, la pression du support, le prix d’une roadmap trop généreuse. Quand un fondateur promet une « plateforme unique pour tous les workflows », elle entend souvent une explosion de surface produit. Quand on parle de « land and expand », elle demande implicitement : land où, expand comment, avec quelle équipe customer success, à quel coût d’acquisition réel.
ICONIQ n’est pas un fonds d’amour du risque brut. Le regard y est souvent celui d’un partenaire de croissance exigeant. Sur Battlefield, cela se traduira probablement par des questions sur la qualité du logiciel autant que sur la taille du TAM. Un prototype séduisant ne suffit pas. Il faudra expliquer comment l’on construit une machine à livrer, à facturer, à retenir. Les fondateurs qui viennent du monde consumer devront traduire leur vocabulaire. Les fondateurs enterprise devront éviter le jargon de comité de direction. Bharadwaj a déjà entendu les deux.
Sho Sho Leigha Ho, L’Œil Seed D’Une Génération Accélérée
Sho Sho Leigha Ho est partner au sein de l’équipe seed de General Catalyst. Elle investit auprès de fondateurs très tôt. Elle est observatrice au conseil de Together AI. Entrée en 2024, elle est présentée comme la plus jeune partner de la firme. Parmi les investissements publics : Graylark, Autoscience, Standard Kernel, et The Interaction Company of California, aussi connue sous le nom de Poke, rachetée par Cognition en juillet 2026. Diplômée d’Harvard, basée à San Francisco.
Un juge seed n’attend pas le même niveau de preuve qu’un juge late stage. Il cherche une équipe qui apprend vite, un angle que d’autres n’ont pas encore industrialisé, une capacité à transformer une intuition en boucle de produit. Cela ne signifie pas l’indulgence. General Catalyst a les moyens de suivre. Une thèse trop étroite, ou trop large, sera testée. La mention de Together AI et d’une acquisition par Cognition en 2026 situe aussi le juge dans le cœur battant de l’infrastructure et des outils pour développeurs. Un pitch « wrapper autour d’un modèle » devra justifier sa couche propriétaire. Un pitch « agent » devra montrer autre chose qu’une démo qui impressionne trois minutes.
La jeunesse du titre n’est pas un argument en soi. C’est un signal de rythme. Les fondateurs de son âge, ou presque, ne pourront pas se cacher derrière l’expérience. Ils devront être précis sur ce qu’ils ont déjà construit, pas seulement sur ce qu’ils ont étudié. Inversement, les équipes plus expérimentées devront éviter le ton professoral. Le seed récompense rarement ceux qui expliquent le marché mieux qu’ils ne le touchent.
Miloni Madan Presler, La Discipline Du Stade D’Inflection
Miloni Madan Presler est partner chez IVP, Institutional Venture Partners. Elle accompagne surtout des fondateurs qui en sont à leur première aventure, au moment où une société technologique bascule : logiciels d’entreprise, santé, sécurité, de la série B jusqu’aux abords de l’introduction en Bourse. Son regard est marqué par le growth equity et le private equity, après des passages chez Summit Partners et Warburg Pincus. Formation en économie et finance à Johns Hopkins. Elle parle quatre langues.
Sur un concours d’early stage, un profil IVP peut sembler « trop tard ». C’est une lecture courte. Les questions d’un investisseur de croissance anticipent ce que le marché demandera dans dix-huit mois. Cohérence des unités économiques. Qualité du revenu. Concentration client. Capacité à recruter une équipe de vente sans détruire la culture produit. Un fondateur pre-seed qui ignore ces sujets n’a pas besoin d’un modèle financier de cinquante lignes. Il a besoin de montrer qu’il sait ce qui tuera l’entreprise si le succès arrive trop vite.
Presler apporte aussi une autre langue, au sens propre et figuré. Quatre langues, ce n’est pas une ligne de biographie décorative. Dans une salle internationale, cela rappelle que beaucoup de marchés se gagnent hors du corridor San Francisco–New York. Un dossier Europe, Inde, Moyen-Orient ou Amérique latine n’aura pas à s’excuser d’exister. Il devra toutefois traduire sa traction dans des métriques comparables. Le growth n’aime pas le folklore. Il aime la répétabilité.
Aidan Madigan-Curtis, Du Watch D’Apple Aux Usines Du Climat
Aidan Madigan-Curtis est partner chez Eclipse Ventures. Elle investit dans l’intelligence artificielle, l’internet des objets, la vision par ordinateur et les logiciels qui touchent la fabrication, la logistique, la chaîne d’approvisionnement et la transition climatique. Business Insider l’a citée parmi 22 investisseurs à connaître en robotique et physical AI. Elle porte chez Eclipse un cadre dit Carbon Optimization, destiné à suivre de vraies baisses d’émissions dans le portefeuille. Avant le venture, elle a été cadre chez Apple, où elle a contribué à faire passer la production de l’Apple Watch de zéro à des millions d’unités par semaine, puis vice-présidente et general manager chez Samsara, de la pré-revenue à plus d’un milliard de dollars d’ARR. Harvard, puis MBA Stanford.
Peu de juges peuvent coller un fondateur sur un écart entre slide et usine. Celle-ci le peut. Scaler une montre connectée n’est pas une métaphore. C’est de la cadence, des fournisseurs, de la qualité, de la logistique, des rendements. Chez Samsara, elle a vu ce que signifie vendre du logiciel au monde physique et tenir une croissance jusqu’au milliard. Les pitches « climat » trop déclaratifs seront fragiles. Une réduction d’émissions racontée sans protocole de mesure non plus. Le cadre Carbon Optimization n’est pas un badge. C’est une invitation à quantifier.
Pour les équipes hardware-software, sa présence est une aubaine et un piège. Aubaine, parce que le jury comprend enfin les délais d’outillage et la réalité d’un pilote usine. Piège, parce que l’excuse « c’est long, c’est l’industrie » ne passera pas si le plan d’apprentissage n’est pas cadencé. Les fondateurs climat devront distinguer impact marketing et impact mesuré. Les fondateurs logistique devront dire qui paie l’intégration, pas seulement qui aime la démo.
Ce Que Ces Cinq Profils Ont En Commun
Malgré les écarts de stade et de secteur, une ligne relie ces cinq personnes. Elles ont toutes touché, d’une manière ou d’une autre, la construction concrète d’entreprises, pas seulement l’allocation de tickets. Médecine puis fonds Inde puis pre-seed industriel. Opérations Atlassian. Seed chez un grand nom du capital américain. Growth IVP après Summit et Warburg. Apple Watch puis Samsara puis Eclipse. Ce n’est pas un banc de commentateurs. C’est un banc d’opérateurs reconvertis ou d’investisseurs trop proches du terrain pour se satisfaire d’un narratif.
- Ils jugeront l’exécution autant que la vision.
- Ils testeront le « pourquoi maintenant » à l’aune de contraintes réelles.
- Ils distingueront une mode sectorielle d’un avantage défendable.
- Ils écouteront l’équipe plus longtemps que le logo du fonds précédent.
On peut résumer autrement. Agrawal demandera si le monde physique et réglementaire a été pensé. Bharadwaj demandera si le produit peut tenir une entreprise. Ho demandera si l’apprentissage est assez rapide pour justifier le seed. Presler demandera si le succès est finançable plus tard. Madigan-Curtis demandera si la cadence industrielle et climatique est autre chose qu’un slogan. Un bon pitch devra survivre à ces cinq lames, même si tous les juges ne poseront pas toutes les questions.
Les Questions Qui Reviennent Toujours Sur Scène
Startup Battlefield a une liturgie. Six minutes de récit, puis l’épreuve. Les questions changent selon les années, pas leur famille. La première famille porte sur l’équipe. Qui a déjà livré quelque chose de difficile ensemble ? Qui part si le premier client dit non ? La deuxième porte sur le marché. Combien de personnes paient déjà pour une solution imparfaite ? Pourquoi ce budget ne sera-t-il pas coupé ? La troisième porte sur le timing. Quelle bascule technique, réglementaire ou tarifaire rend le sujet urgent aujourd’hui plutôt qu’en 2022 ?
La quatrième famille, souvent la plus mal préparée, concerne la défense. Un modèle de fondation accessible à tous n’est pas un fossé. Une base utilisateurs sans coût de sortie non plus. Un brevet isolé rarement. Les juges de 2026, saturés d’annonces d’agents et de copilotes, seront particulièrement sourcilleux sur ce point. Dire « nos données » ne suffit pas. Il faut dire quelles données, comment elles s’accumulent, pourquoi un concurrent mieux capitalisé ne les reproduira pas en six mois.
Vient ensuite l’exécution. Les calendriers trop ronds éveillent le soupçon. Les pilotes sans critère de succès aussi. Un fondateur qui ne sait pas ce qu’il mesurera dans quatre-vingt-dix jours donne l’impression de naviguer à l’estime. Or le public de Disrupt n’est pas seulement là pour s’émouvoir. Il est là pour calibrer. Une réponse floue se répand plus vite qu’une bonne punchline.
Comment Lire Un Jury Mixte Avant De Monter
Beaucoup d’équipes préparent un unique discours, puis s’étonnent qu’il accroche un juge et en irrite un autre. Un banc mixte demande une architecture de pitch en couches. La couche haute doit être compréhensible par tous : problème, client, offre, preuve. La couche intermédiaire doit contenir des preuves que chaque profil peut saisir. Un chiffre d’usine pour Eclipse. Un coût de rétention pour ICONIQ. Un rythme d’apprentissage produit pour General Catalyst. Une unité économique pour IVP. Un angle santé-industrie pour ODDBIRD.
La couche basse, elle, est la réserve de réponses. On ne met pas tout dans les six minutes. On prépare des annexes mentales. Si l’on vend de l’IA médicale, on doit pouvoir dire comment l’on gère le risque d’hallucination dans un flux clinique. Si l’on vend de la vision pour entrepôt, on doit pouvoir dire le taux d’erreur acceptable pour l’opérateur. Si l’on vend du logiciel enterprise, on doit pouvoir dire le délai réel d’un cycle de vente, pas le délai rêvé.
| Juge | Stade dominant | Angle probable |
| Vaibhav Agrawal | Pre-seed | Santé, supply, automatisation réelle |
| Anu Bharadwaj | Enterprise / AI | Produit, scale logiciel, qualité d’exécution |
| Sho Sho Leigha Ho | Seed | Vitesse d’apprentissage, infrastructure IA |
| Miloni Madan Presler | Croissance | Unités économiques, première scale-up |
| Aidan Madigan-Curtis | Industrie et climat | Cadence usine, physical AI, émissions |
Ce Que Le Public Gagne À Observer
On parle trop des gagnants et pas assez des spectateurs. Or Battlefield est une école gratuite, à condition d’écouter autrement. Il ne s’agit pas de noter le design des slides. Il s’agit de repérer le moment où un fondateur cesse de réciter. Le bon observateur regarde les silences. Un juge qui reformule la thèse montre qu’il a compris, ou qu’il n’a pas compris. Un fondateur qui défend son prix trop tôt révèle souvent une anxiété de vente. Un fondateur qui n’a aucun concurrent « sérieux » révèle souvent un angle mort.
Le public fondateur peut aussi cartographier les fonds. ODDBIRD n’écrit pas les mêmes chèques qu’IVP. General Catalyst seed n’attend pas la même preuve qu’ICONIQ. Eclipse n’évalue pas un logiciel de productivité comme une brique d’usine. Cette cartographie évite des roadshows absurdes après l’événement. Trop d’équipes courent après tous les logos. Mieux vaut en courtiser trois pour de bonnes raisons.
San Francisco, Octobre, Et La Pression Du Calendrier
Moscone West en octobre a une météo sociale particulière. Les semaines qui précèdent un grand rendez-vous californien compressent les agendas. Les fonds font le tri. Les équipes finalisent des decks qu’elles auraient dû jeter deux versions plus tôt. Les tarifs de badges augmentent. L’organisation le rappelle : des économies allant jusqu’à 200 dollars étaient mises en avant avant le 25 septembre à 23 h 59, heure du Pacifique, avec une réduction de groupe supplémentaire. Ce détail commercial n’est pas le sujet. Il dit seulement que l’événement se vend comme un carrefour, pas comme une conférence de plus.
Pour une équipe européenne, asiatique ou africaine, le déplacement a un coût. Il faut donc traiter Battlefield comme un outil, pas comme une récompense narcissique. Quel rendez-vous hors scène justifie l’avion ? Quelle hypothèse produit sera testée dans les allées ? Quel juge, parmi les quinze déjà visibles si l’on additionne les vagues, est réellement pertinent ? Sans ces questions, on revient avec des photos et peu de signal.
Préparer Un Pitch Qui Survivra Aux Cinq Grilles
La tentation, face à un jury prestigieux, est d’empiler les preuves. Mauvaise idée. Six minutes punissent l’accumulation. Mieux vaut une histoire étroite, vraie, mesurable, puis des réponses larges. Commencer par le client qui souffre, pas par le modèle. Montrer un avant-après que l’on peut défendre. Nommer le mécanisme d’avantage. Annoncer le prochain jalon comme on annoncerait une expérimentation, pas comme on annoncerait une destinée.
Ensuite, entraîner les réponses courtes. Une minute de justification après une question simple fatigue la salle. Les meilleurs fondateurs reformulent, répondent, s’arrêtent. Ils laissent le juge relancer. Ils n’ont pas peur de dire « nous ne savons pas encore, voici comment nous le saurons ». Cette phrase, dite avec méthode, impressionne davantage qu’une projection à cinq ans trop lisse. Surtout face à des gens qui ont déjà vu des projections à cinq ans s’effondrer.
- Écrire la thèse en une phrase que l’on peut dire en marchant.
- Préparer trois preuves seulement, mais inattaquables.
- Lister dix questions hostiles et y répondre à voix haute.
- Désigner qui parle de la tech, qui parle du client, qui parle de l’argent.
- Décider à l’avance ce que l’on refuse de promettre sur scène.
Les Secteurs Qui Seront Scrutés Sans Pitié
Le mélange des cinq juges dessine une carte. Santé et bio sous contrainte réelle. Logiciel d’entreprise qui doit tenir la route. Outils et infrastructure pour constructeurs d’IA. Sécurité et healthcare au moment de l’inflection. Fabrication, logistique, climat mesurable. Un dossier hors de ces orbites peut gagner. Il devra simplement travailler plus pour être traduit. Un réseau social grand public, par exemple, n’aura pas de relais naturel sur ce banc. Un outil marketing générique non plus, sauf s’il démontre une mécanique d’entreprise rare.
À l’inverse, les dossiers « IA partout » seront nombreux et donc plus durement comparés. La différenciation ne viendra pas du mot intelligence. Elle viendra du lieu d’insertion : dossier patient, ligne d’assemblage, entrepôt, poste de sécurité, workflow enterprise déjà payé. Les fondateurs qui savent nommer le budget existant qu’ils déplacent ont une longueur d’avance sur ceux qui inventent un budget nouveau.
Le Capital N’Est Pas Le Seul Prix
Cent mille dollars aident. Ils ne transforment pas une thèse faible. La vraie monnaie de Battlefield, c’est la crédibilité transférable. Une citation de juge dans un compte-rendu. Un fondateur du public qui devient premier design partner. Un associé qui demande le data room le soir même. Ces issues n’apparaissent pas dans le règlement. Elles apparaissent quand le récit tient sous tension.
Il faut aussi accepter l’échec public. Une question mal parée sera vue par des milliers de personnes. C’est désagréable. C’est formateur. Les équipes qui traitent l’événement comme un test de stress plutôt que comme un sacre reviennent plus solides. Elles corrigent le deck. Elles recrutent la compétence manquante. Elles cessent de vendre un marché fantôme. Le concours, dès lors, a déjà payé, même sans trophée.
Une Lecture Plus Large Du Cycle 2026
Le choix de ces juges n’est pas anodin dans le climat actuel. Après des années où le logiciel pur absorbait l’essentiel de l’attention, le curseur revient vers le monde physique, l’énergie, la santé, la fabrication, tout en gardant l’IA comme couche transverse. ODDBIRD et Eclipse incarnent cette bascule. ICONIQ et IVP rappellent que le logiciel d’entreprise n’a pas disparu, il s’est seulement durci. General Catalyst seed rappelle que l’amont reste ouvert, à condition d’aller vite et juste.
Pour un lecteur français ou européen, la leçon n’est pas « il faut aller à San Francisco ». La leçon est « il faut savoir à quelle grille on s’adresse ». Un industrialiste de Lyon n’a pas le même interlocuteur qu’un éditeur SaaS de Paris. Un projet climat de Nantes n’a pas le même vocabulaire qu’un outil pour développeurs de Berlin. Disrupt rend ces écarts visibles en trois jours. Encore faut-il les regarder avec un carnet, pas seulement avec un téléphone.
Ce Qu’Il Faudrait Retenir Avant D’Éteindre L’Écran
Startup Battlefield 200 reste un théâtre. Mais c’est un théâtre où les répliques ont des conséquences. Les cinq nouveaux juges n’ont pas été choisis pour décorer une keynote. Ils incarnent des manières différentes de dire non, et donc des manières différentes d’enseigner le oui. Agrawal testera le contact avec le réel biologique et industriel. Bharadwaj testera la capacité à faire grandir un produit sans le noyer. Ho testera la vitesse de preuve au seed. Presler testera la possibilité d’une entreprise adulte. Madigan-Curtis testera la cadence du monde physique et la sincérité climatique.
Les fondateurs qui monteront sur scène n’ont pas besoin d’être parfaits. Ils ont besoin d’être spécifiques. Les fondateurs qui resteront dans le public n’ont pas besoin de copier les gagnants. Ils ont besoin d’entendre les questions comme si elles leur étaient destinées. C’est là que l’exercice dépasse le marketing d’événement. Il redevient ce qu’il prétend être : une façon d’apprendre, en accéléré, comment une entreprise naissante est pesée par ceux qui ont déjà mis de l’argent, du temps et parfois une usine entière derrière une intuition.
Octobre approchera vite. Les decks circuleront. Les rumeurs de shortlist aussi. Entre-temps, le travail utile n’est pas de rêver au chèque. Il est de rendre la thèse assez nette pour qu’un médecin-investisseur, une ancienne numéro deux d’Atlassian, une partner seed, une investisseuse de croissance et une opératrice d’Apple Watch puissent, chacun à sa manière, la prendre au sérieux. Si elle survit à ces cinq lectures, elle a une chance de survivre au marché. Et c’est, au fond, la seule finale qui compte.
