
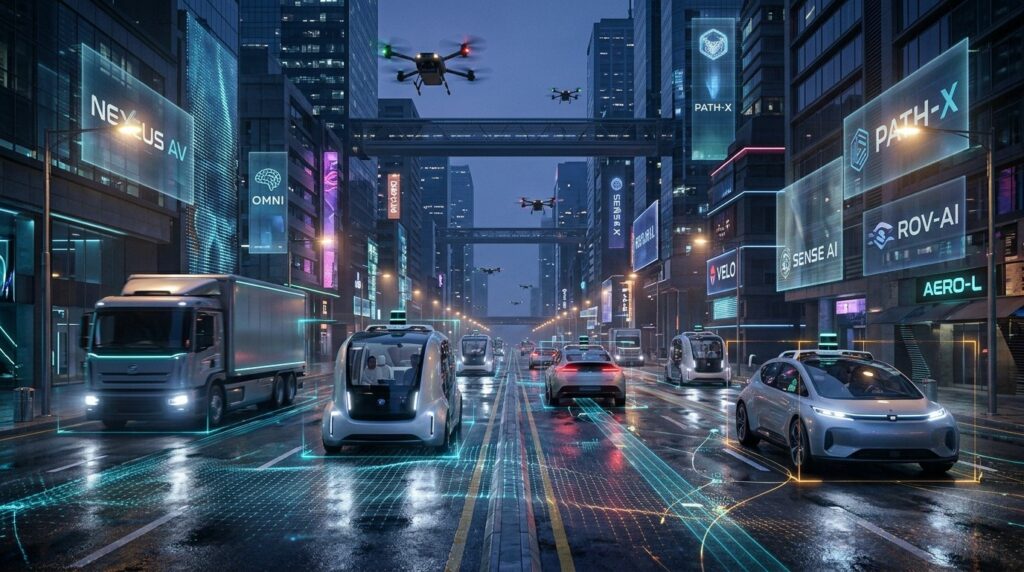

Vous vous souvenez de la frénésie qui entourait les véhicules autonomes il y a une décennie ? Ces années 2016 et 2017 où les investisseurs se bousculaient pour financer la moindre idée prometteuse. Eh bien, accrochez-vous : 2026 ressemble à ces moments, mais en version encore plus intense. Une vague plus large, plus rapide et surtout alimentée par des avancées technologiques qui changent radicalement la donne. Les conversations récentes avec des investisseurs spécialisés révèlent un paysage en pleine mutation, où l’intelligence artificielle n’est plus un simple atout, mais le moteur principal d’une nouvelle génération d’acteurs.
Une Nouvelle Vague Plus Puissante Que Celle De 2016
Pendant longtemps, le secteur des véhicules autonomes a progressé par à-coups. On passait d’une version 1.0 encore expérimentale à une ambition 2.0 qui semblait hors de portée. Aujourd’hui, les modèles de fondation bouleversent cette trajectoire. Ces architectures end-to-end permettent enfin de généraliser les apprentissages d’un environnement à un autre. Résultat : les systèmes deviennent plus robustes, moins chers à développer et surtout plus rapides à déployer.
Un fonds d’investissement spécialisé dans les phases précoces a déjà reçu 81 pitches de nouvelles startups dédiées à l’autonomie cette année seulement. C’est deux tiers de plus que l’année précédente et, selon leurs propres analyses, cela dépasse déjà les niveaux record observés il y a dix ans. Ce chiffre n’est pas anodin. Il traduit une baisse réelle des barrières à l’entrée. Des équipes peuvent désormais mettre un prototype sur la route en quelques mois seulement, parfois avec moins d’un million de dollars levés.
Les modèles de fondation offrent aujourd’hui une architecture technique qui rend enfin possible les systèmes end-to-end pour les véhicules autonomes.
Puneeth Meruva, partenaire chez Trucks VC
Cette accessibilité nouvelle explique en grande partie l’explosion du nombre de projets. Les modèles open source puissants, qu’il s’agisse d’Alpamayo de Nvidia ou des architectures vision-langage-action de Qwen, donnent aux fondateurs des briques solides dès le départ. Plus besoin de reconstruire entièrement la stack logicielle. On assemble, on affine, on teste. Le cycle d’innovation s’accélère de façon spectaculaire.
Pourquoi Les Startups Pure-Play Robotaxi Surprennent
On aurait pu s’attendre à ce que la majorité de ces jeunes pousses se concentrent sur des niches comme l’agriculture, les mines, les entrepôts ou les chantiers. Ces secteurs restent effectivement bien représentés. Pourtant, une proportion croissante de pitches concerne des projets de robotaxis purs et durs. Des équipes qui se positionnent ouvertement comme concurrentes de Waymo, du moins sur certains territoires ou types de trajets.
Cette audace peut paraître démesurée. Pourtant, les investisseurs y voient une logique claire. Dans un monde où les modèles de fondation généralisent mieux, les acteurs de niche peuvent exceller sur des zones géographiques précises ou des cas d’usage particuliers. Ils n’ont pas besoin de conquérir le monde entier dès le premier jour. Ils peuvent capturer de la valeur localement et progresser ensuite.
Cette fragmentation possible du marché change complètement la dynamique concurrentielle. Au lieu d’un oligopole dominé par quelques géants, on assiste à l’émergence d’un écosystème plus dense, plus diversifié et potentiellement plus innovant. Les grands acteurs devront rester agiles s’ils veulent conserver leur avance.
Les Levées De Fonds Qui Illustrent L’Effervescence
Les montants levés ces dernières semaines confirment que l’argent suit l’enthousiasme. Bedrock Robotics vient de boucler un tour de 600 millions de dollars valorisant la société à 4,1 milliards. CapitalG et Emergence Capital ont co-mené cette opération de série C, avec la participation de nouveaux investisseurs prestigieux et le soutien d’existants comme Nvidia. Ce type de ticket n’est plus exceptionnel dans le secteur.
Du côté de la fabrication, Re:Build, l’accélérateur industriel basé dans le Massachusetts, a attiré 2,1 milliards de dollars. L’opération, menée par General Catalyst et le Strategic Investment Group de JPMorganChase, vise à renforcer la capacité de production de technologies physiques et à lancer de nouvelles startups industrielles. Co-fondé par Jeff Wilke, ancien dirigeant d’Amazon, Re:Build se présente comme une réponse américaine à Shenzhen. L’ambition est claire : reconstruire une base industrielle capable d’accompagner l’essor des véhicules autonomes et d’autres hard techs.
On note également des opérations plus modestes mais tout aussi révélatrices. PreScalar, une jeune pousse san-franciscaine spécialisée dans les logiciels et les infrastructures de test pour usines, a levé 7 millions de dollars en seed. L’équipe fondatrice cumule des expériences chez Cruise, Google, Rivian et Waymo. Dynamo Ventures et BMW i Ventures ont co-mené le tour. Ces profils hybrides, alliant expertise logicielle et connaissance fine du terrain industriel, deviennent de plus en plus recherchés.
Les Partenariats Stratégiques Qui Dessinent L’Avenir
Au-delà des financements, les alliances se multiplient. Waymo et Toyota ont officialisé un partenariat de fabrication. Toyota produira des véhicules bZ4X prêts pour l’autonomie dans son usine japonaise et intégrera le système de conduite autonome de Waymo. Ces véhicules serviront d’abord aux services de robotaxi au Japon, au Royaume-Uni et sur d’autres marchés internationaux. Les deux entreprises laissent entendre qu’un modèle de licence pour véhicules particuliers pourrait suivre. Ce type d’accord marque une étape importante : on passe des expérimentations isolées à une industrialisation réelle.
Kodiak AI, de son côté, a signé son premier contrat commercial contraignant pour des camions autonomes sans chauffeur. L’entreprise livrera 75 semi-remorques à DTL Transport à partir de 2028. Ces véhicules circuleront sur des autoroutes publiques. Ce n’est plus du démonstrateur. C’est de l’engagement commercial concret avec un calendrier précis.
Même Tesla explore de nouvelles voies pour accélérer l’adoption de son Full Self-Driving supervisé. L’entreprise s’appuie désormais sur Turo pour faciliter les essais et rassurer les utilisateurs hésitants. Ces initiatives montrent que les acteurs établis ne restent pas inactifs face à l’arrivée de nouveaux challengers.
L’Impact De L’IA Sur Les Coûts Et Les Délais
Ce qui frappe le plus dans cette nouvelle vague, c’est la compression des cycles. Autrefois, développer un système autonome robuste demandait des années et des centaines de millions de dollars. Aujourd’hui, grâce aux modèles pré-entraînés et aux architectures end-to-end, des équipes réduites peuvent avancer beaucoup plus vite. La généralisation des compétences entre différents environnements réduit considérablement le besoin de collecter des données spécifiques pour chaque nouvelle ville ou chaque nouveau type de route.
Cette efficacité se traduit directement dans les structures de coûts. Moins de capteurs redondants, moins de cartographie ultra-précise à reconstruire en permanence, moins de validation manuelle interminable. Les économies réalisées peuvent être réinvesties dans l’amélioration de la sécurité ou dans l’extension géographique. Le résultat est un marché plus dynamique où la concurrence par l’innovation technique reprend le dessus sur la pure force financière.
- Accès facilité aux modèles open source de pointe
- Réduction drastique du temps entre l’idée et le prototype roulant
- Capacité à cibler des niches géographiques ou fonctionnelles
- Baisse des besoins en capital initial pour valider un concept
- Amélioration de la généralisation entre environnements variés
Les Secteurs Qui Bénéficient Aussi De Cette Dynamique
Si les robotaxis captent beaucoup d’attention, d’autres domaines progressent en silence. Elroy Air, spécialiste des drones cargo autonomes lourds destinés à la défense, aux interventions rapides et à la logistique commerciale, a recruté un directeur financier expérimenté en vue d’une introduction en bourse. Ce mouvement prépare le terrain pour une croissance encore plus importante dans les années à venir.
Côté constructeurs traditionnels, Ford a dévoilé de nouveaux chargeurs qui transformeront son futur pick-up Fathom en véritable batterie mobile capable d’alimenter une maison ou le réseau électrique. General Motors, quant à elle, accélère sur les hybrides tout en réglant un vieux dossier : un accord de 220 millions de dollars avec 36 États pour clore les accusations de vente illégale de données de conduite. Ces ajustements montrent que même les géants historiques doivent s’adapter rapidement à un environnement en mutation permanente.
Rivian a relevé légèrement ses prévisions de livraisons pour 2026 grâce au succès de son nouveau modèle R2. Plus intéressant encore, la joint-venture de 5,8 milliards de dollars avec Volkswagen s’étend désormais aux assistants d’intelligence artificielle. Les synergies entre constructeurs et spécialistes de l’autonomie se multiplient sous des formes variées.
Ce Que Cela Change Pour Les Investisseurs Et Les Fondateurs
Pour les investisseurs spécialisés, le message est clair : le rythme ne devrait pas ralentir. Au contraire, ils anticipent encore plus de pitches l’année prochaine. La fenêtre d’opportunité reste ouverte, mais elle exige une sélectivité accrue. Les équipes qui maîtrisent à la fois les modèles de fondation et les contraintes opérationnelles du monde réel ont un avantage décisif.
Les fondateurs, de leur côté, bénéficient d’un contexte exceptionnellement favorable. Les outils sont plus accessibles, le talent se concentre davantage sur ce domaine, et les capital-risqueurs sont à l’écoute. Pourtant, la concurrence s’intensifie aussi. Se différencier par une compréhension fine d’un cas d’usage particulier ou d’une géographie spécifique devient essentiel.
Dans ce contexte, la capacité à itérer rapidement et à démontrer une traction concrète prime souvent sur les discours visionnaires. Les investisseurs veulent voir des véhicules qui roulent, des données qui s’accumulent et des clients qui signent. Les démonstrations purement techniques ne suffisent plus.
Les Défis Qui Subsistent Malgré L’Optimisme
Tout n’est pas rose pour autant. La réglementation reste un frein majeur dans de nombreux pays. Les questions de responsabilité, d’assurance et d’acceptabilité sociale continuent de freiner les déploiements à grande échelle. Même avec des technologies plus performantes, convaincre les autorités et le grand public demande du temps et de la transparence.
La sécurité demeure non négociable. Un accident retentissant peut freiner l’ensemble du secteur pendant des mois, voire des années. Les nouvelles architectures doivent prouver qu’elles sont non seulement plus efficaces, mais aussi plus fiables dans des situations extrêmes ou rares. La validation reste un processus long et coûteux, même s’il s’accélère.
Enfin, la question de la rentabilité réelle des services de robotaxi n’est pas encore tranchée. Les coûts d’exploitation, la maintenance, le nettoyage, la gestion de flotte et les périodes d’attente doivent être maîtrisés avec une extrême précision. Les modèles économiques qui fonctionnent à petite échelle ne se transposent pas forcément à des volumes importants.
Vers Une Industrialisation Progressive
Ce qui se dessine actuellement n’est pas une révolution soudaine, mais une industrialisation progressive et accélérée. Les acteurs qui réussiront seront ceux capables d’allier excellence technique, excellence opérationnelle et excellence réglementaire. Les modèles de fondation fournissent un socle technique solide. Reste à bâtir dessus des entreprises viables à long terme.
Les prochains mois seront déterminants. On verra si le volume de nouvelles startups se maintient, si les valorisations restent élevées et si les premiers contrats commerciaux se transforment en flux de revenus récurrents. Les signaux actuels sont encourageants, mais le marché des véhicules autonomes a déjà connu des cycles d’enthousiasme et de désillusion. La différence cette fois-ci réside dans la maturité des outils d’intelligence artificielle disponibles.
Les fondateurs et investisseurs qui comprennent cette singularité ont une longueur d’avance. Ils savent que la technologie n’est plus le principal goulot d’étranglement. La capacité à exécuter, à s’adapter et à créer de la confiance devient le facteur différenciant. Dans ce nouvel environnement, les opportunités abondent pour ceux qui savent les saisir avec pragmatisme et ambition mesurée.
Le secteur des véhicules autonomes entre clairement dans une phase nouvelle. Plus mature technologiquement, plus accessible financièrement et plus diversifié dans ses approches. Que l’on regarde les robotaxis urbains, les camions longue distance ou les applications industrielles, l’élan est là. Reste à transformer cette énergie en services fiables, sûrs et économiquement durables. Les prochains chapitres de cette histoire s’écrivent dès maintenant, et ils promettent d’être passionnants.
Cette dynamique s’inscrit dans un mouvement plus large où l’intelligence artificielle redéfinit les industries physiques. Les véhicules autonomes ne sont qu’un des exemples les plus visibles. Derrière eux se profile une transformation profonde des chaînes de valeur de la mobilité, de la logistique et de la fabrication. Les startups qui émergent aujourd’hui contribuent à façonner ce futur, une ligne de code et un kilomètre parcouru après l’autre.
Pour les observateurs attentifs, 2026 restera probablement comme l’année où le second boom des véhicules autonomes a vraiment pris son essor. Non pas grâce à des promesses lointaines, mais grâce à des outils concrets qui permettent enfin de passer de l’expérimentation à l’exécution à grande échelle. L’histoire ne fait que commencer, et elle mérite d’être suivie de près.
En définitive, la convergence entre des modèles d’IA de plus en plus puissants et un écosystème entrepreneurial dynamique crée un terrain fertile pour l’innovation. Les chiffres de pitches, les montants levés et les partenariats industriels le confirment. Ceux qui sauront naviguer dans ce paysage en évolution rapide auront de belles cartes à jouer dans les années à venir. Le temps des démonstrations purement techniques cède progressivement la place au temps de la mise en production et de la création de valeur réelle pour les utilisateurs finaux.
