
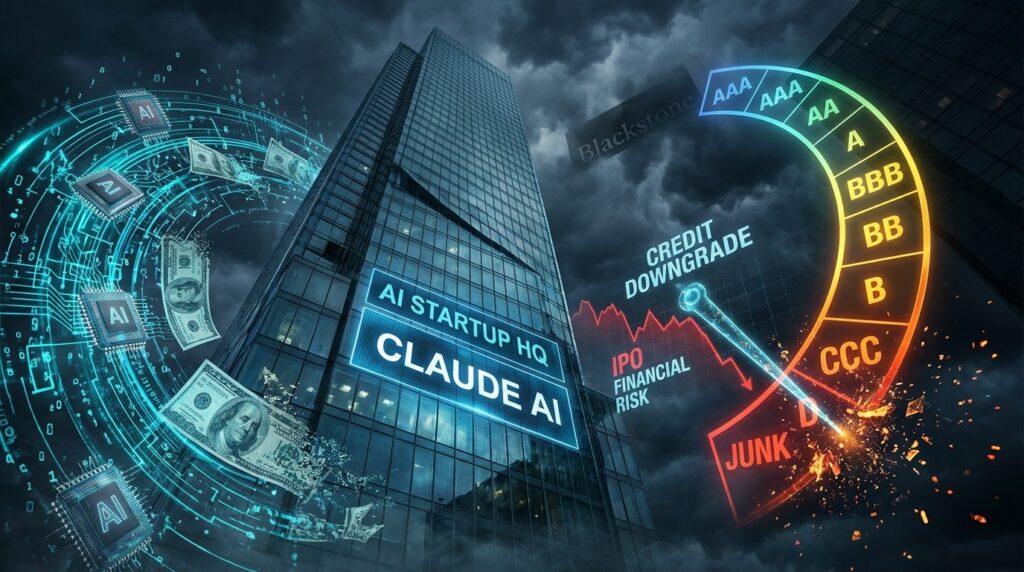

Imaginez une entreprise qui révolutionne l’intelligence artificielle, attire des milliards et s’apprête à entrer en bourse dans un climat d’euphorie… avant que les agences de notation ne lui collent une étiquette peu flatteuse. C’est exactement le scénario qui se dessine autour d’Anthropic. Selon des informations relayées par le Financial Times, le laboratoire derrière Claude s’attendrait à recevoir une note « junk » élevée de la part des agences de crédit juste après son introduction en bourse. Un retournement qui surprend, car Blackstone, l’investisseur ancre d’un récent montage financier colossal, avait d’abord misé sur une notation investment-grade avant 2027. Aujourd’hui, la prévision bascule vers la catégorie BB, le haut du panier des notes spéculatives. Ce basculement n’est pas anodin : il risque de rendre plus cher et plus difficile l’accès aux financements dont Anthropic a besoin pour poursuivre sa course effrénée aux capacités de calcul.
Pourquoi Anthropic se retrouve sous le feu des projecteurs financiers
Anthropic n’est pas une startup comme les autres. Fondée par d’anciens talents d’OpenAI, elle s’est positionnée comme un acteur sérieux de l’IA constitutionnelle, c’est-à-dire une approche qui cherche à aligner les modèles sur des valeurs humaines dès la conception. Son chatbot Claude a gagné une place de choix auprès des entreprises et des développeurs qui recherchent fiabilité et transparence. Mais derrière cette image soignée se cache une réalité économique brutale : l’entraînement et l’inférence de grands modèles de langage coûtent une fortune. Des centaines de millions, voire des milliards, partent chaque année dans l’achat ou la location de puces spécialisées, dans la construction de centres de données et dans les contrats cloud à long terme.
C’est précisément cette frénésie de dépenses qui inquiète les investisseurs et, désormais, les agences de notation. Le Financial Times révèle que Blackstone a récemment informé ses propres investisseurs d’un changement de perspective. Là où le géant du private equity anticipait une note investment-grade – autrement dit un niveau de risque faible pour les prêteurs – avant l’année 2027, il table désormais sur une note dans la fourchette BB. Cette catégorie reste la plus haute des notes « junk », mais elle signale clairement un profil spéculatif. En clair, Anthropic serait considéré comme un emprunteur plus risqué qu’une grande entreprise traditionnelle.
Cette prévision arrive au moment où Anthropic vient tout juste de déposer officiellement son dossier d’introduction en bourse. L’annonce a déclenché une vague de spéculations sur la valorisation possible, sur l’appétit des investisseurs institutionnels et sur l’effet d’entraînement que pourrait avoir cette IPO sur l’ensemble du secteur de l’intelligence artificielle. Pourtant, la perspective d’une note junk élevée vient tempérer l’enthousiasme. Elle rappelle que même les stars de la tech ne sont pas à l’abri des règles du marché de la dette.
Le rôle central de Blackstone dans le montage financier
Blackstone n’est pas un simple spectateur. Le fonds a joué un rôle d’ancre dans un accord de 63 milliards de dollars destiné à financer l’acquisition de puces pour Anthropic. Ce type de montage, souvent structuré autour de véhicules de financement spécialisés, permet aux entreprises d’IA de sécuriser des capacités de calcul sans immobiliser immédiatement tout leur capital. En échange, les investisseurs comme Blackstone prennent une position stratégique et surveillent de près la solidité financière de l’emprunteur.
Lorsque Blackstone communique à ses partenaires une révision à la baisse de la notation attendue, le message est clair : le risque perçu a augmenté. Les raisons exactes n’ont pas été détaillées publiquement – Anthropic comme Blackstone ont refusé de commenter auprès de TechCrunch – mais plusieurs facteurs peuvent expliquer ce retournement. La vitesse à laquelle Anthropic engage des dépenses, la concurrence féroce avec OpenAI, Google DeepMind ou xAI, et l’incertitude sur le calendrier de rentabilité pèsent lourd dans la balance.
Une note junk élevée rendrait plus difficile et plus coûteux pour Anthropic de lever les fonds nécessaires pour soutenir ses dépenses massives.
Analyse issue du reporting du Financial Times
Dans le monde de la dette d’entreprise, la distinction entre investment-grade et junk n’est pas qu’une question de prestige. Elle conditionne le coût de l’argent. Une entreprise notée BB devra offrir des taux d’intérêt plus élevés pour attirer les prêteurs. Elle aura aussi un accès plus restreint à certains fonds institutionnels qui, par mandat, ne peuvent investir que dans des titres investment-grade. Pour une société qui brûle du cash à un rythme élevé, chaque point de base supplémentaire compte.
Les dépenses colossales qui inquiètent les marchés
Au cours des douze derniers mois, Anthropic a multiplié les annonces de contrats de compute. Des accords avec les géants du cloud, des engagements d’achat de puces Nvidia ou de solutions concurrentes, des projets de centres de données dédiés… Chaque signature représente des engagements financiers pluriannuels. Ces investissements sont nécessaires pour rester compétitif : un modèle de langage qui n’est pas régulièrement réentraîné ou qui manque de capacité d’inférence perd rapidement du terrain.
Pourtant, ces dépenses posent une question simple : quand le retour sur investissement arrivera-t-il ? Les revenus d’Anthropic progressent, notamment grâce aux abonnements professionnels et aux API, mais ils restent encore loin de couvrir l’intégralité des coûts de recherche et d’infrastructure. C’est le paradoxe classique des startups deep-tech à forte intensité capitalistique : plus on investit pour gagner des parts de marché, plus on s’éloigne temporairement de la rentabilité.
Les investisseurs qui ont suivi les précédentes levées de fonds d’Anthropic savent que le laboratoire a déjà attiré des sommes impressionnantes. Google, Amazon et d’autres acteurs stratégiques ont injecté des milliards. Mais une introduction en bourse change la donne. Elle ouvre le capital à un public plus large, tout en soumettant l’entreprise à une discipline de reporting et à une surveillance accrue des agences de notation et des analystes sell-side.
Ce que signifie concrètement une note junk pour une entreprise d’IA
Recevoir une note dans la fourchette BB n’est pas une catastrophe absolue. De nombreuses entreprises technologiques en forte croissance ont débuté leur vie publique avec des notations spéculatives. Cela signifie simplement que les créanciers exigent une prime de risque. Pour Anthropic, cela pourrait se traduire par des coupons plus élevés sur d’éventuelles émissions obligataires, par des covenants plus stricts dans les contrats de prêt, ou par un recours plus important à des structures de financement créatives et coûteuses.
Il faut aussi distinguer la notation de crédit de la valorisation actions. Une entreprise peut être très bien valorisée en bourse – grâce à la promesse de croissance future – tout en portant une note de crédit médiocre. Les marchés actions et les marchés de la dette n’ont pas exactement les mêmes critères. Les actionnaires parient sur l’upside ; les créanciers se préoccupent avant tout du remboursement du principal et des intérêts.
- Accès restreint à certains investisseurs institutionnels
- Coût de la dette plus élevé
- Surveillance renforcée des covenants financiers
- Possibilité de structures de financement plus complexes
- Signal envoyé au marché sur le profil de risque
Dans le cas d’Anthropic, la note junk pourrait aussi influencer la façon dont les partenaires stratégiques négocient les prochains contrats de compute. Un fournisseur de puces ou un opérateur de data center pourrait demander des garanties supplémentaires ou des acomptes plus importants s’il perçoit un risque de crédit accru. Même si ces effets restent hypothétiques à ce stade, ils illustrent la sensibilité de l’écosystème IA aux signaux financiers.
Le contexte plus large de l’euphorie IA et des premières fissures
Le timing de cette information n’est pas anodin. Depuis plusieurs mois, des voix s’élèvent pour souligner que le boom des dépenses en intelligence artificielle commence à montrer des signes de tension. Certaines entreprises du cloud voient leurs marges sous pression. D’autres acteurs de l’infrastructure s’interrogent sur la capacité des clients à absorber durablement des hausses de prix. Des analyses récentes pointent même l’apparition de « cracks » dans le cycle d’investissement actuel.
Anthropic n’est pas isolé. OpenAI, malgré son avance perçue, fait face à des questions similaires sur la trajectoire de ses coûts. Les laboratoires plus petits peinent parfois à sécuriser les capacités de calcul nécessaires. Dans ce contexte, la perspective d’une note junk pour l’un des leaders du secteur agit comme un rappel à la réalité : l’IA générative reste une activité extrêmement capitalistique, et les marchés de la dette ne sont pas prêts à fermer les yeux sur les risques.
Paradoxalement, cette discipline financière pourrait aussi être saine à long terme. Elle force les entreprises à prioriser, à optimiser l’utilisation des ressources et à démontrer plus clairement la voie vers la rentabilité. Les investisseurs qui ont accompagné Anthropic jusqu’ici savent que le chemin sera long. Une notation réaliste, même si elle est moins flatteuse, peut contribuer à ancrer les attentes dans le monde réel plutôt que dans les projections les plus optimistes.
Les implications pour l’introduction en bourse elle-même
Le dépôt du dossier IPO d’Anthropic a déjà déclenché une intense spéculation. Les banques conseils, les fonds spécialisés et les family offices scrutent chaque détail. La valorisation potentielle, le flottant, la structure de gouvernance, la présence éventuelle de droits de vote multiples… tout est passé au crible. L’ajout d’une perspective de notation junk vient enrichir ce débat d’une nouvelle dimension.
Certains investisseurs actions pourraient y voir une opportunité. Une entreprise notée junk qui réussit à exécuter son plan de croissance peut offrir des rendements attractifs une fois que les marchés de la dette se rassurent. D’autres, plus prudents, pourraient exiger une décote de valorisation pour compenser le risque de crédit. Dans tous les cas, la communication d’Anthropic pendant la période de roadshow devra aborder frontalement la question des dépenses et de la trajectoire financière.
Il est encore trop tôt pour savoir si la prévision de Blackstone se confirmera. Les agences de notation – Moody’s, S&P, Fitch – mèneront leur propre analyse une fois que le dossier sera plus complet et que les états financiers post-IPO seront disponibles. Elles examineront la structure de capital, la génération de cash-flow libre, la diversification des revenus et la flexibilité financière. Rien n’est gravé dans le marbre.
Comment les autres acteurs de l’IA gèrent la question du crédit
Anthropic n’est pas le seul laboratoire à devoir jongler entre ambitions technologiques et réalités financières. OpenAI a multiplié les partenariats stratégiques pour sécuriser des capacités de calcul. xAI a levé des fonds importants et mise sur une approche plus intégrée verticalement. Google DeepMind bénéficie du bilan solide de sa maison mère. Chacun trouve sa propre formule pour financer la course à l’échelle.
Ce qui distingue le cas d’Anthropic, c’est la combinaison d’une IPO imminente et d’une révision publique des attentes de notation. Peu d’entreprises d’IA pure-player ont encore franchi le pas de la cotation. Le précédent créé par Anthropic sera donc scruté de près par ceux qui envisagent de suivre la même voie dans les années à venir. Une note junk élevée pourrait devenir un point de référence – ou un avertissement – pour l’ensemble du secteur.
| Élément | Impact potentiel d’une note BB | Commentaire |
| Coût de la dette | Augmentation des taux d’intérêt | Prime de risque plus élevée |
| Accès aux investisseurs | Restreint pour certains fonds | Mandats investment-grade exclus |
| Négociations fournisseurs | Garanties supplémentaires possibles | Selon perception du risque |
| Perception marché actions | Mixte selon le profil d’investisseur | Opportunité ou décote |
Ces éléments ne constituent pas une condamnation. Ils décrivent simplement le nouvel environnement dans lequel Anthropic devra évoluer s’il reçoit effectivement une note dans la fourchette BB. L’entreprise a déjà démontré sa capacité à attirer des capitaux dans des conditions difficiles. Elle dispose d’une marque forte, d’une technologie reconnue et d’une équipe expérimentée. Ces atouts restent des leviers puissants.
Les leçons pour les fondateurs et les investisseurs de startups tech
L’histoire d’Anthropic offre plusieurs enseignements utiles au-delà du seul secteur de l’IA. Premièrement, la discipline de la dette arrive plus tôt qu’on ne le pense. Même les entreprises en hypercroissance doivent anticiper le moment où les créanciers examineront leur bilan avec attention. Deuxièmement, les prévisions de notation évoluent rapidement. Ce qui était présenté comme investment-grade peut basculer en junk en l’espace de quelques mois si les dépenses s’accélèrent ou si le chemin vers la rentabilité s’allonge.
Troisièmement, la communication avec les investisseurs de dette et de private equity doit rester transparente. Blackstone a choisi d’informer ses propres limited partners du changement de perspective. Cette transparence, même si elle crée un moment d’inconfort, limite les mauvaises surprises ultérieures. Enfin, la combinaison d’une IPO et d’une notation de crédit crée un double exercice de communication : il faut séduire les actionnaires tout en rassurant les créanciers.
Pour les fondateurs qui construisent aujourd’hui la prochaine génération de startups deep-tech, le cas Anthropic rappelle qu’il ne suffit plus de raconter une histoire de disruption. Il faut aussi démontrer une maîtrise progressive des leviers financiers. Les marchés ont de la mémoire. Une trajectoire de dépenses trop agressive sans jalons clairs de rentabilité finit par se payer, que ce soit en valorisation ou en coût de la dette.
Ce que l’on peut attendre dans les prochains mois
Plusieurs événements vont jalonner les semaines et mois à venir. Le roadshow de l’IPO permettra à la direction d’Anthropic de présenter sa vision et de répondre aux questions sur la structure de capital et les perspectives de cash-flow. Les premières notations officielles des agences arriveront probablement dans la foulée de la cotation ou peu après. Les résultats trimestriels post-IPO donneront une image plus précise de la dynamique de revenus et de dépenses.
Parallèlement, le marché de l’IA continue d’évoluer à grande vitesse. De nouveaux modèles, de nouvelles architectures, de nouvelles approches d’efficacité énergétique peuvent modifier l’équation des coûts. Si Anthropic parvient à démontrer des gains significatifs d’efficacité ou une monétisation plus rapide de ses produits, la perception du risque de crédit pourrait s’améliorer. Inversement, une intensification de la concurrence ou un ralentissement de la demande d’API pourrait renforcer les doutes.
Blackstone, de son côté, restera un observateur attentif. En tant qu’ancre du montage de 63 milliards de dollars, le fonds a un intérêt direct à ce que Anthropic conserve un accès raisonnable aux marchés de la dette. Sa prévision actuelle de note BB constitue un point de départ, pas nécessairement un point d’arrivée. Les prochains trimestres diront si cette estimation se confirme ou si elle évolue à nouveau.
Une opportunité de maturité pour le secteur
Au-delà du cas particulier d’Anthropic, cette affaire symbolise une transition plus large. L’intelligence artificielle générative sort de la phase purement exploratoire pour entrer dans une phase de confrontation avec les réalités financières. Les valorisations stratosphériques et les levées de fonds records ne suffisent plus. Les marchés exigent désormais des preuves de discipline et de trajectoire claire vers la génération de cash.
Cette maturation n’est pas synonyme de ralentissement de l’innovation. Elle peut au contraire favoriser une allocation plus rationnelle des ressources. Les projets les plus prometteurs continueront d’attirer des capitaux. Ceux qui peinent à démontrer leur utilité économique auront plus de mal. Pour Anthropic, le défi consiste à transformer la puissance de Claude et de ses modèles suivants en un modèle économique robuste, capable de supporter à la fois les ambitions technologiques et les exigences des créanciers.
Les fondateurs, les équipes et les investisseurs qui suivent cette histoire de près sauront y trouver des enseignements précieux. La note junk n’est pas une fin en soi. C’est un signal, un point de repère, un élément parmi d’autres dans une équation complexe. Ce qui comptera vraiment, c’est la capacité d’Anthropic à continuer d’innover tout en construisant une structure financière capable de supporter la durée. Dans un secteur où les cycles technologiques s’accélèrent, cette double exigence devient le nouveau standard de réussite.
En définitive, l’annonce relayée par le Financial Times ne remet pas en cause le potentiel d’Anthropic. Elle rappelle simplement que même les acteurs les plus brillants de l’intelligence artificielle doivent composer avec les règles du jeu financier. Une note dans la fourchette BB n’empêchera pas l’entreprise de poursuivre sa mission. Elle la forcera simplement à être encore plus précise dans ses arbitrages et encore plus convaincante dans sa communication. Pour un laboratoire qui a déjà prouvé sa capacité à surprendre, ce nouveau challenge pourrait bien devenir une nouvelle étape de maturation.
Le marché attend désormais les prochains chapitres avec attention. L’IPO d’Anthropic, la notation effective des agences, l’évolution des dépenses de compute et la trajectoire des revenus formeront un récit passionnant pour tous ceux qui s’intéressent à la rencontre entre technologie de pointe et finance de marché. Dans cet univers où les milliards se comptent rapidement, chaque signal compte. Et le signal envoyé par Blackstone vient d’ajouter une couche de complexité – et d’intérêt – à l’une des introductions en bourse les plus attendues de l’année.
