

On croit souvent qu’un fondateur avance seul, le regard fixé sur son produit, jusqu’au jour où la réalité frappe : recruter, lever, négocier, communiquer, tenir le cap. Combien d’équipes découvrent trop tard qu’elles ont perdu du levier face à un investisseur, embauché trop vite, ou voulu scaler avant d’avoir réellement validé la demande ? Le 4 novembre 2026, à la SoWa Power Station de Boston, une journée entière est conçue pour coller à ces questions concrètes plutôt qu’aux discours de scène. Ce n’est pas un salon géant. C’est un format plus serré, plus tactique, pensé pour celles et ceux qui construisent encore, ou qui veulent relancer une dynamique avant 2027.
Pourquoi Ce Rendez-Vous Change La Donne Pour Les Fondateurs
Il existe déjà des conférences où l’on croise des logos prestigieux et des files d’attente pour un café. Ici, l’intention est ailleurs. L’événement s’adresse à des créateurs d’entreprise de tous stades, ainsi qu’à des investisseurs qui cherchent à évaluer, accompagner et parfois former ces mêmes fondateurs. On y parle levée de fonds, embauche, droit, marketing, relations presse, leadership. Autrement dit, la mécanique réelle d’une société qui passe de l’idée au palier suivant.
Le lieu n’est pas anodin. Boston n’est pas la Bay Area, et c’est précisément ce qui intéresse une partie de la communauté. On y trouve des universités exigeantes, un tissu santé et deep tech dense, des opérateurs qui ont déjà levé des sommes importantes hors de la Californie. Marcher quelques minutes depuis Back Bay ou Tufts Medical Center sur la ligne Orange, ou depuis Broadway sur la ligne Rouge, suffit pour arriver à un bâtiment industriel reconverti, assez vaste pour accueillir des sessions, assez humain pour que les échanges ne se perdent pas dans le bruit.
Avant d’entrer dans le détail du programme, une précision utile : l’événement s’appelait autrefois Early Stage puis All Stage. Le nom a changé, pas la mission. Si vous fouillez d’anciens comptes rendus, gardez ce fil conducteur. La journée du 4 novembre s’inscrit aussi dans une semaine plus large, du 1er au 7 novembre, avec des rendez-vous satellites. Certains participants viendront seulement pour la journée centrale. D’autres traiteront la semaine comme un sprint de réseau.
À Qui S’Adresse Vraiment Cette Journée
Un premier fondateur qui n’a encore jamais présenté une data room y trouvera des repères. Une fondatrice qui vient de clôturer un tour seed y trouvera des mises en garde sur la table de capitalisation. Un opérateur plus avancé y entendra parler du métier de CEO qui se transforme à chaque palier. Les étudiants, trop souvent relégués en bord de piste, peuvent aussi y construire un carnet d’adresses naissant, à condition d’arriver préparés et de ne pas se contenter de collecter des cartes.
Du côté investisseurs, l’intérêt n’est pas seulement de « sourcer ». Il s’agit de voir comment les fondateurs formulent leurs doutes, quels critères ils retiennent pour juger un fonds, comment ils parlent d’AI-native sans en faire un slogan. Les meilleures conversations naissent rarement sur scène. Elles naissent dans les interstices, quand quelqu’un ose dire qu’une valorisation élevée a coûté cher en gouvernance.
Tous les fondateurs finissent par se heurter à la mécanique complexe de construire une entreprise depuis zéro. Le plus utile n’est pas un discours inspirant, c’est une conversation avec quelqu’un qui a déjà payé le prix de ses erreurs.
Esprit du Founder Summit, reformulé pour les lecteurs francophones
Date, Lieu Et Logistique Sans Friction
Mercredi 4 novembre 2026. SoWa Power Station, Boston. Accessible en transports, à pied depuis plusieurs stations. Ce détail paraît banal jusqu’au moment où l’on rate une session parce que l’on a mal estimé le trajet depuis l’aéroport ou depuis Cambridge. Prévoir une marge. Prévoir aussi un créneau pour les pauses : c’est souvent là que se nouent les introductions qui comptent.
La semaine dite Founder Summit week s’étend du 1er au 7 novembre. Des side events viennent densifier le calendrier. Il est même possible de proposer d’en animer un, si l’on a une communauté, un sujet pointu, ou simplement l’énergie d’accueillir une vingtaine de personnes autour d’un thème. Cette couche parallèle change le rythme : on n’est plus seulement spectateur d’un agenda officiel.
Ce Que Promet L’Agenda Officiel
Le fil conducteur 2026 insiste sur trois piliers : fundraising, construction nativement liée à l’intelligence artificielle, et leadership. Ce n’est pas un catalogue fourre-tout. Chaque session vise un angle opérationnel. Voici comment les lire, non comme une liste d’intervenants, mais comme une carte des décisions que vous aurez à prendre dans les douze à dix-huit mois.
Les nouvelles règles de la levée. Brian Devaney, associé chez Underscore, s’intéresse à ce que les investisseurs regardent aujourd’hui, et surtout aux endroits où un fondateur perd du levier sans s’en apercevoir. Perdre du levier, ce n’est pas seulement accepter une valorisation plus basse. C’est signer des droits de gouvernance trop lourds, empiler des instruments convertibles mal calibrés, laisser un processus s’éterniser jusqu’à ce que la trésorerie dicte le calendrier. Une conversation utile ici consiste à préparer, avant même d’entrer dans la salle, la liste de ce que vous êtes prêts à céder et de ce que vous refusez.
Le métier de dirigeant ne s’allège jamais. Brian Halligan, cofondateur de HubSpot et partenaire Sequoia, décrit comment le rôle de CEO mute à chaque stade. Au début, on code, on vend, on fait la paie. Plus tard, on recrute des gens meilleurs que soi sur des fonctions que l’on maîtrisait. Plus tard encore, on devient le gardien de la culture et le traducteur du conseil d’administration. Beaucoup de fondateurs restent coincés dans le premier costume. La session vaut surtout si l’on en sort avec une question simple : quelle tâche dois-je cesser de faire moi-même d’ici la fin du trimestre ?
Bâtir pour l’IA dès le premier jour. Lior Div, cofondateur et CEO de 7AI, interroge ce qui change lorsque l’intelligence artificielle n’est plus un module ajouté après coup, mais le socle du produit. La différence n’est pas cosmétique. Elle touche la donnée, la responsabilité, le support, le pricing, parfois même la structure de l’équipe. Une entreprise « IA native » n’est pas celle qui colle un chatbot sur un logiciel existant. C’est celle dont les processus internes et l’offre client seraient incohérents sans modèles, pipelines et boucles de feedback.
Tous les dollars ne se valent pas. Vineet Edupuganti, cofondateur et CEO de Cogent Security, pousse à évaluer les investisseurs au-delà du chiffre en haut à droite du term sheet. Un fonds qui arrive trop tôt avec trop d’ambition de contrôle peut ralentir une série A. Un business angel ultra présent peut sauver un trimestre, ou asphyxier une décision. La table de capitalisation n’est pas un tableau comptable. C’est une carte politique de votre entreprise pour les cinq prochaines années.
Repérer une société « king of the hill ». Tina Tosukhowong, directrice d’investissement chez TDK Ventures, propose une grille : économie unitaire, capacité à scaler, timing. Le timing est le critère que l’on sous-estime le plus. Un produit juste, trop tôt, meurt dans l’indifférence. Un produit moyen, au bon moment, attire des imitateurs et du capital. L’exercice pour un fondateur consiste à écrire noir sur blanc pourquoi maintenant est le moment, avec des preuves de marché plutôt que des convictions personnelles.
Votre entreprise, c’est d’abord qui vous embauchez. Melissa Taunton, partenaire chez NEA, insiste sur les premiers recrutements, ceux qui figent la culture et le rythme d’exécution. Un premier commercial brillant mais cynique peut gagner des deals et pourrir l’équipe. Un premier ingénieur perfectionniste peut retarder une mise en marché salutaire. Il n’existe pas de profil universel. Il existe des arbitrages, et ils se paient cher si on les fuit.
Le playbook bostonien. Chase Garbarino, cofondateur et CEO de HqO, raconte comment bâtir une catégorie hors de la Silicon Valley, après avoir levé environ 200 millions de dollars et déployé l’activité dans plus de trente pays. Le récit n’est pas un hymne régional. C’est une démonstration que le talent, les clients et le capital circulent autrement dès que l’on accepte de ne pas copier le calendrier de Sand Hill Road.
Trouver le product market fit avant de grandir. Kent Bennett, de Bessemer Venture Partners, rappelle une évidence trop souvent oubliée : valider la demande, puis seulement ensuite accélérer. Scaler un tunnel d’acquisition alors que le rétention est molle, c’est acheter de la vanité. La session est précieuse pour ceux qui sentent la pression d’un board impatient.
| Session | Intervenant | Question à emporter |
| Nouvelles règles du capital | Brian Devaney, Underscore | Où est-ce que je perds du levier sans le voir ? |
| Métier de CEO | Brian Halligan, HubSpot / Sequoia | Quelle tâche dois-je déléguer ce trimestre ? |
| Entreprise IA native | Lior Div, 7AI | L’IA est-elle le socle ou un vernis ? |
| Qualité des dollars | Vineet Edupuganti, Cogent Security | Quel droit ai-je cédé trop vite ? |
| Grille d’évaluation | Tina Tosukhowong, TDK Ventures | Pourquoi maintenant, avec quelles preuves ? |
| Recrutement fondateur | Melissa Taunton, NEA | Qui façonne vraiment notre culture ? |
| Playbook hors Valley | Chase Garbarino, HqO | Quel avantage local j’ignore ? |
| Fit avant scale | Kent Bennett, Bessemer | Quelle métrique prouve la demande ? |
Au-Delà Des Scènes : Breakouts, Réseau Et Semaine Étendue
Réduire la journée à une suite de prises de parole serait une erreur. Des formats plus intimistes existent, pour creuser un sujet avec moins de monde et plus de contradiction. C’est souvent là que l’on ose poser la question que l’on n’aurait pas posée devant deux cents personnes : comment gérer un cofondateur qui ne livre plus, comment parler d’un down round à ses salariés, comment refuser un chèque qui arrive avec trop de conditions.
Le réseau n’est pas laissé au hasard des files d’attente. Une application de mise en relation, Braindate, sert à croiser investisseurs et fondateurs, ou fondateurs confrontés aux mêmes nœuds. L’outil ne remplace pas le jugement. Il accélère le matching si l’on a pris le temps de rédiger un profil honnête. « Je cherche un premier VP Sales en Europe » fonctionne mieux que « open to chat ».
- Préparer trois phrases sur votre stade, votre besoin réel, ce que vous pouvez offrir en retour.
- Bloquer des créneaux courts plutôt que d’empiler dix rendez-vous flous.
- Noter dès le soir les suites concrètes, sinon la semaine s’évapore.
- Réserver de l’énergie pour au moins un side event en dehors du jour J.
- Traiter les étudiants et les opérateurs juniors comme de futurs alliés, pas comme du bruit.
Les side events de la semaine du 1er au 7 novembre élargissent le terrain. Dîners thématiques, ateliers d’une heure, visites de labs, petits-déjeuners investisseurs : le menu varie chaque année, mais la logique reste stable. On y rencontre des gens qui n’ont pas pris la parole sur la grande scène et qui, parfois, valent davantage pour votre dossier. Animer soi-même un rendez-vous satellite peut aussi servir de signal : vous n’êtes pas seulement consommateur de contenu, vous convenez un espace.
Tarifs, Fenêtres De Prix Et Comment Ne Pas Payer Plein Pot
Le prix évolue par phases. Une hausse est prévue après le 16 octobre. Au moment où ces informations ont été communiquées, les paliers affichés étaient les suivants : investisseur à 399 dollars, fondateur à 199 dollars, étudiant à 149 dollars. Un second billet pour un cofondateur ou un collègue bénéficie de 50 % de réduction. Des bundles existent à partir de quatre personnes. Ces chiffres bougent. L’important est la logique : plus on attend, plus on paie, et plus on se retrouve à décider dans l’urgence.
Il existe une voie gratuite, exigeante. Des volontaires aident à faire tourner la journée. En échange, ils accèdent au programme hors de leur créneau de service et voient l’envers du décor. Les candidatures à ce dispositif fermaient le 19 octobre dans le calendrier annoncé. Ce n’est pas une place VIP déguisée. C’est un échange de temps contre de l’accès. Pour un étudiant ou un opérateur en reconversion, le calcul peut être excellent. Pour un CEO en pleine levée, moins.
Un mot sur le contexte plus large des événements de la même maison. Une autre manifestation, plus vaste, met en avant des scènes industrielles et des noms comme OpenAI, Anthropic ou Replit. Des réductions y courent aussi, avec des échéances serrées. Si votre objectif est de voir une pléiade de keynotes, ce format XXL peut convenir. Si votre objectif est de travailler un sujet jusqu’à l’os pendant une journée, le sommet fondateurs reste plus adapté. Les deux ne s’opposent pas. Ils ne servent pas le même usage.
Comment Préparer La Journée Pour Qu’Elle Serve 2027
Venir sans feuille de route, c’est collectionner des citations. Venir avec trois décisions à éclairer, c’est transformer l’agenda en atelier. Exemple : dois-je ouvrir un tour maintenant ou dans six mois ? Dois-je embaucher un premier profil commercial ou un profil produit senior ? Dois-je positionner mon offre comme un outil IA ou comme un logiciel métier qui arrive à intégrer des modèles ? Chaque session devient alors un test, pas un spectacle.
Préparez un document d’une page, rien de plus. Stade actuel, trésorerie en mois, métrique qui vous inquiète, profil d’investisseur que vous refusez, profil que vous recherchez. Ce pense-bête évite de tomber dans le piège classique : raconter son pitch au lieu d’écouter. Les meilleurs échanges de ce type d’événement naissent quand on laisse l’autre parler assez longtemps pour entendre ce qu’il ne met pas sur les slides.
Pensez aussi à la suite. Une journée dense produit une fausse sensation d’accomplissement. Le lundi suivant, presque rien n’a bougé si aucun message n’est parti, aucun test n’a été lancé, aucun recrutement n’a été recadré. Bloquez deux heures le 5 novembre, même fatigué, pour trier. Trois actions maximum. Le reste ira dans un parking de sujets. Cette discipline sépare ceux qui « ont adoré l’énergie » de ceux qui rentrent avec un plan.
Levée De Fonds : Ce Que Les Sessions Disent Sans Le Dire
Le marché du capital n’est pas une météo unique. Selon les verticales, les tickets, les géographies, les exigences varient. Ce que les intervenants décrivent en 2026, c’est moins un âge d’or qu’un âge de lecture fine. Les investisseurs regardent la qualité du revenu, la concentration clients, la capacité à recruter hors des bassins saturés, la clarté du récit IA. Ils regardent aussi la fatigue du fondateur, même s’ils le formulent rarement ainsi.
Perdre du levier sans le voir, le thème de Brian Devaney, recouvre des gestes très concrets. Accepter une exclusivité trop longue. Laisser un lead investor dicter le calendrier des autres. Négliger les clauses de liquidation preference. Oublier que le prochain tour se négocie déjà dans les droits du tour actuel. Une fondatrice avertie arrive avec un avocat qui a déjà vu des dossiers similaires, pas seulement avec un modèle de term sheet téléchargé la veille.
Vineet Edupuganti ajoute une couche trop rare dans les discours publics : le dollar a une personnalité. Un fonds corporate peut ouvrir des portes clients et fermer des options de sortie. Un fonds généraliste très connu peut rassurer un futur recruteur et complexifier une gouvernance. Un family office patient peut supporter un cycle long et détester les à-coups de communication. Noter ces textures avant de courir après le plus gros chèque évite des regrets de series B.
Kent Bennett ramène le débat à la terre. Sans preuve de demande, le capital accélère surtout le burn. Les fondateurs sous pression sociale — « tout le monde lève » — confondent FOMO et stratégie. Le product market fit n’est pas un sentiment. C’est un ensemble de signaux : rétention, consentement à payer, cycle de vente qui se raccourcit, recommandation spontanée. Tant que ces signaux restent fragiles, grandir revient à amplifier le brouillard.
IA Native : Dépasser Le Slogan
Depuis deux ans, presque chaque pitch deck contient un encadré intelligence artificielle. Lior Div invite à distinguer le vernis du socle. Une fonctionnalité générative plaquée sur un outil existant peut plaire en démo et décevoir en production : coûts variables imprévisibles, hallucinations, dépendance à un fournisseur, données clients mal gouvernées. Une architecture nativement pensée autour de modèles impose d’autres choix : instrumentation, évaluation continue, responsabilité humaine, tarification alignée sur la valeur créée plutôt que sur le siège.
Pour un fondateur francophone qui vend en Europe, s’ajoutent des contraintes de conformité et de confiance. Le discours « on a mis de l’IA » ne suffit plus face à un DSI ou un comité risque. Il faut expliquer où circule la donnée, ce qui est entraîné, ce qui ne l’est pas, comment un humain reprend la main. Les sessions bostoniennes n’ont pas vocation à remplacer un juriste. Elles aident à formuler le problème assez tôt pour ne pas bricoler après la première grosse signature.
L’IA change aussi le recrutement. On n’embauche plus seulement des profils « qui aiment tester ChatGPT ». On cherche des gens capables de mesurer la qualité d’un système, de dialoguer avec des chercheurs, de dire non à une feature spectaculaire mais instable. Melissa Taunton le dirait autrement : les premiers hires définissent si votre entreprise traitera l’IA comme un tour de magie ou comme une discipline.
Leadership Et Recrutement : Le Sujet Que L’On Remet Toujours À Plus Tard
Brian Halligan a ceci d’utile qu’il a traversé plusieurs costumes. Le cofondateur opérationnel n’est pas le même homme que le président de scale-up. Beaucoup de fondateurs refusent cette mue par loyauté mal placée : « je ne veux pas devenir un manager ». Résultat, l’équipe grandit autour d’un goulot. Les meilleures personnes partent, les moyennes restent, le board s’impatiente. Le métier ne devient pas plus facile. Il devient différent.
Les premiers recrutements cristallisent une culture bien avant les valeurs affichées sur un mur. Un rituel d’entretien, une façon de donner du feedback, une tolérance à l’à-peu-près : tout cela se copie. Si le fondateur répond aux messages à deux heures du matin et valorise ceux qui font de même, il recrute de l’épuisement. Si le fondateur protège le temps profond et sanctionne les réunions inutiles, il recrute autre chose. Tina Tosukhowong parlerait d’économie et de timing. On peut aussi parler d’économie de l’attention interne.
HqO, dans le récit de Chase Garbarino, rappelle qu’une catégorie se construit aussi par répétition hors des projecteurs californiens. Lever 200 millions et être présent dans plus de trente pays n’efface pas les années où personne ne connaissait le nom. Le playbook bostonien n’est pas une recette. C’est une invitation à cartographier ses atouts locaux : clients proches, recherche universitaire, relais industriels, diaspora. Trop de fondateurs européens copient un narratif valley sans posséder le même accès au capital ni le même marché domestique.
Boston Comme Terrain, Pas Comme Carte Postale
Choisir Boston pour un sommet fondateurs n’est pas un caprice géographique. La ville concentre recherche, santé, robotique, climat, fintech discrète. Elle attire des opérateurs qui veulent de la densité intellectuelle sans le théâtre permanent d’autres écosystèmes. Pour un visiteur venu de Paris, Lyon, Montréal ou Lausanne, le choc n’est pas seulement linguistique. C’est un rythme de conversation, une façon de parler de science et de commercialisation dans la même phrase.
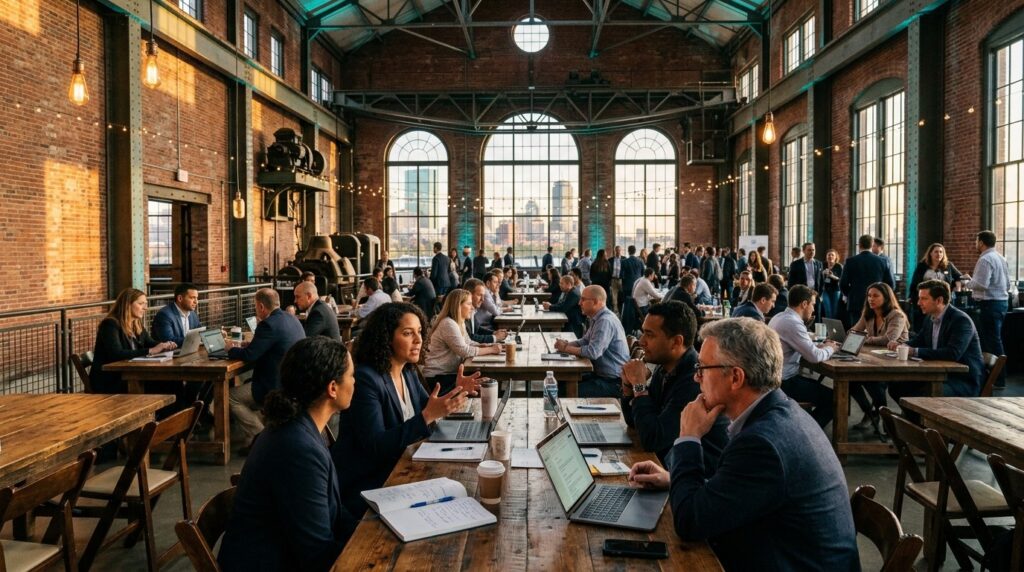
La SoWa Power Station, bâtiment industriel reconverti, donne une texture. On n’est pas dans un centre de congrès anonyme. Les briques, la lumière, la proximité des transports créent une promenabilité utile. On peut sortir, marcher, revenir. Cette respiration compte quand une journée est saturée. Elle compte aussi pour les conversations délicates que l’on ne tient pas à deux mètres d’un stand.
Pour autant, idéaliser Boston serait naïf. Le coût de la vie, la météo de novembre, la concurrence pour certains profils techniques existent. Un fondateur européen n’y déménage pas en quarante-huit heures. En revanche, y passer une semaine calibrée — jour J plus deux side events plus trois rendez-vous ciblés — peut débloquer un tour, un premier client américain, un conseiller. L’événement est un accélérateur de hasards utiles, à condition d’avoir fait le travail en amont.
Étudiants, Volontaires, Premiers Pas Dans L’Écosystème
Les billets étudiants à 149 dollars, avant hausse de phase, ouvrent une porte rarement aussi abordable vers des associés de fonds et des CEO qui ont déjà levé. Encore faut-il arriver avec une curiosité précise. « Je m’intéresse aux startups » n’ouvre rien. « Je travaille sur la rétention en SaaS B2B et je cherche à comprendre comment vous avez embauché votre premier customer success » ouvre une conversation.
Le volontariat, lui, offre un angle mort précieux : voir comment un événement se tient. Qui décide de l’ordre des sessions, comment on gère un retard, comment on accueille un investisseur pressé. Ces détails forment une éducation parallèle. Beaucoup de futurs fondateurs sous-estiment la logistique, puis la redécouvrent douloureusement le jour de leur propre lancement produit. Observer une machine bien huilée reste une leçon.
Attention toutefois à ne pas transformer la journée en chasse aux selfies avec des noms connus. Les personnes les plus utiles sont parfois assises deux rangs plus loin, sans badge tape-à-l’œil. Un analyste d’un fonds mid-market, un opérateur qui vient de vivre un pivot, une fondatrice qui recrute en ce moment : voilà souvent le bon match. Braindate aide. Le jugement reste le vôtre.
Ce Que Ce Format N’Est Pas
Ce n’est pas un substitut à un conseil juridique. Ce n’est pas une due diligence. Ce n’est pas la garantie d’un chèque. Les organisateurs le savent, les participants expérimentés aussi. Traiter la journée comme une machine à shortcuts mène à la déception. Traiter la journée comme un accélérateur de clarté mène à autre chose : une liste plus courte de options, des phrases plus nettes pour parler de son entreprise, deux ou trois personnes à recontacter vraiment.
Ce n’est pas non plus Disrupt. Le format plus vaste, avec plusieurs scènes industrielles et une foule plus importante, joue un autre rôle : visibilité, densité de keynotes, sensation d’être au milieu d’une conversation mondiale. Le sommet fondateurs joue la proximité. Choisir l’un ou l’autre, ou les deux, dépend de votre stade et de votre calendrier de trésorerie. Un founder en pleine closing n’a pas les mêmes besoins qu’un explorer de marché.
Enfin, ce n’est pas parce que le nom a changé que l’histoire s’est effacée. Early Stage, All Stage, Founder Summit : la continuité est dans la promesse d’un format plus hands-on. Si vous lisez d’anciens retours d’expérience sous l’ancien nom, vous reconnaîtrez la même tension entre contenu de scène et conversations de couloir. C’est cette tension qu’il faut apprendre à piloter.
Une Méthode Simple Pour Tirer Parti De Chaque Heure
Avant. Écrire les trois décisions. Relire sa table de capitalisation. Lister les investisseurs déjà approchés pour ne pas refaire les mêmes introductions. Préparer un résumé oral de quarante secondes, pas un pitch de cinq minutes. Vérifier transports et horaires de side events. Prévenir son équipe que le 5 novembre matin sera un créneau de debrief, pas un créneau de réunions classiques.
Pendant. Une session sur deux écoutée comme un auditeur, une session sur deux écoutée comme un enquêteur. Noter les phrases qui froissent, pas seulement celles qui flattent. Utiliser Braindate avec parcimonie. Boire de l’eau. Sortir marcher dix minutes si le cerveau sature. Accepter de rater une prise de parole moyenne pour une conversation rare dans le hall.
Après. Trois actions. Un message personnalisé à cinq personnes maximum, avec un souvenir précis de l’échange. Un test produit ou un ajustement de process inspiré d’une session. Une décision explicite : on lève, on attend, on recrute tel profil, on arrête telle expérimentation. Puis on referme le carnet. L’événement a fait son travail lorsqu’il disparaît derrière des gestes concrets.
- Décision capital : timing du prochain tour et profil de fonds acceptable.
- Décision humaine : prochain hire et critère culturel non négociable.
- Décision produit : ce qui est socle IA et ce qui reste optionnel.
- Décision géographique : ce que Boston ou un marché US change vraiment pour vous.
Et Après Le 4 Novembre ?
2027 ne se prépare pas avec une citation accrochée au-dessus du bureau. Elle se prépare avec une trésorerie lue sans déni, une équipe qui sait pourquoi elle se lève, un récit investisseur qui ne tremble pas à la troisième question. Le Founder Summit 2026 n’invente aucune de ces exigences. Il les resserre dans une journée, dans un bâtiment de brique, dans une ville qui a l’habitude de mêler labos et contrats.
Si vous n’y allez pas, le texte ci-dessus peut encore servir. Relisez les questions du tableau. Posez-les en comité interne. Invitez un investisseur déjà au capital à jouer l’avocat du diable pendant une heure. Demandez à votre premier salarié ce que la culture est vraiment, pas ce qu’elle prétend. Ces exercices coûtent moins cher qu’un billet d’avion et produisent parfois davantage.
Si vous y allez, résistez à la tentation de tout photographier pour les réseaux. Gardez de la bande passante pour l’inattendu : la personne qui n’était pas sur votre liste, la phrase qui contredit votre plan, le doute que vous n’osiez pas formuler. C’est souvent cet imprévu, plus que le programme imprimé, qui justifie le déplacement jusqu’à la SoWa Power Station un mercredi de novembre.
Les fondateurs n’ont pas besoin d’une énième injonction à « oser ». Ils ont besoin de grilles, de contradictions, de pairs qui ont déjà cassé quelque chose et réparé ensuite. C’est cette matière-là que la journée cherche à concentrer. À vous d’en faire autre chose qu’un souvenir de conférence. À vous d’en faire le premier brouillon, plus net, de l’année qui vient.
