
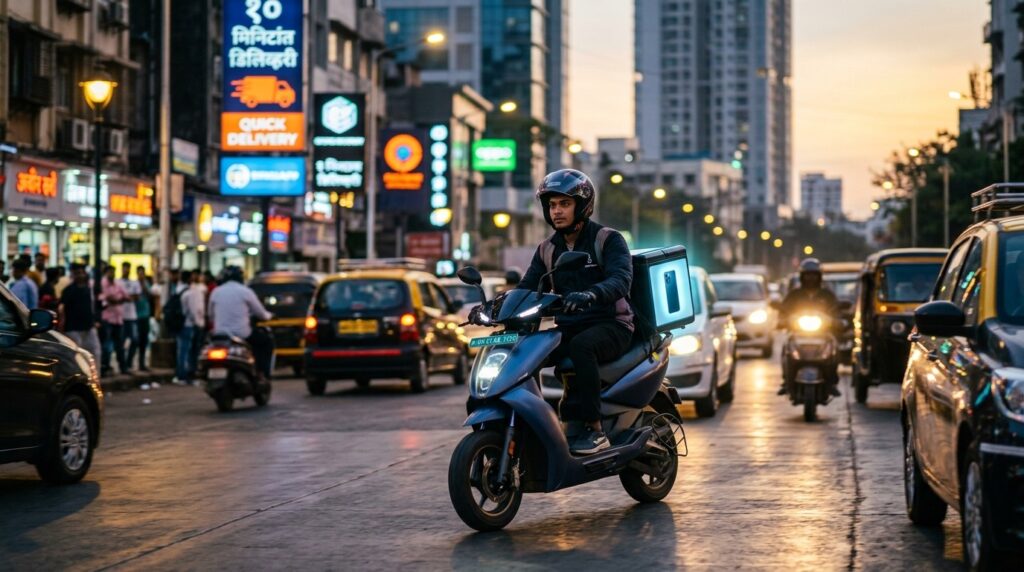

Imaginez commander le dernier téléphone haut de gamme un vendredi soir, puis entendre sonner à la porte avant même que votre plat préféré n’ait quitté la cuisine du quartier. En Inde, cette scène n’est plus une boutade de réseau social. Elle s’est produite dès le premier jour de commercialisation de l’iPhone 18 Pro et de l’iPhone 18 Pro Max. Quelques tapotements sur une application de courses du quotidien, et le colis premium débarquait en une dizaine de minutes. Le contraste est volontairement choquant : un objet à plusieurs dizaines de milliers de roupies circule désormais dans les mêmes circuits que le lait, les œufs ou une bouteille d’eau. Derrière cette prouesse se cache moins un gadget marketing qu’un laboratoire grandeur nature pour des startups qui veulent faire du quick commerce le nouveau rayon des produits chers.
Quand le luxe technologique emprunte le scooter du laitier
Le récit commence dans les plus grandes métropoles du pays. Vendredi de lancement, les habitués de Blinkit, Zepto, Instamart chez Swiggy et BigBasket ont vu apparaître les nouveaux Pro au même titre qu’un yaourt ou un shampoing. Pas de file d’attente devant une boutique officielle. Pas de délai de plusieurs jours annoncé par une marketplace classique. Juste une promesse de proximité, déjà rodée sur l’alimentaire, étendue d’un coup à un bijou électronique. L’effet de surprise tient à la banalisation du geste. On achète un téléphone comme on rachète du pain, et c’est précisément ce que les plateformes veulent ancrer dans les habitudes urbaines.
Cette scène n’est pas totalement inédite. Les mêmes acteurs avaient déjà glissé des iPhone de génération précédente dans leurs catalogues le jour J. Ce qui change, c’est l’ampleur du marché qui porte désormais ces expériences. Le secteur du commerce ultra-rapide indien a atteint environ 9 milliards de dollars sur le premier semestre 2026, selon Redseer Strategy Consultants. Le nombre d’utilisateurs mensuels serait passé de 8 millions à plus de 60 millions en trois ans. Google et Deloitte, de leur côté, évoquent un horizon de 50 milliards de dollars d’ici 2030, dont près de 45 % viendraient de catégories hors alimentaire : électronique, mode, beauté. Autrement dit, le téléphone n’est plus un accident de parcours. Il devient un test de crédibilité pour toute une industrie.
Un lancement qui a fait du bruit, puis des ruptures
Les premiers chiffres du jour J ont de quoi nourrir les communiqués. BigBasket a indiqué avoir livré plus de 300 unités d’iPhone 18 Pro et Pro Max dès la première heure. Chez Instamart, Bengaluru a mené la danse, suivi de Delhi. La variante Burgundy 256 Go de l’iPhone 18 Pro aurait représenté près d’un tiers des ventes sur cette plateforme. Ces volumes restent modestes à l’échelle nationale d’Apple. Ils suffisent pourtant à créer une image : celle d’un pays où l’instantanéité n’est plus réservée aux courses de la semaine.
Quelques heures plus tard, le tableau s’est brouillé. Disponibilité en dents de scie selon les applications et les quartiers. Ruptures ici, stocks encore visibles là, notamment à Delhi et Bengaluru. Ce patchwork n’est pas un échec. Il révèle plutôt la nature même du modèle : des dark stores de proximité, des stocks fragmentés, une logistique conçue pour tourner vite plutôt que pour aligner des milliers d’unités identiques. Un iPhone n’est pas une brique de lait. Le moindre déséquilibre d’approvisionnement se voit tout de suite.
La capacité à honorer des commandes de smartphones à forte valeur constitue une première preuve de concept. La vraie question est de savoir si cette demande de lancement peut se transformer en achats réguliers via le quick commerce.
Tarun Pathak, Counterpoint Research
Tarun Pathak, directeur de recherche chez Counterpoint, résume le dilemme avec une prudence d’analyste. Oui, le canal fonctionne dans les très grandes villes pour un objet premium. Non, on ne peut pas encore en déduire une bascule durable des ventes de smartphones. Le jour du lancement fabrique de l’attention. Le lundi suivant, le consommateur reprend souvent le chemin habituel : enseigne agréée, site officiel, grande marketplace. Le sprint de dix minutes reste, pour l’instant, un moment exceptionnel plus qu’une routine d’achat.
Pourquoi l’Inde, et pourquoi maintenant
Navkendar Singh, vice-président associé chez IDC, insiste sur un point souvent oublié hors du sous-continent : nulle part ailleurs le quick commerce n’a pris une telle place dans le quotidien urbain. Les habitants des grandes agglomérations ont déjà confié à ces applications leurs courses répétitives. La confiance s’est construite sur le yaourt livré à l’heure, le médicament arrivé avant la pharmacie de garde, le chargeur oublié récupéré en un quart d’heure. Acheter un téléphone sur la même interface n’exige plus un saut dans le vide. C’est une extension de geste, pas une conversion religieuse.
Les partenariats officiels avec les marques renforcent ce climat. Quand le consommateur sait que le stock n’est pas un lot parallèle acheté au hasard, le prix élevé cesse d’être un frein psychologique majeur. L’argument n’est pas seulement logistique. Il est émotionnel. Singh parle d’instant gratification : éviter la file, éviter l’attente de plusieurs jours, transformer le désir en possession avant que le doute n’ait le temps de s’installer. Pour un produit aussi chargé de statut qu’un iPhone, ces dix minutes valent une campagne publicitaire.
Il ajoute aussitôt un correctif utile. Le quick commerce n’est pas encore un canal significatif pour les smartphones. Autour des sorties Apple, il joue surtout le rôle d’un phénomène de lancement. Il fait du bruit, il occupe les fils d’actualité, il donne l’impression que le pays entier bascule dans une autre temporalité. Puis les volumes retrouvent leur gravité habituelle. Cette lucidité évite de transformer une anecdote spectaculaire en révolution déjà achevée.
Le portrait d’un écosystème de startups en surchauffe
Derrière les quatre noms cités se joue une bataille de positions. Blinkit, aujourd’hui dans l’orbite de Zomato, a imposé le tempo des dix minutes sur l’épicerie. Zepto a misé sur une jeunesse urbaine ultra-connectée et une exécution quasi militaire des dark stores. Swiggy a greffé Instamart sur une machine déjà rodée à la livraison de repas. BigBasket, plus ancien sur le frais, tente de prouver qu’un acteur historique peut courir aussi vite que les derniers arrivés. Chacun cherche la même chose : augmenter le panier moyen sans casser la promesse de vitesse.
Un téléphone haut de gamme sert exactement cet objectif. Il gonfle le ticket. Il attire un public plus aisé. Il force les équipes à fiabiliser l’assurance, la facturation, le SAV express, la lutte contre la fraude à la réception. Si l’on sait livrer un iPhone sans incident, on peut ensuite imaginer des montres, des écouteurs, des appareils photo, des parfums de luxe. Le catalogue s’élargit par cercles concentriques. L’alimentaire reste le socle de fréquence. L’électronique devient le socle de marge et d’image.
- Des dark stores de proximité capables de stocker peu d’unités mais de les faire sortir très vite.
- Des livreurs déjà habitués à des courses courtes, rémunérés à la rotation plus qu’à la distance.
- Une application ouverte plusieurs fois par semaine, donc un réflexe d’achat déjà installé.
- Des campagnes de lancement qui transforment chaque rupture de stock en preuve de désirabilité.
Ce cocktail n’existe pas partout. Il suppose une densité urbaine extrême, une main-d’œuvre disponible pour le dernier kilomètre, une adoption mobile quasi totale dans les classes moyennes supérieures, et une tolérance culturelle à l’achat impulsif dès lors que la livraison est spectaculaire. Mumbai, Delhi, Bengaluru, Hyderabad, Pune offrent ce terrain. Beaucoup de capitales européennes, plus étalées et plus réglementées sur le travail des coursiers, n’ont pas le même ressort.
Ce que change vraiment un iPhone dans un dark store
On sous-estime souvent le choc opérationnel. Un yaourt se remplace. Un iPhone exige un inventaire millimétré, une sécurisation du local, une formation des préparateurs, une procédure de remise en main propre, parfois une vérification d’identité. Le taux d’erreur acceptable n’est plus le même. Une rupture sur un SKU alimentaire se rattrape. Une erreur sur un Pro Max de 256 Go se paie cash, en réputation comme en trésorerie.
Les plateformes l’ont compris. Elles n’ont pas transformé tous leurs entrepôts de quartier en boutiques Apple. Elles ont sélectionné des zones, des créneaux, des variantes. D’où ces disponibilités irrégulières observées le jour même. Le modèle n’est pas « tout, partout, tout de suite ». Il est « le bon produit, dans le bon micro-marché, pendant la fenêtre où le désir est à son comble ». C’est une logistique de l’événement autant qu’une logistique du quotidien.
Cette distinction compte pour les investisseurs. Financer des dark stores pour vendre des nouilles et du savon est une affaire de volume et de densité. Financer les mêmes sites pour y faire passer de l’électronique premium est une affaire de confiance, d’assurance et de relation de marque. Les deux logiques se recouvrent sans se confondre. Les startups qui réussiront seront celles capables de basculer d’un registre à l’autre sans diluer leur promesse de vitesse.
Le consommateur indien, déjà entraîné à l’immédiateté
Il serait caricatural de réduire l’acheteur à un amateur de nouveauté technologique. Beaucoup de ces commandes express viennent de personnes qui utilisent déjà l’application trois ou quatre fois par semaine. Le téléphone s’invite dans un rituel existant. On ouvre l’app pour du lait, on voit le bandeau de lancement, on cède. L’interface fait le travail que d’autres marques paient très cher en publicité. La recommandation n’arrive pas dans un flux social. Elle arrive dans le lieu mental où l’on décide déjà d’acheter.
Cette proximité a un effet secondaire. Elle démocratise l’accès géographique au produit, du moins dans les îlots urbains couverts. Plus besoin d’un Apple Store à distance raisonnable. Plus besoin d’attendre que le livreur national traverse la ville le surlendemain. Le premium descend dans la rue, au sens propre. Pour une génération qui a grandi avec UPI, les super-apps et les codes QR, la frontière entre course alimentaire et achat statutaire s’estompe plus vite qu’en Europe.
Reste la question du service après-vente. Un écran fêlé le lendemain, une activation qui pose problème, une suspicion de reconditionné : le quick commerce devra prouver qu’il n’est pas seulement rapide à livrer, mais aussi fiable à réparer le lien de confiance. C’est là que les partenariats officiels deviennent décisifs. Sans eux, le canal resterait un gadget risqué. Avec eux, il peut prétendre au statut de vitrine parallèle.
Un marché à 9 milliards qui vise les 50
Les ordres de grandeur méritent qu’on s’y arrête. Neuf milliards de dollars sur six mois, ce n’est plus une niche d’étudiants pressés. Soixante millions d’utilisateurs mensuels, ce n’est plus un club. La projection à 50 milliards d’ici 2030, même si elle reste une estimation, dessine une industrie capable d’absorber des catégories autrefois réservées aux enseignes physiques et aux géants du e-commerce classique. Quarante-cinq pour cent de dépenses hors alimentaire, c’est le chiffre qui devrait tenir éveillés les responsables d’Apple, de Samsung, de Xiaomi, mais aussi des marques de mode et de cosmétique.
| Repère | Ordre de grandeur | Ce que cela change |
| Utilisateurs mensuels | Plus de 60 millions | Le réflexe d’ouverture de l’app est déjà massif |
| Marché S1 2026 | Environ 9 milliards de dollars | Le canal n’est plus expérimental |
| Horizon 2030 | Jusqu’à 50 milliards | Place pour l’électronique et la mode |
| Part non alimentaire visée | Environ 45 % | Le ticket moyen peut exploser |
Ces chiffres ne disent pas que chaque foyer indien recevra un iPhone en dix minutes. Ils disent que l’infrastructure mentale et logistique est en place pour que le premium voyage aussi vite que le basique, au moins dans une poignée de métropoles. Le reste du pays suivra à un autre rythme, avec d’autres formats, peut-être moins spectaculaires. L’Inde n’est pas un bloc unique. Elle est une mosaïque de densités. Le quick commerce prospère là où la mosaïque est serrée.
Marketing de lancement ou vrai canal de vente
La formule de Navkendar Singh mérite d’être reprise sans fard : autour des iPhone, le quick commerce crée surtout du bruit. Un bruit utile. Un bruit qui place la marque au centre de la conversation urbaine le jour J. Un bruit qui photographie bien : le scooter, le carton, le sourire du client qui n’a pas fait la queue. Les équipes communication adorent ce type d’image. Elle raconte la modernité indienne mieux qu’un communiqué de 800 mots.
Transformer ce bruit en part de marché durable est une autre affaire. Les volumes du premier jour restent faibles comparés aux ventes globales d’Apple dans le pays. Les ruptures rapides montrent à la fois l’appétit et la limite des stocks locaux. Pour que le canal devienne structurel, il faudra des réassorts plus fluides, des garanties identiques à celles des revendeurs agréés, des prix non pénalisants, et surtout une raison de revenir acheter un téléphone hors période de lancement. Un anniversaire, une casse, une envie de changer de couleur ne suffiront pas si l’expérience du SAV déçoit.
Les analystes le savent. Les fondateurs aussi. Personne de sérieux n’affirme aujourd’hui que Zepto ou Blinkit vont détrôner les réseaux officielles d’Apple. L’enjeu est plus subtil. Il s’agit d’occuper le moment où le désir est le plus chaud, puis de rester dans le répertoire mental du consommateur pour les accessoires, les renouvellements, les petits élans d’achat. Le téléphone ouvre la porte. Le catalogue derrière doit la garder ouverte.
Ce que les autres pays regardent avec envie et méfiance
Des observateurs européens et américains voient dans cette séquence un aperçu du commerce de 2030. D’autres y voient un modèle trop dépendant d’une main-d’œuvre flexible et d’une régulation encore accommodante. Les deux lectures peuvent coexister. L’Inde a inventé une intensité logistique que peu de marchés matures acceptent à l’identique. Copier le délai de dix minutes sans copier le tissu urbain, le coût du travail et la culture de l’app quotidienne mène souvent à des déficits abyssaux.
Pour autant, ignorer l’expérience indienne serait une erreur de diagnostic. Elle montre qu’un consommateur habitué à l’immédiateté alimentaire peut transférer cette exigence vers des objets chers, à condition que la marque officielle valide le circuit. Elle montre aussi que la vitesse est devenue un argument de statut. Recevoir un iPhone avant le voisin n’est plus seulement une question de pouvoir d’achat. C’est une question d’accès à une infrastructure. Habiter le bon immeuble, dans le bon rayon d’un dark store, devient un privilège aussi concret qu’un salaire.
Les régulateurs, un jour ou l’autre, s’inviteront dans la conversation : conditions de travail des livreurs, sécurité des stocks de haute valeur, publicité autour de produits électroniques vendus comme des denrées périssables. Les startups qui anticiperont ces frictions sortiront renforcées. Celles qui n’auront misé que sur le spectacle du jour J se retrouveront avec une image flamboyante et une économie fragile.
La leçon pour les fondateurs et les marques
La première leçon est contre-intuitive. Ce n’est pas le téléphone qui sauve le quick commerce. C’est le quick commerce qui teste sa capacité à porter autre chose que de l’épicerie. Les fondateurs qui traitent l’iPhone comme une simple tête de gondole ratent le sujet. Ce produit oblige à grandir en process, en confiance, en relation industrielle. Il accélère la professionnalisation d’un secteur parfois accusé de ne savoir livrer que l’urgence alimentaire.
La deuxième leçon concerne les marques mondiales. Refuser ces plateformes, c’est laisser le récit de la modernité à d’autres. Les accepter sans cadre, c’est risquer le désordre sur le prix, la garantie, le stock parallèle. La voie étroite consiste à cadrer le partenariat : zones, volumes, communication, après-vente. Apple, par son réseau déjà dense de revendeurs, n’a pas besoin de ce canal pour exister en Inde. Elle peut néanmoins y trouver un amplificateur d’image au moment le plus précieux de l’année : les premières heures de vente.
L’Inde se distingue à l’échelle mondiale par ce type de livraison ultra-rapide. Les consommateurs des grandes villes ont appris à faire confiance à ces plateformes en les utilisant chaque jour pour l’essentiel.
Navkendar Singh, IDC
La troisième leçon est culturelle. L’immédiateté n’est plus un luxe réservé aux élites numériques de la Silicon Valley. Elle s’écrit aussi depuis Gurgaon, Whitefield ou Andheri. Les startups indiennes n’imitent plus seulement des modèles californiens. Elles exportent une grammaire : densité, apps, UPI, dark stores, promesse de minutes plutôt que de jours. Que cette grammaire soit soutenable partout n’est pas certain. Qu’elle force le reste du monde à se poser la question, oui.
Derrière le carton, une bataille de fréquences
Dans le jargon des places de marché, tout se joue à la fréquence. Un client qui ouvre l’application quatre fois par semaine vaut plus qu’un client qui y vient une fois par trimestre pour un téléphone. D’où l’intérêt de mêler l’extraordinaire et l’ordinaire. Le Pro Max fait la une. Le riz, le savon et les écouteurs font la rentabilité. Les plateformes qui comprendront cet équilibre éviteront deux pièges : devenir une boutique high-tech trop rare, ou rester une épicerie trop pauvre en rêve.
Le lancement observé vendredi illustre cette tension. Fortes commandes en première heure, puis carte de disponibilité trouée. Le rêve a circulé plus vite que le stock. C’est à la fois un succès de communication et un rappel opérationnel. On ne scale pas un iPhone comme on scale une bouteille d’eau. Les startups qui tireront un enseignement interne de ces heures-là avanceront. Les autres se contenteront d’un communiqué triomphant et d’un lundi plus calme.
À plus long terme, la question de Pathak reviendra comme un refrain. La demande de lancement peut-elle devenir une habitude d’achat de smartphones ? Si la réponse est non, le quick commerce n’aura perdu qu’une occasion de storytelling. Si la réponse est oui, même partiellement, c’est toute la chaîne de distribution de l’électronique grand public qui devra revoir ses délais, ses surfaces de vente et ses arguments. Dix minutes, ce n’est plus un temps de livraison. C’est un standard contre lequel les autres canaux seront comparés, juste ou injustement.
Ce qu’il faut retenir sans se laisser éblouir
L’histoire de l’iPhone plus rapide qu’une pizza est vraie, localisée, spectaculaire et encore minoritaire. Elle dit quelque chose de précis sur l’Inde urbaine de 2026 : la confiance dans les applications du quotidien est assez solide pour y faire passer un objet de désir. Elle dit aussi que les volumes restent petits, que les stocks s’évaporent, que les analystes parlent de preuve de concept plus que de bascule définitive. Entre le scoop et la révolution, il y a la zone grise où se construisent les entreprises durables.
Blinkit, Zepto, Instamart et BigBasket n’ont pas inventé le smartphone. Ils ont inventé, ou plutôt radicalisé, une manière de le faire voyager dans la ville. Cette manière s’appuie sur des années de courses répétées, sur des investisseurs patients malgré les pertes, sur des livreurs qui enchaînent les adresses, sur des dark stores invisibles depuis la rue. Le carton d’iPhone n’est que la partie visible d’une infrastructure déjà immense. Le juger à l’aune d’une seule soirée de lancement serait aussi naïf que d’ignorer le symbole.
Demain, d’autres catégories tenteront le même passage. Une paire de baskets limitée. Un parfum. Une console. Un bijou discret. Chaque essai dira si le consommateur indien veut vraiment l’extraordinaire dans le même flux que l’ordinaire, ou s’il réserve encore certains achats à des temples plus lents. Pour l’heure, le signal est clair dans Bengaluru et Delhi : quand le désir est là, dix minutes suffisent à le satisfaire. Le reste du catalogue, et le reste du pays, écriront la suite à un autre tempo.
En refermant l’application, on peut sourire de la comparaison avec la pizza. On peut aussi y voir un indicateur sérieux. Une société qui livre le haut de gamme aussi vite que le dîner a changé son rapport au temps, à la possession et à la ville. Les startups qui orchestrent ce changement ne vendent pas seulement des téléphones. Elles vendent une nouvelle impatience. Savoir si cette impatience fera des entreprises robustes, ou seulement des récits viraux, est le vrai sujet des prochaines années. Le scooter, lui, a déjà redémarré vers la commande suivante.
