

Et si la prochaine génération de pépites technologiques n’était plus destinée à être vendue au plus offrant, mais à disparaître dans le ventre d’un géant industriel ? L’idée sonne presque à contre-courant de la culture startup. Pourtant, c’est exactement le virage qu’a pris un studio californien discret, désormais baptisé Vantora, après avoir levé 100 millions de dollars auprès de Silversmith Capital Partners. Quatre ans après ses débuts sous le nom d’UP.Labs, la structure ne se contente plus de fabriquer des jeunes pousses pour le marché. Elle construit désormais des entreprises pensées pour rester propriétaires, stratégiques, parfois même secrètes.
Un Studio Qui Prefere L’Ombre Aux Levées Publiques
Le récit commence en 2022. À l’époque, le projet s’appelle encore UP.Labs. Ni incubateur classique, ni accélérateur à cohortes, ni fonds de capital-risque au sens strict. L’équipe conçoit des sociétés de toutes pièces pour répondre à des problèmes concrets de grands comptes, tout en gardant une porte ouverte vers le marché. Porsche arrive en premier. Puis Alaska Airlines, J.B. Hunt, Wabash et TDG, maison mère d’Ashley Furniture, rejoignent la ronde. Le modèle a un charme évident : le partenaire corporatif investit, devient premier client, et la jeune entreprise peut, en théorie, s’ouvrir ensuite au reste du monde.
Cette théorie a vite montré ses limites. Certaines idées trop sensibles, trop proches du cœur de métier, ont été abandonnées. Pas parce qu’elles manquaient d’ampleur. Au contraire. Parce qu’elles avaient trop d’ampleur. Un transporteur, un constructeur ou un industriel n’a aucune envie de voir une couche d’intelligence critique atterrir chez un concurrent. John Kuolt, fondateur et directeur général, le résume sans détour : les problèmes les plus juteux étaient aussi ceux que l’on n’avait pas le droit d’exporter.
Imaginez une entreprise du Fortune 100 qui doit moderniser tout son parc de machines pour l’autonomie. Elle doit posséder cette couche d’intelligence. Elle ne laissera jamais un tiers la vendre à ses rivaux.
John Kuolt, fondateur et CEO de Vantora
Pourquoi Le Nom A Changé Et Pourquoi Ça Compte
Le passage d’UP.Labs à Vantora n’est pas un simple relooking. Il signe une doctrine. La structure partage encore des bureaux avec le fonds californien Up.Partners, auquel elle a longtemps été associée sans lien capitalistique. Mais elle affirme désormais son indépendance. Les 100 millions de Silversmith constituent sa première levée externe. L’argent ne sert pas à gonfler une vitrine. Il sert à industrialiser une usine à startups captives.
Le mot-clé du nouveau discours, c’est le pipeline M&A propriétaire. Traduction : Vantora continue de créer des sociétés avec et pour ses partenaires. Ces derniers injectent du capital, testent le produit en conditions réelles, puis peuvent avaler la startup et l’intégrer à leur organisation. Plus de tournée des fonds, plus de roadshow auprès de concurrents, plus de dilution vers un marché ouvert. La jeune pousse naît, grandit sous perfusion stratégique, puis rejoint le bilan du donneur d’ordres.
Ce basculement libère des cas d’usage jusqu’ici tabous. Kuolt cite un projet conçu pour J.B. Hunt. L’idée valait le détour. Le partenaire a tranché : hors de question de la sortir. Dans l’ancien modèle, le dossier était classé. Dans le nouveau, il redevient possible. L’intelligence reste à la maison.
L’Ia Physique, Terrain De Jeu Choisi
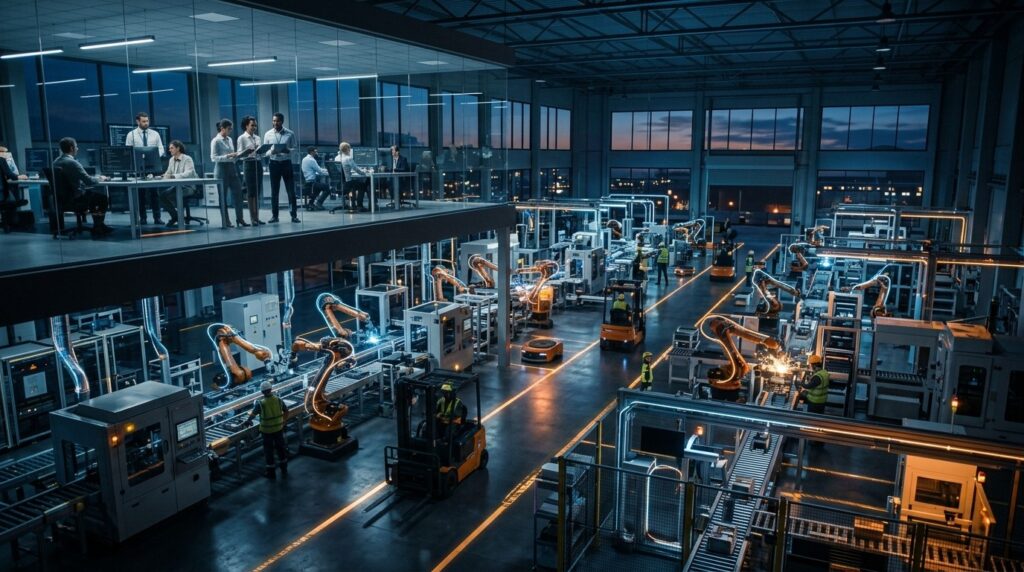
Pourquoi cette obsession soudaine pour l’IA physique ? Parce que c’est précisément là que la souveraineté compte le plus. On ne parle plus seulement de chatbots ou de copilotes bureautiques. On parle de flottes, d’usines, de hangars, de presses, de convoyeurs, de camions, de chaînes de montage. Des actifs lourds, chers, dangereux parfois, dont la moindre couche logicielle devient un avantage compétitif ou un risque existentiel.
Retrofitter un parc de machines pour l’autonomie n’est pas un projet marketing. C’est une opération de plusieurs années, qui touche la maintenance, la sécurité, les contrats d’assurance, les syndicats, les régulateurs et la propriété intellectuelle. Un industriel qui confierait cette couche à un fournisseur généraliste accepterait, de facto, de partager une partie de son savoir-faire opérationnel. Beaucoup refusent. Vantora leur propose une autre voie : une équipe dédiée, une société dédiée, une feuille de route dédiée, puis une absorption.
Le studio a aussi élargi son vivier. Aux côtés de l’aérien et de l’automobile, apparaissent des acteurs de la fabrication industrielle et du pétrole et du gaz, dont les noms restent volontairement flous. Le silence n’est pas un caprice de communication. Il est cohérent avec la nouvelle doctrine : moins de lumière, plus de contrôle.
Ce Que Change Un Chèque De 100 Millions
Une levée de cette taille, pour un studio et non pour une application grand public, dit quelque chose du marché. Les investisseurs de croissance, Silversmith en tête, parient sur une thèse : les grands groupes paieront cher pour posséder leur intelligence embarquée, plutôt que de louer celle des laboratoires d’IA généralistes. Le ticket n’achète pas seulement du temps. Il achète la capacité à mener plusieurs constructions en parallèle, à recruter des profils rares — roboticien, automaticien, spécialiste de la perception, ingénieur process — et à tenir le rythme d’un partenaire Fortune 100.
Dans un studio classique, le succès se mesure au nombre de sorties, aux valorisations, aux tours de table suivants. Chez Vantora, le succès peut ressembler à une disparition réussie. La startup n’entre pas au Nasdaq. Elle entre dans l’organigramme. Pour un fonds, le rendement passe alors par des mécanismes différents : participation au capital de la filiale, contrats de construction, earn-out au moment de l’intégration, redevances sur la propriété intellectuelle interne. Le détail financier n’a pas été publié. La logique, elle, est claire.
- Le partenaire corporatif finance tôt et devient premier client.
- La startup reste alignée sur un usage unique, souvent confidentiel.
- L’option d’intégration interne remplace la course au marché ouvert.
- L’IA physique, trop stratégique pour être partagée, devient le cœur de cible.
- Le studio conserve un rôle d’architecte plutôt que de simple incubateur.
Le Modèle Face Aux Studios Traditionnels
Les startup studios ne manquent pas. Certains misent sur le volume, d’autres sur une verticalité sectorielle, d’autres encore sur la revente rapide. Vantora se distingue par un refus presque dogmatique de la standardisation. Chaque dossier naît d’un irritant interne, validé par un sponsor capable de signer des chèques et d’ouvrir des sites industriels. Pas de pitch deck universel. Pas de produit « one size fits all ». Une pièce sur mesure, taillée pour une usine, une flotte ou un réseau logistique précis.
Cette approche a un coût. Elle réduit le marché adressable de chaque société créée. Elle complique le recrutement, car les talents aiment souvent l’idée d’un produit mondial. Elle impose une gouvernance hybride, entre culture startup et process d’un groupe coté. Mais elle offre aussi un luxe rare : un client déjà convaincu, des données déjà disponibles, un terrain d’expérimentation déjà payé.
Les premiers partenaires dessinent une carte assez cohérente. Porsche apporte l’exigence automobile et la culture de la performance. Alaska Airlines pose la question de la ponctualité, de la maintenance et des flux aéroportuaires. J.B. Hunt ouvre le dossier du fret et de l’optimisation des trajectoires. Wabash touche aux remorques et à l’équipement roulant. TDG, via Ashley Furniture, ramène le sujet vers l’usine, le stock et la livraison du meuble. Autant de mondes où le logiciel sans matière n’a pas grand-chose à dire, et où la matière sans logiciel commence à perdre du terrain.
Souveraineté, Autonomie Et Peur Du Tiers
Le mot qui revient, presque obsessionnel, est sovereign. Souverain. Posséder la couche d’intelligence, ce n’est pas seulement éviter une facture SaaS. C’est éviter qu’un modèle entraîné sur ses propres données ne serve, demain, à former le produit d’un concurrent. C’est éviter qu’une panne chez un fournisseur unique n’arrête une usine. C’est éviter qu’un changement de licence, de politique d’usage ou de priorité produit ne dicte la cadence d’un groupe qui pèse des milliards.
Dans l’aérien, la logistique ou l’énergie, cette peur n’est pas théorique. Les opérateurs vivent déjà avec des systèmes critiques, des certifications, des audits, des responsabilités en cas d’accident. Brancher une IA de perception ou de planification sur une machine, c’est accepter qu’un algorithme pèse sur la décision humaine. Autant que cet algorithme soit le leur.
Vantora surfe sur cette anxiété tout en la transformant en offre. Le studio ne vend pas un logiciel universel d’autonomie. Il vend la possibilité de fabriquer son logiciel d’autonomie, avec une équipe qui accepte de travailler dans l’ombre et de céder ensuite la société. Pour un directeur industriel, la proposition est plus rassurante qu’un contrat cloud à reconduire chaque année.
Ce Que L’On Sait, Ce Que L’On Ignore
Le dossier public reste volontairement lacunaire. On connaît le montant. On connaît l’investisseur. On connaît la philosophie. On ignore le nombre exact de sociétés déjà lancées, leurs noms, leurs effectifs, leurs revenus, le calendrier des intégrations. On ignore aussi la répartition du capital entre Vantora, les partenaires et les équipes fondatrices de chaque spin-in. Ces zones d’ombre sont cohérentes avec le positionnement. Un pipeline M&A propriétaire n’a pas vocation à alimenter les newsletters de levées de fonds.
On sait néanmoins que plusieurs startups ont déjà été créées pour Porsche, et que des accords ont été signés avec Alaska Airlines, J.B. Hunt, Wabash et TDG. On sait que de nouveaux industriels, non nommés, sont entrés dans la danse. On sait que le recentrage vers l’IA physique n’est pas un slogan de circonstance : il découle directement des dossiers que le studio ne pouvait plus traiter tant qu’il promettait une ouverture au marché.
| Élément | Ancien modèle UP.Labs | Nouveau modèle Vantora |
| Destination des startups | Partenaires et marché ouvert | Partenaires, option d’intégration interne |
| Idées sensibles | Souvent abandonnées | Devenues prioritaires |
| Thèse technologique | Plus large | IA physique et autonomie |
| Capital externe | Absent | 100 M$ Silversmith |
| Mesure du succès | Exposition marché | Pipeline M&A propriétaire |
Une Lecture Plus Large Du Capital-Risque Industriel
Le geste de Vantora s’inscrit dans une tendance plus vaste. Depuis plusieurs années, les corporates multiplient les fonds internes, les joint-ventures et les acquisitions de jeunes pousses pour rattraper un retard logiciel. Beaucoup de ces tentatives s’enlisent. La culture ne passe pas. Le produit se dilue. Les fondateurs partent. Le studio propriétaire tente de traiter le problème à la racine : on ne rachète pas une société déjà tournée vers le marché, on la fabrique déjà tournée vers l’intérieur.
Cette méthode n’est pas sans risque pour les entrepreneurs. Construire une entreprise dont la destinée la plus enviable est d’être absorbée demande une motivation particulière. Moins de gloire, moins de stock-options mirobolantes à la cotation, plus de contrainte opérationnelle. En contrepartie, moins d’incertitude commerciale, un accès immédiat au terrain, un sponsor capable de débloquer des sites pilotes. Le profil recherché n’est pas forcément celui du fondateur star des réseaux. C’est plutôt celui de l’opérateur qui aime les machines et accepte de travailler derrière le rideau.
Pour les investisseurs, la question sera celle de la répétabilité. Un studio qui réussit trois intégrations peut justifier un chèque. Un studio qui en réussit quinze devient une infrastructure. Les 100 millions servent précisément à tester cette répétabilité à plus grande échelle, dans des secteurs où le ticket d’entrée technique est élevé et où les cycles de décision sont longs.
L’Ia Physique N’Est Pas Un Slogan Vide
Derrière l’expression se cachent des briques très concrètes. Perception de l’environnement, fusion de capteurs, planification de trajectoires, contrôle de robots, jumeaux numériques d’ateliers, maintenance prédictive couplée à l’acte, interfaces homme-machine pour des opérateurs qui ne sont pas des data scientists. Rien de tout cela ne se déploie comme une application mobile. Il faut du matériel, des protocoles industriels, des normes de sûreté, des campagnes de tests, parfois des homologations.
C’est aussi pour cela que le modèle ouvert montrait ses limites. Une brique d’autonomie entraînée dans l’usine A n’est pas forcément vendable à l’usine B, surtout si A et B se livrent une guerre des marges. En fermant le robinet du marché, Vantora accepte de perdre du multiple théorique pour gagner de la profondeur réelle. Moins de clients possibles, plus de valeur par client.
Les industriels de la fabrication et de l’énergie, récemment approchés, illustrent ce calcul. Retrofitter des équipements anciens coûte moins cher que de tout remplacer, à condition de posséder la couche d’intelligence. Un prestataire externe peut aider. Un prestataire externe qui travaille aussi pour le voisin pose problème. Une filiale née dans la maison, non.
Les Zones De Tension À Surveiller
Le modèle n’est pas un conte de fées. Première tension : la propriété intellectuelle. Qui détient vraiment les modèles, les données d’entraînement, les brevets de procédé ? Le studio, le partenaire, l’équipe fondatrice ? Tant que tout va bien, la question reste juridique. Le jour d’un désaccord, elle devient politique.
Deuxième tension : le talent. Les meilleurs profils d’IA physique sont courtisés par les constructeurs automobiles, les laboratoires de robotique et les fonds qui promettent encore la licorne mondiale. Convaincre ces profils d’entrer dans une société destinée à être avalée exigera une histoire humaine solide, pas seulement un argument de souveraineté corporative.
Troisième tension : le rythme. Un groupe du Fortune 100 ne décide pas à la vitesse d’une seed. Les comités, les syndicats, les normes, les arrêts d’usine planifiés peuvent étouffer une jeune équipe. Le studio devra protéger ses créations contre la lenteur même des clients qui les financent.
Quatrième tension : la dépendance. Si trop de projets reposent sur un même partenaire, le studio devient un sous-traitant habillé en startup. L’arrivée de nouveaux industriels et d’un premier fonds externe vise précisément à diluer ce risque, sans pour autant rouvrir les produits au marché.
Ce Que Cette Histoire Dit De La Tech En 2026
On a passé des années à célébrer les plateformes qui servent tout le monde. Le pendule revient vers des intelligences qui ne servent qu’un seul maître. Pas par nostalgie. Par réalisme. Dès que l’algorithme touche une machine qui pèse des tonnes ou un flux qui vaut des millions par jour, la logique de place de marché s’essouffle. On veut posséder, auditer, isoler, intégrer.
Vantora n’a pas inventé l’IA physique. Elle n’a pas inventé le corporate venture building. Elle combine les deux au moment où les industriels comprennent que louer l’intelligence de leurs usines revient à louer une partie de leur avantage. Le chèque de 100 millions ne garantit rien. Il donne toutefois au studio les moyens de jouer cette partition plus longtemps que la plupart des expérimentations internes, souvent sous-dotées et trop exposées aux changements de direction.
Reste une ironie savoureuse. Une structure née pour « construire d’autres startups » choisit désormais de les rendre, à terme, invisibles. Plus de marque grand public, plus de communication produit, plus de tour de table tapageur. Juste une couche d’autonomie qui se fond dans les murs d’une usine, d’un hangar ou d’une flotte. Si le pari fonctionne, on n’en parlera presque plus. Ce sera, pour Vantora, la plus belle preuve de succès.
Au-Delà Du Communiqué, Une Question De Doctrine
On peut lire cette levée comme une simple opération de croissance. On peut aussi y voir un manifeste. Le manifeste dit ceci : les plus grands problèmes d’intelligence artificielle ne sont plus forcément ceux que l’on peut raconter en conférence. Ils se jouent dans des ateliers fermés, sur des lignes de production, dans des tableaux de maintenance, dans des rétrofit de machines conçues il y a vingt ans. Ils exigent de la discrétion, du capital patient et une acceptation claire du fait que le produit n’appartiendra jamais au plus grand nombre.
Pour les observateurs de l’écosystème, le signal vaut le détour. Les studios qui continueront de viser uniquement le marché ouvert auront toujours leur place. Mais une part croissante de la valeur, surtout dans l’industrie lourde, pourrait basculer vers des constructions privées, financées par ceux-là mêmes qui en seront les seuls clients. Vantora a choisi son camp. Avec 100 millions et une liste de partenaires déjà opérationnels, elle a aussi les moyens de le défendre.
La suite se jouera loin des projecteurs. Dans un entrepôt. Sur un tarmac. Au pied d’une presse. C’est là que l’on verra si une startup conçue pour être avalée peut vraiment transformer un parc de machines, ou si elle se contentera d’être une belle slide dans un comité stratégique. Pour l’instant, le studio a de l’argent, une doctrine et des portes d’usines entrouvertes. C’est déjà plus que beaucoup d’acteurs qui parlent d’IA physique sans jamais toucher l’acier.
