

Et si la prochaine révolution de l’intelligence artificielle ne se jouait plus seulement dans les laboratoires de recherche, mais dans des conteneurs déplaçables par camion, branchés près d’une source d’énergie trop longtemps gaspillée ? L’annonce de Crusoe a le goût d’un basculement industriel : 3,9 milliards de dollars levés, une valorisation portée à 30,9 milliards, et la promesse de bâtir à la fois des campus colossaux et de petites AI factories modulaires. Derrière le chiffre, il y a une conviction presque obsessionnelle : qui contrôle le chemin des électrons jusqu’aux jetons générés par les modèles tient une clé de l’abondance numérique. Cette histoire n’est pas un simple tour de table. C’est le récit d’une entreprise née du gaz torché, devenue l’un des acteurs les plus courtisés de l’infrastructure IA.
Une levée qui redessine la carte de l’infrastructure IA
La Series F n’arrive pas dans le vide. Elle arrive après une décennie d’apprentissage brutal sur le coût réel du calcul. En quelques mois, le marché a compris qu’un modèle n’existe que s’il a de l’électricité, du refroidissement, des puces, des permis et une communauté qui accepte de vivre à côté. Crusoe a choisi de traiter ces contraintes comme un produit, pas comme un détail opérationnel. Le montant annoncé, 3,9 milliards de dollars, place la société dans une catégorie rare : celle des bâtisseurs capables de financer des chantiers de plusieurs années sans attendre que chaque kilowatt soit déjà loué.
Le tour a été co-mené par Atreides Management, Mubadala Capital et Valor Equity Partners. On retrouve aussi Founders Fund, GIC, Nvidia, le Qatar Investment Authority, Radical Ventures et TPG. La présence de Nvidia n’est pas décorative. Elle signale un alignement entre le fabricant de GPU et un opérateur capable de les faire tourner là où l’énergie existe vraiment. Quant aux fonds souverains, ils cherchent moins un récit technologique qu’une exposition à l’actif physique du siècle : la capacité de calcul durablement alimentée.
Contrôler l’infrastructure des électrons jusqu’aux tokens, voilà la conviction qui nous guide.
Chase Lochmiller, cofondateur et PDG de Crusoe
Dix mois plus tôt, la société avait déjà levé 1,38 milliard pour une valorisation de 10 milliards. Passer de 10 à près de 31 milliards en moins d’un an n’est pas un accident de communication. C’est le marché qui a réévalué le goulot d’étranglement. Les modèles s’améliorent. Les puces aussi. Ce qui ne s’améliore pas assez vite, c’est le temps nécessaire pour ouvrir un site, obtenir une ligne électrique et convaincre un voisinage. Crusoe vend précisément cette compression du temps.
Des administrateurs qui parlent énergie, cloud et matériaux
Le capital n’est jamais seulement de l’argent. C’est aussi une table de gouvernance. Crusoe a annoncé trois nouveaux administrateurs : Thomas Seifert, directeur financier de Cloudflare ; Bill Stein, associé et directeur des investissements chez Primary Digital Infrastructure ; et JB Straubel, fondateur de Redwood Materials, déjà membre du conseil de Tesla. Ces profils racontent une stratégie. Cloudflare apporte le regard d’un opérateur réseau mondial. Primary Digital Infrastructure apporte la culture de l’actif réel. Straubel apporte la boucle batteries, recyclage et stockage.
Le lien avec Straubel n’est pas neuf. Il avait investi à titre personnel dès 2021. Crusoe est ensuite devenu le premier client de l’activité stockage d’énergie de Redwood. On touche là un point trop souvent oublié dans les récits IA : sans buffer énergétique, un campus de calcul n’est qu’une usine fragile. Les coupures, les pics tarifaires et l’intermittence des renouvelables transforment le prix du token. Avoir autour de la table quelqu’un qui pense batteries comme un industriel, pas comme un accessoire marketing, change la conversation.
Abilene, OpenAI et la géographie du calcul
Une partie des fonds ira aux projets déjà engagés, dont un vaste site à Abilene, au Texas, utilisé par OpenAI. Le choix n’est pas romantique. Le Texas combine gaz, éolien, solaire, interconnexions et une culture industrielle habituée aux grands ouvrages. Pour un développeur de data centers, cette combinaison vaut plus qu’un slogan climat. Elle vaut des délais. Elle vaut aussi des risques politiques et communautaires, car les riverains voient arriver le bruit, l’eau, les camions et les lignes à haute tension avant de voir les emplois promis.
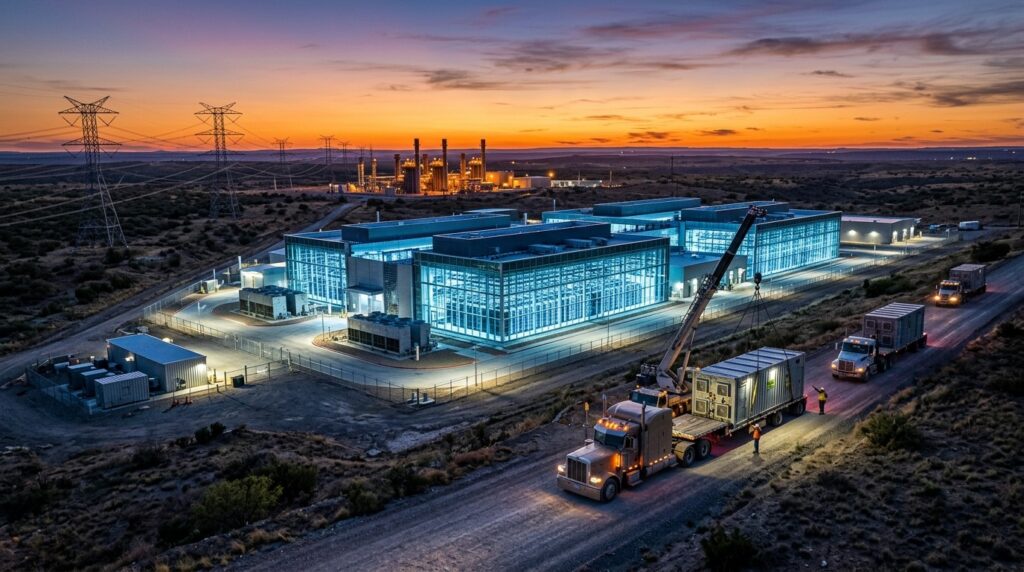
Crusoe insiste sur un double rythme. D’un côté, les campus massifs, pensés pour l’entraînement et les charges continues. De l’autre, des unités plus petites, baptisées Spark, fabriquées dans ses propres usines, transportables par camion, branchables près d’une source de puissance importante. L’idée est simple à formuler et diablement difficile à exécuter : industrialiser le data center comme on industrialise une locomotive, puis la poser là où l’énergie attend.
Cette approche cherche à contourner, au moins en partie, deux murs. Le premier est le manque de main-d’œuvre de chantier spécialisée. Le second est la contestation locale face aux complexes géants. Un module arrivé de nuit, connecté à une installation existante, fait moins de théâtre qu’une ville de béton qui pousse pendant trois ans. Cela ne supprime pas le débat. Cela le déplace. On discute alors du raccordement, du bruit des groupes, de la chaleur rejetée, plutôt que du seul gigantisme architectural.
Spark, ou l’usine IA qui voyage
Le mot factory n’est pas innocent. Il suggère une cadence, des standards, une répétabilité. Spark n’est pas un préfabriqué bricolé. C’est la tentative de transformer le data center en produit manufacturé. En produisant ces modules dans ses propres installations, Crusoe réduit sa dépendance aux calendriers de construction locaux. Moins d’aléas météo. Moins de pénurie de soudeurs. Plus de contrôle sur la densité, le refroidissement et la sécurité électrique.
Imaginez une logique d’assemblage proche de l’industrie lourde : châssis, allées de serveurs, distribution électrique, supervision, puis départ vers un site où le gaz, une sous-station ou un parc renouvelable offrent déjà des mégawatts. Le temps entre la commande et les premiers tokens n’est plus uniquement celui du permis de construire. Il devient aussi celui de la logistique. Dans une économie où chaque trimestre d’attente coûte des parts de marché aux laboratoires d’IA, cette compression a une valeur financière immense.
- Des campus fixes pour les charges longues et les clients stratégiques.
- Des modules Spark pour accélérer le déploiement près de l’énergie disponible.
- Une fabrication interne afin de standardiser qualité, délais et densité.
- Une logique de raccordement plutôt que de construction monumentale partout.
Cette architecture hybride n’est pas magique. Un module reste un objet lourd, bruyant, gourmand en eau ou en systèmes de refroidissement avancés. Il faut des routes, des assurances, des équipes de maintenance mobiles. Mais le pari est clair : mieux vaut un réseau d’unités standardisées qu’une collection de chefs-d’œuvre immobiliers livrés trop tard.
Trois façons d’encaisser, une même obsession du watt
Le modèle économique de Crusoe tient en trois lignes, et c’est précisément ce qui le rend robuste. La société loue de l’espace à des clients qui apportent leurs propres GPU. Elle loue aussi ses propres GPU. Enfin, elle vend de la puissance de calcul pour faire tourner des modèles, ce que l’industrie appelle l’inférence. Autrement dit, elle peut être propriétaire, hôtesse ou productrice de tokens. Peu d’acteurs tiennent les trois positions sans se diluer.
Cette triple offre explique en partie la valorisation. Un simple hébergeur subit le cycle immobilier. Un simple revendeur de GPU subit le cycle matériel. Un spécialiste de l’inférence subit le cycle des prix au token. En combinant les trois, Crusoe lisse une partie du risque. Quand un client veut du colocation, on ouvre la porte. Quand un autre veut du cloud packagé, on allume les grappes. Quand le marché bascule vers l’usage plutôt que l’entraînement, on facture l’inférence.
Un contrat cité par Bloomberg illustre l’échelle : un engagement cloud de 13 milliards de dollars sur cinq ans avec le fonds quantitatif Jane Street, pour des GPU et de l’infrastructure IA. Qu’un acteur de la finance de marché signe à ce niveau en dit long. L’IA n’est plus un laboratoire. C’est une usine de décisions, de prix, de signaux. Et une usine de décisions a besoin d’une usine de calcul.
| Levier | Ce que Crusoe vend | Pourquoi ça compte |
| Colocation | Salle, énergie, refroidissement | Les clients gardent leurs puces |
| GPU en propre | Capacité locative | Revenus récurrents plus denses |
| Inférence | Tokens et services de calcul | Exposition directe à l’usage IA |
Du gaz torché au pivot IA
Fondée en 2018, Crusoe n’est pas née dans un open space de San Francisco obsédé par les démos. Elle est née d’un constat énergétique presque trivial : une partie du gaz associé à l’extraction pétrolière est encore brûlé à la torche, faute de débouché économique. Transformer ce gaspillage en calcul, d’abord pour le minage crypto, puis pour l’IA, a donné à l’entreprise une identité singulière. Elle ne parle pas seulement de cloud. Elle parle de molécules mal aimées devenues électrons utiles.
Le pivot vers l’infrastructure IA n’a rien d’un caprice. Quand la demande de calcul a explosé, les mêmes contraintes sont revenues : trouver de l’énergie vite, la convertir, la stabiliser, la vendre sous forme de flops. Les clients d’aujourd’hui comprennent Meta, Microsoft et Oracle. Ce n’est plus une niche climatique. C’est une chaîne d’approvisionnement pour les modèles qui saturent déjà les réseaux électriques de plusieurs États.
On peut discuter longtemps de la vertu environnementale du gaz. On peut aussi regarder le réel. Tant que des molécules partent en fumée, les récupérer pour produire du calcul a un sens économique. Crusoe a bâti sa légitimité sur cette frontière un peu sale, un peu ingénieuse, où l’industrie extractive rencontre le numérique. C’est moins glamour qu’un data center 100 % renouvelable dessiné pour une plaquette. C’est souvent plus rapide.
La contestation locale, vrai juge de paix
Les développeurs de data centers découvrent tardivement ce que les pétroliers savent depuis un siècle : le sous-sol et le voisinage se négocient. Les manifestations contre les campus géants ne sont pas un détail de communication. Elles allongent les permis, font monter les garanties, parfois tuent un projet. En promettant des unités plus petites, Crusoe tente une échappatoire. Moins visible ne veut pas dire invisible. Un riverain entend encore les ventilateurs. Un élu voit encore la facture d’eau.
La stratégie intelligente consisterait à traiter l’acceptabilité comme une ligne de produit. Transparence sur le bruit. Engagements sur l’eau. Emplois locaux réellement tenus. Partage de la chaleur fatale quand c’est possible. Sans cela, le module Spark ne sera qu’un campus découpé en morceaux. Le capital de 3,9 milliards peut financer du béton et de l’acier. Il ne peut pas acheter durablement la confiance d’une commune si le récit reste uniquement celui de la course à l’IA.
Il y a pourtant une fenêtre. Beaucoup de territoires veulent de l’activité industrielle sans reconstruire une raffinerie. Un site de calcul, s’il est bien cadré, peut offrir des recettes fiscales et des métiers techniques. Encore faut-il que le développeur accepte d’être jugé sur vingt ans, pas sur un communiqué de levée de fonds. C’est là que les nouveaux administrateurs issus de l’infrastructure réelle peuvent peser davantage que les seuls fonds de croissance.
Nvidia, souverains et la géopolitique du rack
Quand Nvidia entre au capital d’un bâtisseur, le message dépasse la trésorerie. Le goulot n’est plus seulement la carte graphique. C’est l’endroit où la carte graphique pourra effectivement s’allumer huit mille heures par an. Les fonds souverains du Golfe, eux, cherchent à convertir des rentes énergétiques en rentes numériques. Investir dans Crusoe, c’est acheter une option sur la transformation du watt en token, sans devoir tout reconstruire depuis un désert.
Cette géographie du capital pèse sur la géographie des sites. On verra de plus en plus de nœuds là où l’énergie est abondante, pas seulement là où les ingénieurs aiment habiter. Abilene n’est pas un hasard. D’autres bassins gaziers, d’autres nœuds éoliens, d’autres interconnexions suivront. L’IA, contrairement au logiciel pur, a une inertie physique. Elle force le capital-risque à réapprendre l’industrie lourde.
Il en résulte une tension culturelle. Les équipes produit parlent de latence et de kernels. Les équipes chantier parlent de transformateurs et de délais de raccordement. Crusoe tente d’être bilingue. C’est rare. C’est aussi risqué, car chaque langue a ses délais, ses syndicats, ses normes. Un tour de table de cette taille sert précisément à survivre à cette friction pendant que d’autres restent coincés entre un permis et une commande de GPU.
Vers une introduction en bourse ?
Selon Axios, Crusoe a récemment rencontré des banquiers, dont Goldman Sachs et Morgan Stanley, pour discuter d’une introduction en bourse possible dans un avenir proche. Le signal est cohérent. À 30,9 milliards de valorisation privée, le marché public devient à la fois une sortie pour les premiers investisseurs et une source de financement encore plus profonde pour les campus. Mais une IPO d’infrastructure IA n’est pas une IPO de logiciel. Les investisseurs cotés jugeront les taux d’occupation, les contrats take-or-pay, la consommation d’eau, le coût du capital et la concentration clients.
Un contrat de 13 milliards impressionne. Il crée aussi une dépendance. Le marché voudra savoir ce qui se passe si un grand client retarde une génération de modèles, si le prix de l’inférence s’effondre, si les GPU suivants changent la densité thermique des salles. Crusoe devra raconter une histoire d’industriel, pas seulement d’étoile IA. Les sociétés qui y parviennent obtiennent des multiples. Les autres découvrent que le public déteste les chantiers en retard.
En attendant, l’argent frais sert à exécuter. Financer Abilene. Accélérer Spark. Recruter des profils capables de faire cohabiter haute tension et haute disponibilité. Dans cette phase, la communication compte moins que les dates de mise sous tension. Chaque trimestre livré vaut davantage qu’une métaphore sur l’abondance.
Ce que « l’abondance » veut dire concrètement
Chase Lochmiller parle d’une ère d’abondance permise par l’IA. La formule est généreuse. Elle mérite d’être descendue au niveau du tableau électrique. L’abondance n’arrive pas si le calcul reste rationné par le réseau. Elle n’arrive pas si seuls quelques laboratoires accèdent aux grappes. Elle n’arrive pas si chaque nouveau campus déclenche une guerre de l’eau. L’abondance, ici, serait plutôt une baisse du coût marginal du token grâce à davantage de sites, davantage de modules, davantage de sources d’énergie mal utilisées.
On peut être sceptique. On peut aussi admettre que le goulot a changé de nature. Hier, on manquait d’algorithmes. Aujourd’hui, on manque de prises assez grosses. Les entreprises qui sauront industrialiser ces prises — les poser, les refroidir, les facturer — captureront une rente comparable à celle des pipelines ou des ports. Crusoe se présente comme l’un de ces ports. Pas le seul. Mais l’un des mieux financés du moment.
Cette rente ne sera pas éternelle. D’autres inventeront des architectures moins gourmandes. Des États imposeront des moratoires. Des communautés diront non. Le succès de Crusoe dépendra moins du dernier communiqué que de sa capacité à devenir ennuyeusement fiable : livrer du calcul, à l’heure, sans drame local, à un prix prévisible. L’ennui opérationnel, dans cette industrie, est un luxe.
Leçons pour les fondateurs et les investisseurs
La trajectoire de Crusoe offre quelques leçons peu confortables. D’abord, les plus grandes fortunes de l’IA pourraient naître hors du modèle. Ensuite, un pivot n’efface pas une origine : savoir parler aux opérateurs énergétiques reste un avantage. Enfin, la valorisation suit la rareté. Ici, la rareté n’est pas une idée. C’est un transformateur, un permis, une équipe capable de câbler sans tout griller.
- Traiter l’énergie comme un produit, pas comme une facture.
- Industrialiser le déploiement plutôt que personnaliser chaque site.
- Diversifier les revenus entre m², GPU et tokens.
- Intégrer très tôt stockage, réseau et acceptabilité locale.
- Préparer les métriques d’un industriel avant d’évoquer la cote.
Pour un investisseur, le dossier ressemble à un hybride. Une part private equity infrastructure. Une part croissance IA. Une part pari géopolitique sur les semi-conducteurs. Ce mélange explique la présence simultanée de fonds souverains, d’un champion des GPU et de spécialistes de l’actif réel. Chacun vient chercher une tranche différente du même objet : la conversion organisée de l’énergie en intelligence artificielle utile.
Limites, angles morts et questions ouvertes
Il faut aussi nommer ce que l’annonce ne résout pas. Le coût de l’argent peut remonter. Les délais de turbines, de postes électriques et de câbles haute tension restent longs. Les GPU évoluent vite, ce qui peut rendre une salle trop chaude ou trop peu dense avant même l’amortissement. Les clients hyperscale négocient dur. Un module transportable n’échappe pas aux normes de sûreté. Et le récit du gaz valorisé se heurtera aux trajectoires de décarbonation plus strictes.
Reste une question de gouvernance climatique. Crusoe peut arguer qu’elle réduit le torchage. D’autres diront qu’elle prolonge la rente fossile en lui offrant un débouché numérique. Les deux lectures coexistent. Un article honnête ne choisit pas une morale de plaquette. Il constate que le calcul a faim, que les réseaux saturent, et que les acteurs capables de relier les deux mondes captent le capital aujourd’hui.
Autre angle mort : le talent. On parle beaucoup de puces. On parle trop peu des électrotechniciens, des frigoristes, des conducteurs de travaux capables de livrer un site sans dérive. L’IA ne supprime pas ces métiers. Elle les rend soudain stratégiques. Une partie des 3,9 milliards servira, qu’on le dise ou non, à les attirer et à les garder. Sans eux, Spark n’est qu’un catalogue.
Pourquoi cette histoire dépasse Crusoe
On aurait tort de lire cette levée comme la victoire d’une seule startup texane d’origine. Elle révèle un basculement de tout le secteur. Les laboratoires d’IA, même les plus célèbres, deviennent dépendants d’industriels qu’ils ne contrôlent pas entièrement. Les États découvrent que la souveraineté numérique commence au poste source. Les villes comprennent que le prochain entrepôt ne stockera plus des colis, mais de la chaleur et du silence relatif.
Dans ce paysage, Crusoe occupe une position intermédiaire précieuse. Assez entrepreneuriale pour bouger vite. Assez capitalisée pour parler aux souverains. Assez technique pour intéresser Nvidia. Assez énergétique pour ne pas confondre un slide avec une ligne 345 kV. Cette position peut durer si l’exécution suit. Elle peut aussi se fissurer si un chantier majeur glisse, si un client phare réduit la voilure, si l’opinion locale se braque.
Le plus intéressant n’est donc pas le 3,9. C’est la thèse industrielle qu’il finance : fabriquer le calcul comme on fabrique des équipements, le déplacer vers l’énergie plutôt que d’attendre que l’énergie vienne au calcul, et monétiser ensuite chaque étage de la pile. Si cette thèse tient, d’autres copieront. Si elle échoue, le marché se souviendra qu’on peut brûler des milliards aussi vite qu’on brûlait du gaz.
Ce qu’il faudra surveiller dans les dix-huit prochains mois
Pour sortir du commentaire et entrer dans le suivi, quelques indicateurs concrets méritent d’être épinglés. La mise en service réelle des capacités au Texas. Le rythme de sortie des modules Spark depuis les usines internes. La conversion des lettres d’intention en contrats fermes hors Jane Street. L’évolution du mix énergétique annoncé. L’arrivée ou non d’un dossier d’introduction en bourse. Enfin, le climat social autour des sites, trop souvent traité comme une note de bas de page.
Il faudra aussi observer le prix de l’inférence. Si le marché bascule massivement de l’entraînement vers l’usage quotidien, les architectures de salles changeront. Moins de grappes monolithiques, davantage de nœuds distribués, davantage d’exigence de latence. Spark, dans ce scénario, n’est plus un pis-aller communautaire. C’est un produit calé sur la demande. Dans le scénario inverse, les campus géants redeviennent rois et les modules servent surtout à colmater les files d’attente.
Les observateurs européens auraient tort de croire que le sujet reste américain. La même équation se pose dès qu’un pays veut des modèles souverains : où sont les mégawatts, où sont les permis, où sont les compétences de raccordement. Crusoe n’a pas vocation à résoudre la carte européenne. En revanche, sa méthode — standardiser, rapprocher énergie et calcul, multiplier les formats d’offre — sera étudiée, imitée, parfois rejetée au nom de règles plus strictes.
Une conclusion sans fanfare, volontairement
Les levées spectaculaires donnent l’illusion que le plus dur est fait. Dans l’infrastructure, le plus dur commence après le virement. Il faudra couler, câbler, refroidir, embaucher, négocier, réparer. Crusoe a désormais les moyens de jouer cette partition à grande échelle. Elle a aussi les projecteurs qui vont avec. Entre le site d’Abilene et les premières usines IA roulantes, le public verra assez vite si la promesse tient ou si elle n’était qu’une belle phrase sur le chemin des électrons aux tokens.
En refermant ce dossier, une image demeure. Pas celle d’un logo. Celle d’un camion qui livrerait, au petit matin, une salle de calcul déjà presque prête, à quelques centaines de mètres d’une source d’énergie longtemps considérée comme un déchet. Si cette scène se multiplie sans casser les territoires qui l’accueillent, alors oui, quelque chose d’industriel aura vraiment changé. Sinon, il restera le souvenir d’une valorisation de 30,9 milliards et d’une question toujours ouverte : qui, concrètement, allume la lumière derrière les modèles ?
